Der ukrainische Metallurgiesektor befindet sich im Epizentrum einer tiefen Systemkrise, die nicht nur durch direkte Schäden an den Produktionsanlagen, sondern auch durch kritische Logistikkollapse verursacht wurde. Stand Herbst 2026 bleiben die Blockade der Seewege, die Unfähigkeit der Landwege, Häfen zu ersetzen, und ein starker Anstieg der Schienenverkehrskosten die Hauptfaktoren, die den Metall-Export lahmlegen.
Vorgeschichte und aktuelles Ausmaß der Krise
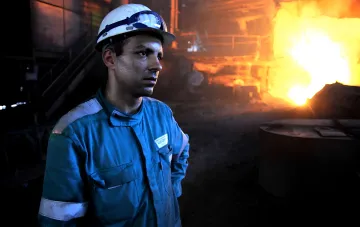
Derzeit haben die drei größten Hüttenwerke des Landes — Saporischstal, Kametstal und ArcelorMittal Krywyj Rih — ihren Betrieb komplett eingestellt. Vor der Produktionseinstellung machten diese Unternehmen etwa 90% der gesamten Stahlproduktion in der Ukraine aus. Angriffe auf die Werke versetzten der Wirtschaft einen schweren Schlag, doch die Probleme der Branche hatten sich bereits vor den massiven Infrastrukturangriffen durch rapide schrumpfende Exportmöglichkeiten für Fertigprodukte im Ausland verschärft.
Logistische Sackgasse und Einbruch der Seeexporte
Nach offiziellen Angaben des Staatlichen Zolldienstes brachen die Exporte metallurgischer Produkte in einem Zeitraum von zwei Monaten um 76% ein. Hauptgrund war der Zusammenbruch der Seekorridore: Während im Juni über die Häfen noch 322,4 T为此en Tonnen Produkte verschifft werden konnten, sank dieser Wert bis August auf rekordverdächtige 11 Tausend Tonnen, was einem Verlust von 97% entspricht. Experten führen dies auf verschärfte Bedrohungen im Seegebiet und die vollständige Einstellung eines stabilen Seeverkehrs aus Groß-Odessa zurück.
Landbasierte Beschränkungen und der Preisfaktor von Usalisnyzja
Landalternativen wie Straßen- und Schienentransport konnten das entstandene Defizit physisch nicht ausgleichen. Von Januar 2025 bis August 2026 überstiegen die Gesamtexporte auf dem Landweg in keinem Monat 289 Tausend Tonnen. Verschärft wurde die Situation durch die Entscheidung der ukrainischen Eisenbahn (Usalisnyzja), die Frachttarife ab dem 1. August um 30% zu erhöhen. Der Verband Ukrmetallurgprom hatte die potenziellen Verluste durch diesen Schritt zuvor auf fast 100 Mrd. UAH des BIP und 2,4 Mrd. Dollar an Devisenerlösen geschätzt und auf eine weiche, schrittweise Preiserhöhung erst nach Entblockierung der Seewege gedrängt. Usalisnyzja bezeichnete die Entscheidung ihrerseits als Kompromiss und verwies auf die Umlenkung von Strömen auf die Donaurichtung und westliche Grenzübergänge.
Widersprüchliche Daten
Während staatliche Stellen und Usalisnyzja auf der Notwendigkeit bestehen, die Kosten des Infrastrukturmonopols durch Tarifdruck und die Umlenkung der Logistik auf Landkorridore auszugleichen, erklären Vertreter der Hüttenwerke, dass solche Maßnahmen kritisch unrentabel seien. Branchenverbänden zufolge kann eine Tariferhöhung um 30% bei einem Produktionsrückgang von 90% und dem praktischen Fehlen von Seeexporten den verbleibenden Kapazitäten den Rest geben, während Usalisnyzja diesen Schritt für unvermeidbar hält, um die Funktionsfähigkeit der Gleise aufrechtzuerhalten.
Wirtschaftliche Folgen und Ausblick
Der Metallurgiesektor spielte traditionell die Rolle eines der Hauptgeneratoren für Deviseneinnahmen und Steuereinnahmen für den ukrainischen Haushalt. In den letzten fünf Jahren zahlten die größten Unternehmen der Branche über 200 Mrd. UAH an Steuern, und Ende 2024 lag der Anteil der vier führenden Unternehmen an den Gesamthaushaltseinnahmen bei 1,6%. Ohne die Wiederherstellung einer sicheren Schifffahrt in den Schwarzmeerhäfen und eine Überprüfung der Tarifpolitik wird die ukrainische Metallurgie weiter an Boden auf den Weltmärkten verlieren, was sich unweigerlich auf die makroökonomische Stabilität des Staates auswirken wird.