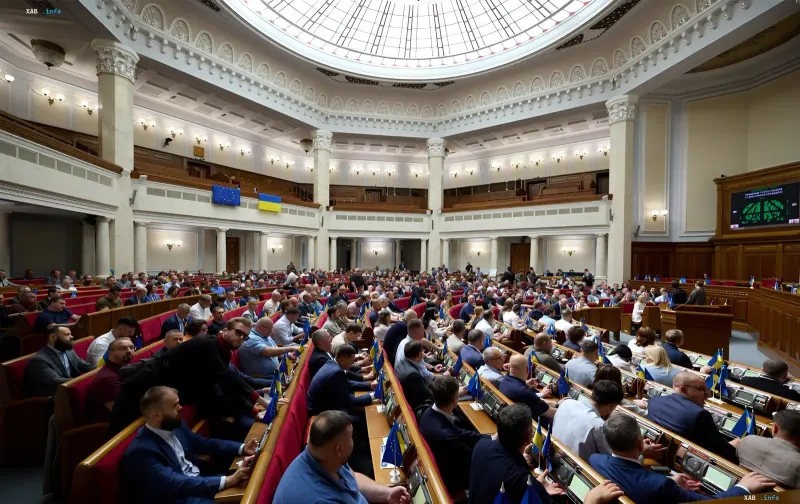
Am 11. November hat die Werchowna Rada der Ukraine den Gesetzentwurf Nr. 16037-d zur Vereinfachung der Verwaltung der Mehrwertsteuer (MwSt) in vollem Umfang verabschiedet. Das Dokument wurde auf der Grundlage des Regierungsentwurfs Nr. 16037 überarbeitet und zielt darauf ab, die administrative Belastung für Steuerzahler zu senken und die Interaktion mit den Kontrollbehörden vorhersehbarer zu gestalten. Wie RBC-Ukraine unter Berufung auf das Profil des Gesetzentwurfs berichtet, betreffen die Änderungen die Steuerberichterstattung, das Prüfungsverfahren sowie die Besteuerungsregeln für bestimmte Vorgänge.
Vorausgefüllte Erklärungen und Wahl des Berichtszeitraums für Selbstständige
Eine zentrale Neuerung ist die Möglichkeit, vorausgefüllte MwSt-Erklärungen und Steuerrechnungen zu erhalten. Diese werden auf der Grundlage von Informationen erstellt, die bereits in den elektronischen Systemen der staatlichen Steuerbehörde enthalten sind; der Datenumfang und das Verfahren zur Nutzung werden vom Finanzministerium festgelegt. Für Einzelunternehmer, die als MwSt-Zahler registriert sind, wird das Recht eingeführt, den Berichtszeitraum frei zu wählen – die Berichte können monatlich oder vierteljährlich eingereicht werden. Darüber hinaus wird die Schwelle für die Anordnung von Dokumentenprüfungen bei der Deklaration von Budgeterstattungen und negativen MwSt-Werten von 100.000 auf 1 Million Hrywnja erhöht.
Sammelrechnungen, Anfechtung von Prüfungen und "weißes Geschäft"
Einzelne Änderungen betreffen die Erstellung von Sammelrechnungen: Dieses Recht erhalten Zahler, die Vorauszahlungen für Waren oder Dienstleistungen erhalten haben, die den Wert des im Monat gelieferten Volumens bei rhythmischer oder kontinuierlicher Lieferung übersteigen, einschließlich Transaktionen, deren Volumen durch Messgeräte bestimmt wird. Steuerzahler können die aus Prüfungen resultierenden Verbindlichkeiten anfechten; fällt die Entscheidung jedoch zugunsten der Kontrollbehörde aus, sind Strafen und Zinsen in voller Höhe zu zahlen. Für Unternehmen, die sich in der Reorganisation durch Umwandlung befinden, ist die Möglichkeit vorgesehen, negative MwSt-Werte ohne Dokumentenprüfung in das Steuerguthaben zu übertragen. Auch das Kriterium für die Einstufung als "weißes Geschäft" ändert sich: Statt 12 Steuerperioden werden vier Quartale berücksichtigt.
Identifikatoren in Rechnungen und Steuer auf Fahrzeugverkäufe
Das Gesetz legt zusätzliche Anforderungen für das Ausfüllen von Steuerrechnungen fest. Beim Verkauf von Fahrzeugen der Zolltarifpositionen 8702–8705 (Personenkraftwagen, Lastkraftwagen, Busse, Spezialfahrzeuge) wird die Angabe des VIN-Codes obligatorisch, beim Verkauf von Smartphones und anderen Telefonen die internationale IMEI-Kennung. Ein separater Block betrifft die Einkünfte von Privatpersonen aus dem Verkauf oder Tausch von Fahrzeugen: Einkünfte aus dem Verkauf eines Pkw, Motorrads oder Mopeds innerhalb eines Jahres bleiben steuerfrei, wenn sich das Fahrzeug seit der staatlichen Registrierung mehr als 183 Tage im Besitz befand. Diese Regel gilt nicht für geerbte Fahrzeuge; in anderen Fällen wird ein Steuersatz von 5 % oder 18 % unter Berücksichtigung der Besitzdauer festgelegt.
Tabakmarken, Hypothekenanleihen und Inkrafttreten
Das Dokument sieht auch eine vorübergehende Erleichterung für Zigarettenimporteure vor: Bis zum 31. Dezember 2026 können sie Steuermarken für Zigaretten mit und ohne Filter ohne Einschränkungen bei der Lagerhaltung von Tabakwaren erwerben, und die Steuergesetzgebung wird mit Änderungen im Bereich der Hypothekenanleihen harmonisiert. Der Gesetzentwurf wurde zur Erfüllung der internationalen Verpflichtungen der Ukraine gegenüber der Europäischen Union und dem Internationalen Währungsfonds entwickelt, und seine Verabschiedung wird als eine der Schlüsselbedingungen für den Erhalt von Makrofinanzhilfe der EU und Finanzierungstranchen des IWF genannt. Nach der Unterzeichnung durch den Präsidenten tritt das Dokument am Tag nach seiner offiziellen Veröffentlichung in Kraft; einzelne Bestimmungen gelten ab dem 1. Januar 2027, einige Normen ab dem 1. Juli 2027, jedoch nicht vor dem Inkrafttreten des ukrainischen Gesetzes "Über Verbriefung und gedeckte Schuldverschreibungen".