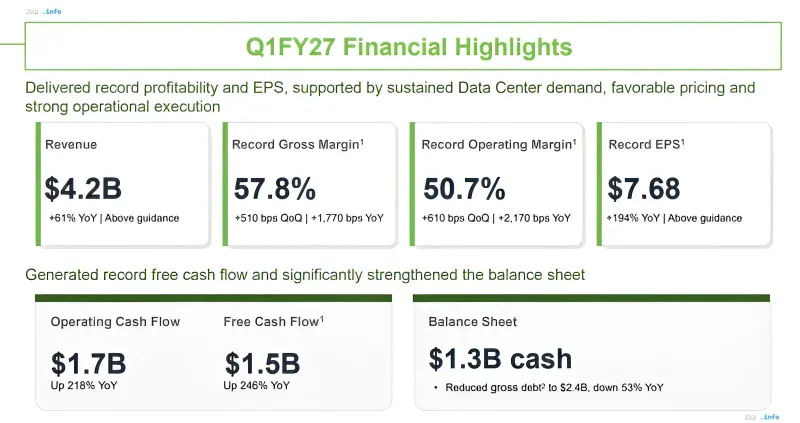
Seagate Technology, einer der weltweit größten Festplattenhersteller, hat seine Finanzergebnisse für das erste Quartal des Geschäftsjahres 2027, das am 2. Oktober 2026 endete, vorgelegt. Das Unternehmen verzeichnete eine Rekordrentabilität und einen Rekordgewinn je Aktie, unterstützt durch eine anhaltende Nachfrage aus Rechenzentren, günstige Preise und eine starke operative Umsetzung. Der Umsatz von Seagate stieg im Jahresvergleich um 61% auf 4,2 Milliarden US-Dollar und übertraf damit die zuvor vom Management ausgegebenen Prognosen. Der Gewinn je Aktie (EPS) lag bei 7,68 US-Dollar, was einem Anstieg von 194% gegenüber dem Vorjahreszeitraum entspricht.
Rechenzentren als absoluter Wachstumstreiber
Der Bereich Rechenzentren und Cloud-Plattformen bleibt der entscheidende Faktor für die finanzielle Dynamik von Seagate. Der Umsatz im Rechenzentrumssegment sprang im Vergleich zum ersten Quartal des vorherigen Geschäftsjahres um 63% auf 3,4 Milliarden US-Dollar nach oben. Auf diesen Bereich entfallen rund 81% des Gesamtumsatzes des Unternehmens in monetärer Hinsicht. Das Cloud-Geschäft von Seagate zeigt seit 12 aufeinanderfolgenden Quartalen eine konstant positive Dynamik, was auf ein strukturelles statt auf ein zyklisches Wachstum hindeutet. Im Bereich Edge IoT stieg der Umsatz im Jahresvergleich um 52% auf etwa 784 Millionen US-Dollar oder 19% des Gesamtumsatzes.
Rekordmargen und verdreifachtes Gewinnwachstum
Der Finanzbericht von Seagate für den Berichtszeitraum weist historische Höchststände bei allen wichtigen Margenkennzahlen aus. Die Rekordbruttomarge (Gross Margin) lag bei 57,8% und verbesserte sich gegenüber dem Vorquartal um 510 Basispunkte sowie im Jahresvergleich um 1.770 Basispunkte. Die operative Marge (Operating Margin) erreichte 50,7%, was einem Anstieg von 610 Basispunkten gegenüber dem Quartalswert und 2.170 Basispunkten gegenüber dem Vorjahr entspricht. Der Nettogewinn des Unternehmens hat sich im Jahresvergleich etwa verdreifacht: von rund 549 Millionen US-Dollar im ersten Quartal des Geschäftsjahres 2026 auf 1,76 Milliarden US-Dollar im Berichtszeitraum. Bereinigt je Aktie stieg der Gewinn von 2,43 auf 7,68 US-Dollar.
Kapazitätsauslieferungen: 220 Exabyte im Quartal
Aus Kapazitätssicht erreichten die Speicherlieferungen im Berichtszeitraum 220 Exabyte, was einem Anstieg von 21% gegenüber den 182 Exabyte des Vorjahres entspricht. Die Lieferungen von Nearline-Geräten, die hauptsächlich auf Cloud- und Rechenzentrumsanwendungen ausgerichtet sind, wuchsen um 24% von 159 auf 198 Exabyte. Auf alle übrigen Laufwerke entfielen etwa 22 Exabyte, was dem Niveau des Vorjahres entspricht. Die Auslieferungsstruktur bestätigt die Dominanz kapazitätsstarker Nearline-Festplatten im Portfolio des Unternehmens.
Cashflow und Stärkung der Bilanz
Neben den operativen Kennzahlen erwirtschaftete Seagate einen Rekord-Free-Cashflow und stärkte seine Bilanz erheblich. Der operative Cashflow (Operating Cash Flow) belief sich auf 1,7 Milliarden US-Dollar, ein Anstieg um 218% im Jahresvergleich. Der Free Cash Flow erreichte 1,5 Milliarden US-Dollar, was einem Zuwachs von 246% gegenüber dem Vorjahr entspricht. Das Unternehmen verfügt über Barmittel in Höhe von 1,3 Milliarden US-Dollar, während die Bruttoverschuldung (gross debt) auf 2,4 Milliarden US-Dollar reduziert wurde, was einem Rückgang von 53% im Jahresvergleich entspricht. Diese Kennzahlen verdeutlichen den Übergang des Unternehmens zu einer nachhaltigen Generierung von freiem Cashflow bei gleichzeitiger Senkung der Schuldenlast.
Ausblick auf das zweite Quartal des Geschäftsjahres 2027
Das Management von Seagate hat eine Prognose für das zweite Quartal des laufenden Geschäftsjahres vorgelegt: Der erwartete Umsatz liegt zwischen 4,7 und 4,9 Milliarden US-Dollar, der Gewinn je Aktie wird auf 9,2 ± 0,2 US-Dollar veranschlagt. Das obere Ende der EPS-Prognose übertrifft selbst das Rekordergebnis des ersten Quartals deutlich und signalisiert ein anhaltend hohes Wachstumstempo sowie günstige Preisbedingungen auf dem Nearline-HDD-Markt. Analysten, die den Bericht verfolgen, weisen darauf hin, dass die Kombination aus Rekordmargen, wachsenden Auslieferungsmengen und beschleunigtem Cashflow die Voraussetzungen für weitere Aufwärtsanpassungen der Marktbewertungen des Unternehmens schafft.