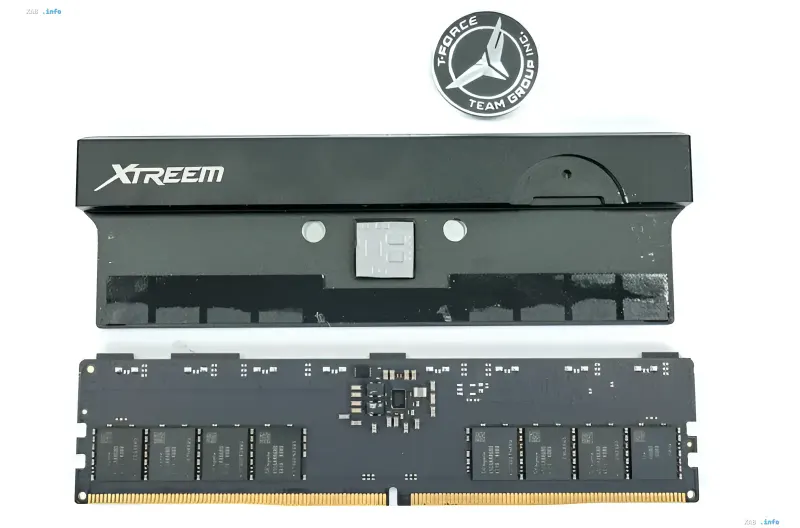
Auf einer Quartalsbilanzkonferenz am 1. November 2026 gaben Vertreter des taiwanesischen Unternehmens TeamGroup eine der strengsten Branchenprognosen der letzten Jahre ab: Die schwerwiegendsten Stoerungen in den Speicher-Lieferketten werden fuer den Zeitraum vom vierten Quartal 2026 bis zum zweiten Quartal 2027 erwartet. Nach Einschaetzung des Unternehmens wird dieser Zeitraum den Hoehepunkt des globalen Mangels markieren, und die aktuelle Situation, in der Chips noch zu ueberhoehten Preisen verfuegbar sind, ist lediglich das Vorspiel zu noch gravierenderen Engpaessen.
Grosse Hersteller haben Volumina fur 2027 bereits gesichert
Der Hauptgrund fuer die Verschaerfung des Mangels liegt darin, dass die grossen Speicherhersteller — SK hynix, Samsung und Micron — ihre gesamte Produktion fuer das Jahr 2027 durch langfristige Vertraege mit Schluesselkunden gebunden haben. Infolgedessen verengt sich die Verfuegbarkeit von Speicher fuer die uebrigen Marktteilnehmer rasant. TeamGroup warnt, dass es einen Zeitpunkt geben koennte, an dem der Erwerb von Chips selbst mit den noetigen Mitteln unmoeglich wird: Wenn Speicher jetzt noch gekauft werden kann, wenn auch zu einem sehr hohen Preis, koennte diese Moeglichkeit bald voellig verschwinden.
Chinesische Hersteller schliessen die Luecke nicht
Selbst unter Beruecksichtigung der Tatsache, dass die chinesischen Unternehmen CXMT und YMTC etwa 10 % des Angebots auf dem Speichermarkt abdecken, reicht dieses Volumen nicht aus, um die Nachfrage zu decken. Ein Gleichgewicht zwischen Angebot und Nachfrage wird laut TeamGroup fruehestens in der zweiten Haelfte des Jahres 2028 erreicht, moeglicherweise sogar noch spaeter. Damit blickt die Branche auf einen Horizont von mindestens zwei Jahren chronischen Mangels.
Vertriebsstruktur hat sich zu KI-Servern verlagert
Fundamentale Veraenderungen haben auch in der Umsatistruktur des Unternehmens stattgefunden. Derzeit entfaellt der Grossteil des Umsatzes von TeamGroup auf das B2B-Segment (64,6 %), waehrend Direktverkaeufe an Verbraucher (B2C) nur 35,4 % ausmachen. Dies unterscheidet sich drastisch von den Werten des dritten Quartals 2025, als der B2B-Anteil bei 24,6 % und der B2C-Anteil bei 75,4 % lag. Heute stammt der Grosteil des Umsatzes von Unternehmen, die Server fuer Systeme der kuenstlichen Intelligenz entwickeln, statt von traditionellen Kaeufen durch Endverbraucher, was unterstreicht, wie stark sich die Speichernachfrage um die KI-Infrastruktur herum neu ausgerichtet hat.
Preise sind im Laufe des Jahres um das Vielfache gestiegen
Das Ausmass des Preissprungs wird durch die Entwicklung der Vertragspreise verdeutlicht: Im Oktober 2025 lag der Vertragspreis fuer 16-Gb-DDR5-Chips bei 8,7 US-Dollar und stieg bis September 2026 auf etwa 48 US-Dollar. Auf dem Spotmarkt, wo Kaeufe ausserhalb langfristiger Vertraege getaetigt werden, sind die Preise noch hoeher und beinhalten einen zusaetzlichen Aufschlag von 30 bis 50 %.
Produktionserweiterung und finanzielle Ergebnisse
Im ersten Quartal 2027 plant TeamGroup die Eroeffnung einer neuen Produktionsstaette in New Taipei City mit 1,000 Beschaeftigten; fuer denselben Zeitraum ist die Installation der Anlagen geplant. Im dritten Quartal belief sich der konsolidierte Umsatz des Unternehmens auf 10,139 Milliarden taiwanesische Dollar, was etwa 309,13 Millionen US-Dollar entspricht. Die Gesamtheit dieser Daten zeigt, dass die Speicherbranche in eine Phase eintritt, in der der Mangel zu einem strukturellen und nicht mehr zu einem voruebergehenden Phaenomen wird.