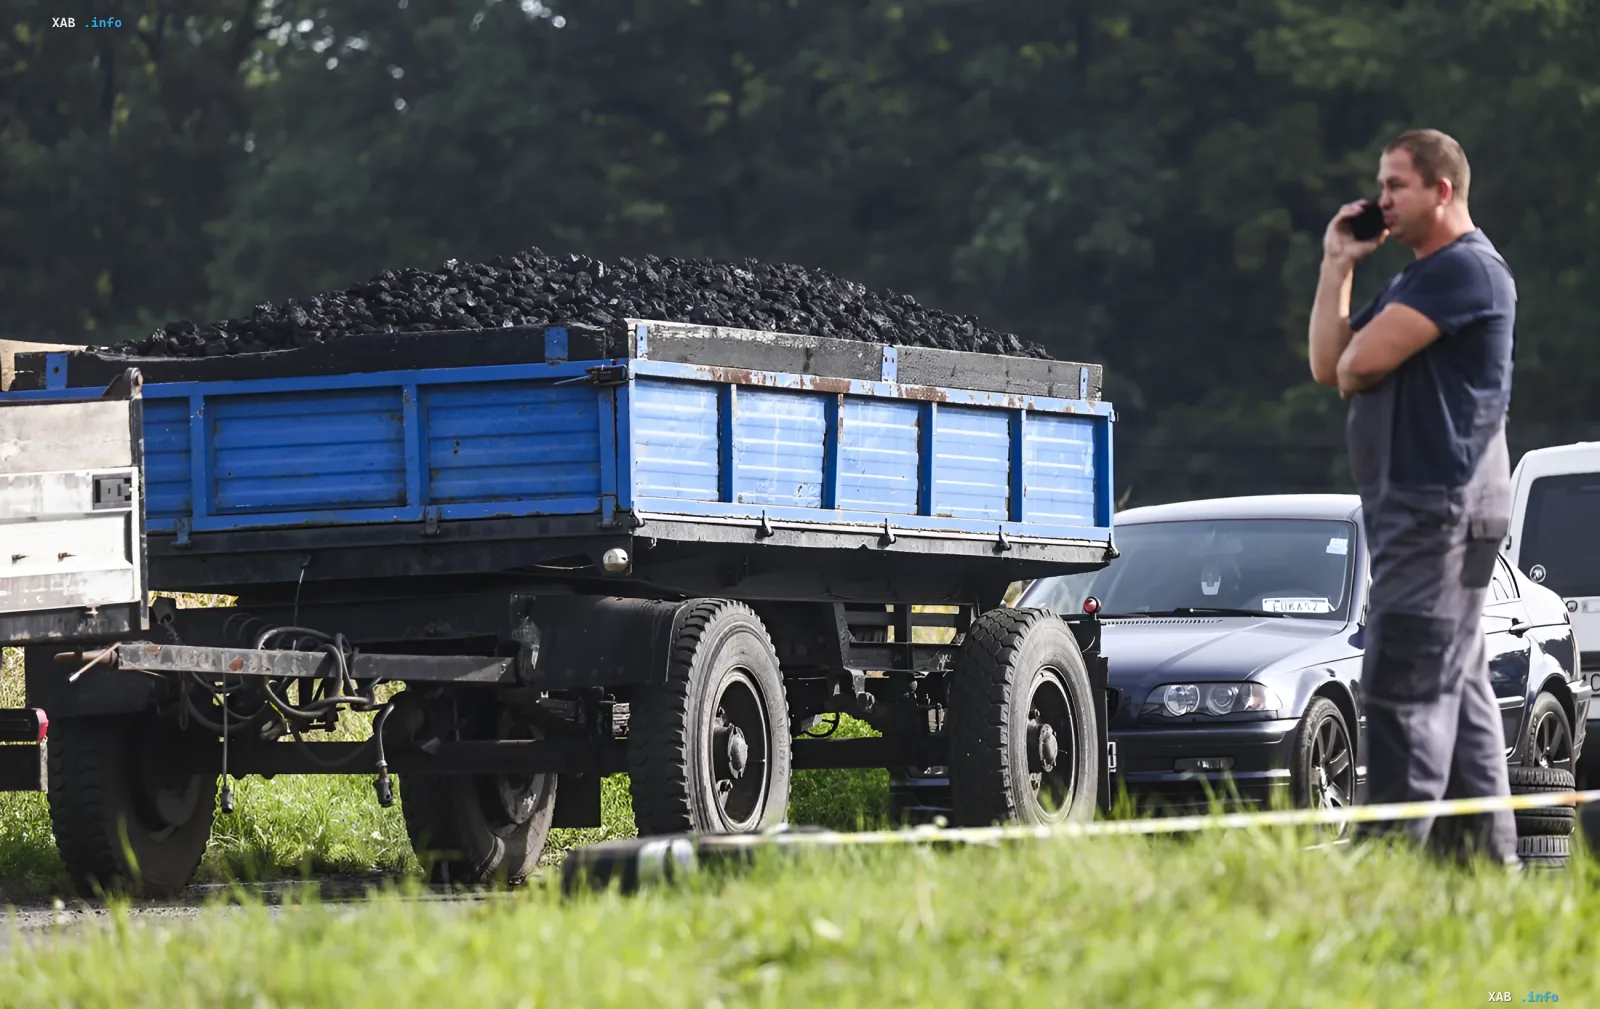
Российские экспортеры угля стремительно теряют позиции на ключевых внешних рынках в 2026 году. Поставки в Китай сокращаются, несмотря на предпринимаемые попытки удержать покупателей с помощью ценовых дисконтов, в то время как конкуренты из Азии и других регионов активно наращивают экспорт.
Причины сокращения поставок в Китай
По итогам января-августа 2026 года поставки российского угля в Китай сократились на 10,8% в годовом исчислении, составив 53,15 млн тонн. В результате Россия потеряла лидирующие позиции среди крупнейших поставщиков китайского рынка. Главными причинами падения стали дорогая логистика, импортные пошлины на уровне 3–6% и практически исчерпанный потенциал для дальнейшего снижения цен.
Успехи конкурентов и логистические тупики
На фоне спада российских поставок импорт угля из Монголии за тот же период вырос на 48,9% (до 78,39 млн тонн), а Индонезия поставила в Китай 121 млн тонн. Главным преимуществом Монголии является прямая сухопутная граница, тогда как российский уголь из Кузбасса вынужден идти через перегруженный Восточный полигон. Дополнительное давление оказывает постоянный рост тарифов на железнодорожные перевозки внутри РФ.
Проблемы на других направлениях и тупик цен
Кризис затронул и другие экспортные маршруты: за семь месяцев российские поставки коксующегося угля в Турцию упали на 30%, а в июле отгрузки вовсе прекратились из-за сложной ситуации с судоходством в Черном море. Российские угольщики оказались зажаты между падением маржинальности, невозможностью опускать цены ниже уровня рентабельности и ростом внутренних издержек.