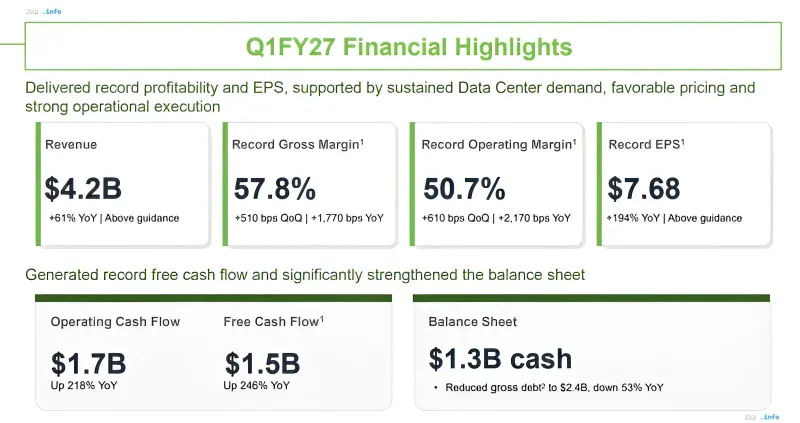
Один из крупнейших в мире производителей жёстких дисков Seagate Technology опубликовал финансовые результаты за первый квартал 2027 финансового года, завершившийся 2 октября 2026 года. Компания продемонстрировала рекордную рентабельность и прибыль на акцию, подкреплённые устойчивым спросом со стороны дата-центров, благоприятной ценовой динамикой и эффективной операционной реализацией. Выручка Seagate в годовом исчислении выросла на 61%, достигнув $4,2 млрд, что превысило ранее озвученные руководством ориентиры. Показатель EPS составил $7,68, что на 194% выше аналогичного показателя годичной давности.
Дата-центры как абсолютный драйвер роста
Ключевым фактором, определяющим финансовую динамику Seagate, остаётся сегмент дата-центров и облачных платформ. Выручка в ЦОД-сегменте по сравнению с первым кварталом предыдущего финансового года подскочила на 63%, достигнув $3,4 млрд. На эту сферу приходится порядка 81% совокупных продаж компании в денежном выражении. Облачный бизнес Seagate демонстрирует устойчивую положительную динамику на протяжении 12 кварталов подряд, что свидетельствует о структурном, а не циклическом характере роста. По направлению Edge IoT выручка за год поднялась на 52%, составив приблизительно $784 млн, или 19% от общего объёма продаж.
Рекордные маржи и тройной рост прибыли
Финансовая отчётность Seagate за отчётный период фиксирует исторические максимумы по всем ключевым маржинальным показателям. Рекордная валовая маржа (Gross Margin) составила 57,8%, увеличившись на 510 базисных пунктов по сравнению с предыдущим кварталом и на 1 770 б.п. в годовом исчислении. Операционная маржа (Operating Margin) достигла 50,7%, что на 610 б.п. выше квартального показателя и на 2 170 б.п. выше годичного. Чистая прибыль компании в годовом исчислении увеличилась примерно втрое: с около $549 млн в первом квартале 2026 финансового года до $1,76 млрд в отчётном периоде. В пересчёте на одну акцию прибыль выросла с $2,43 до $7,68.
Ёмкостные отгрузки: 220 Эбайт за квартал
В ёмкостном выражении отгрузки накопителей за отчётный период достигли 220 Эбайт, что на 21% превышает показатель годичной давности, когда было реализовано 182 Эбайт. Поставки Nearline-устройств, ориентированных преимущественно на облачные и ЦОД-задачи, выросли на 24% — со 159 до 198 Эбайт. На все прочие накопители пришлось примерно 22 Эбайт, что совпадает с уровнем предыдущего года. Структура отгрузок подтверждает доминирование высокоёмких Nearline-дисков в портфеле компании.
Денежный поток и укрепление баланса
Помимо операционных показателей, Seagate сформировала рекордный свободный денежный поток и существенно укрепила баланс. Операционный денежный поток (Operating Cash Flow) составил $1,7 млрд, увеличившись на 218% в годовом исчислении. Свободный денежный поток (Free Cash Flow) достиг $1,5 млрд, что на 246% выше показателя годичной давности. На балансе компании числится $1,3 млрд наличных средств, а совокупный валовой долг (gross debt) сокращён до $2,4 млрд, что на 53% меньше по сравнению с аналогичным периодом прошлого года. Такой набор показателей указывает на переход компании в режим устойчивой генерации свободного кэша при одновременном снижении долговой нагрузки.
Прогноз на второй квартал 2027 финансового года
Руководство Seagate озвучило прогноз на второй квартал текущего финансового года: ожидаемая выручка составляет от $4,7 до $4,9 млрд, а прибыль на акцию — $9,2 ± $0,2. Верхняя граница прогноза по EPS существенно превышает даже рекордный результат первого квартала, что указывает на сохранение высокого темпа роста и благоприятную ценовую конъюнктуру на рынкеNearline-HDD. Аналитики, следящие за отчётом, обращают внимание на то, что сочетание рекордных марж, растущего объёма отгрузок и ускоряющегося денежного потока создаёт предпосылки для дальнейшего пересмотра целевых оценок акций компании на рынке.