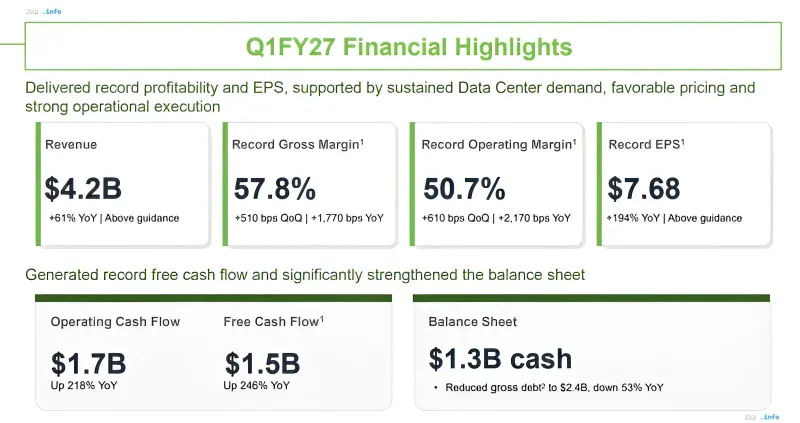
Один із найбільших у світі виробників жорстких дисків Seagate Technology опублікував фінансові результати за перший квартал 2027 фінансового року, що завершився 2 жовтня 2026 року. Компанія продемонструвала рекордну рентабельність і прибуток на акцію, підкріплені стійким попитом з боку дата-центрів, сприятливою ціновою динамікою та ефективною операційною реалізацією. Виручка Seagate у річному вимірі зросла на 61%, досягнувши $4,2 млрд, що перевищило раніше озвучені керівництвом орієнтири. Показник EPS склав $7,68, що на 194% вище за аналогічний показник річної давнини.
Дата-центри як абсолютний драйвер зростання
Ключовим фактором, що визначає фінансову динаміку Seagate, залишається сегмент дата-центрів і хмарних платформ. Виручка в ЦОД-сегменті порівняно з першим кварталом попереднього фінансового року підскочила на 63%, досягнувши $3,4 млрд. На цю сферу припадає близько 81% сукупних продажів компанії у грошовому вираженні. Хмарний бізнес Seagate демонструє стійку позитивну динаміку впродовж 12 кварталів поспіль, що свідчить про структурний, а не циклічний характер зростання. За напрямом Edge IoT виручка за рік піднялася на 52%, склавши приблизно $784 млн, або 19% від загального обсягу продажів.
Рекордні маржі та потрійне зростання прибутку
Фінансова звітність Seagate за звітний період фіксує історичні максимуми за всіма ключовими маржинальними показниками. Рекордна валова маржа (Gross Margin) склала 57,8%, збільшившись на 510 базисних пунктів порівняно з попереднім кварталом і на 1 770 б.п. у річному вимірі. Операційна маржа (Operating Margin) досягла 50,7%, що на 610 б.п. вище за квартальний показник і на 2 170 б.п. вище за річний. Чистий прибуток компанії у річному вимірі збільшився приблизно втричі: з близько $549 млн у першому кварталі 2026 фінансового року до $1,76 млрд у звітному періоді. У перерахунку на одну акцію прибуток зріс з $2,43 до $7,68.
Ємнісні відвантаження: 220 Ебайт за квартал
В ємнісному вираженні відвантаження накопичувачів за звітний період досягли 220 Ебайт, що на 21% перевищує показник річної давнини, коли було реалізовано 182 Ебайт. Постачання Nearline-пристроїв, орієнтованих переважно на хмарні та ЦОД-завдання, зросли на 24% — зі 159 до 198 Ебайт. На всі інші накопичувачі припало приблизно 22 Ебайт, що збігається з рівнем попереднього року. Структура відвантажень підтверджує домінування високоємних Nearline-дисків у портфелі компанії.
Грошовий потік і зміцнення балансу
Окрім операційних показників, Seagate сформувала рекордний вільний грошовий потік і суттєво зміцнила баланс. Операційний грошовий потік (Operating Cash Flow) склав $1,7 млрд, збільшившись на 218% у річному вимірі. Вільний грошовий потік (Free Cash Flow) досяг $1,5 млрд, що на 246% вище за показник річної давнини. На балансі компанії числиться $1,3 млрд готівкових коштів, а сукупний валовий борг (gross debt) скорочено до $2,4 млрд, що на 53% менше порівняно з аналогічним періодом минулого року. Такий набір показників вказує на перехід компанії в режим стійкої генерації вільного кешу за одночасного зниження боргового навантаження.
Прогноз на другий квартал 2027 фінансового року
Керівництво Seagate озвучило прогноз на другий квартал поточного фінансового року: очікувана виручка становить від $4,7 до $4,9 млрд, а прибуток на акцію — $9,2 ± $0,2. Верхня межа прогнозу щодо EPS суттєво перевищує навіть рекордний результат першого кварталу, що вказує на збереження високого темпу зростання та сприятливу цінову кон'юнктуру на ринку Nearline-HDD. Аналітики, які стежать за звітом, звертають увагу на те, що поєднання рекордних марж, зростаючого обсягу відвантажень і грошового потоку, що прискорюється, створює передумови для подальшого перегляду цільових оцінок акцій компанії на ринку.