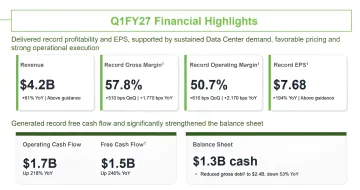
Seagate Technology опублікувала фінансові результати першого кварталу 2027 фіскального року, що завершився 2 жовтня 2026 року. Чистий прибуток компанії за звітний період зріс на 205% у річному вимірі та склав 1,78 млрд доларів. Виручка збільшилася на 61% до 4,2 млрд доларів, перевершивши очікування аналітиків. Питомий дохід на одну акцію (EPS) майже потроївся, досягнувши 7,68 долара. Основний драйвер зростання — сегмент центрів обробки даних (ЦОД), на який припало 81% усієї виручки компанії.
Бум ШІ та домінування сегмента ЦОД
У сегменті ЦОД виручка Seagate зросла на 63% у річному вимірі до 3,4 млрд доларів. У ємнісному вираженні постачання накопичувачів для дата-центрів збільшилися на 24% і досягли 198 ексабайт, що склало 90% усіх постачань компанії в перерахунку на ємність. Хмарний сегмент залишається ключовим локомотивом зростання: він збільшує виручку вже протягом 12 кварталів поспіль. Водночас напрямок периферійних обчислень та Інтернету речей, що забезпечив решту 19% виручки, показав зростання на 52% до 784 млн доларів, тоді як накопичувачі, що не належать до сегмента nearline, забезпечили лише 22 ексабайт постачань із мінімальним прирістом у 1%.
Усі обсяги розпродано до кінця 2028 року
У матеріалах до квартального звіту Seagate повідомляє, що в сегменті ЦОД компанія вже розподілила всі майбутні обсяги постачань до кінця 2028 календарного року. Частина контрактів у хмарному сегменті охоплює період до кінця 2030 календарного року. Корпоративний напрямок і сегмент OEM демонструють двозначне зростання виручки протягом шести кварталів поспіль як у послідовному, так і в річному вимірі, що компанія пов'язує зі зростаючою популярністю гібридних серверних конфігурацій.
Технологічна дорожня карта: Mozaic 4 та Mozaic 5
Seagate продемонструвала в лабораторних умовах можливість запису 8 терабайт інформації на один магнітний диск. Накопичувачі покоління Mozaic 4 вже закуповуються двома провідними хмарними провайдерами, а кваліфікаційні тести з боку інших клієнтів мають завершитися найближчими місяцями. Кваліфікаційні постачання накопичувачів наступного покоління — сімейства Mozaic 5 — очікуються до кінця календарного 2027 року. Таким чином, компанія підтверджує курс на подальше збільшення щільності запису, що критично важливо для задоволення зростаючого попиту дата-центрів на ємність.
Рентабельність та операційна ефективність
Норма прибутку Seagate за методикою Non-GAAP у річному вимірі зросла з 40,1% до 57,8%. Зростання операційних витрат вдалося обмежити 3% — до 300 млн доларів, — при цьому норма операційного прибутку збільшилася з 29% до 50,7%. Подібна динаміка свідчить про те, що компанія ефективно масштабує виробництво, зберігаючи контроль над витратами на тлі різкого зростання попиту. У звітному кварталі Seagate повернула інвесторам 568 млн доларів у вигляді дивідендів та викупу акцій.
Прогноз на поточний квартал
На поточний, другий квартал 2027 фіскального року, Seagate прогнозує виручку в діапазоні від 4,7 до 4,9 млрд доларів. Операційні витрати очікуються на рівні близько 300 млн доларів, а питомий дохід на одну акцію — в діапазоні від 9 до 9,4 долара. Ці орієнтири підтверджують стійку траєкторію зростання, зумовлену структурним попитом на високоємкі жорсткі диски з боку хмарних і корпоративних клієнтів, які інвестують в інфраструктуру штучного інтелекту.