
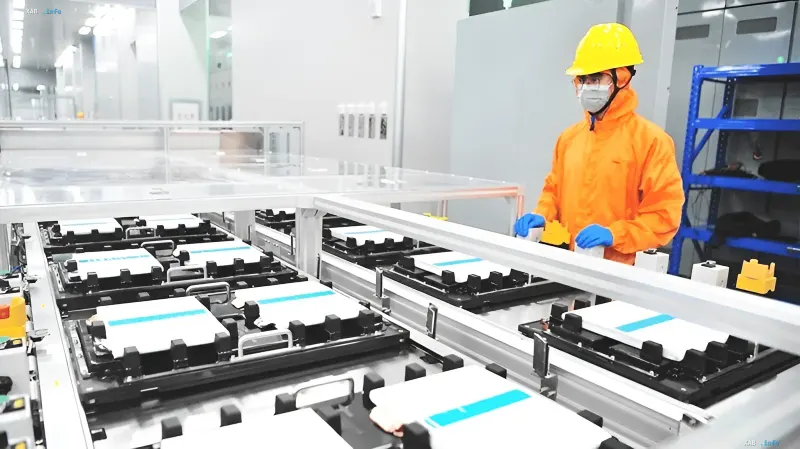
Lithium-Ionen-Akkumulatoren sind zu einem zentralen Element der globalen Energiewende geworden: Von Elektrofahrzeugen und erneuerbaren Energiespeichern bis hin zur Unterhaltungselektronik bestimmt diese Technologie maßgeblich das Tempo der Emissionssenkungen und das Niveau der Energiesicherheit zahlreicher Länder. In dieser komplexen Wertschöpfungskette — von Rohstoffgewinnung und chemischer Verarbeitung bis hin zu Kathodenmaterialien, Zellmontage und Verpackung — nimmt China nach übereinstimmenden Einschätzungen von Fachagenturen eine nahezu dominante Position ein. Nach Angaben der Internationalen Energieagentur (IEA), des unabhängigen Branchenanalysten Benchmark Mineral Intelligence (BMI) und der Forschungsorganisation BloombergNEF kontrolliert die VRC bis 2025–2026 etwa 75–80% der weltweiten Produktionskapazitäten für Batteriezellen, über 85% der Kathodenmaterialien, mehr als 90% der Anodenmaterialien und einen vergleichbaren Anteil an Elektrolyten. Selbst im Bereich der Lithiumverarbeitung, wo die Rohstoffe hauptsächlich aus Australien, Chile und anderen Ländern stammen, entfallen 60–75% der Kapazitäten zur Raffinierung von Lithium zu Chemikalien in Batteriequalität auf China.
Drei Ebenen der Wertschöpfungskette
Wie die Financial Times anmerkt, lässt sich die Wertschöpfungskette von Lithium-Ionen-Batterien sinnvoll in drei Hauptstufen unterteilen. Auf der obersten Stufe ist China zwar nicht der weltweit größte Lithiumproduzent nach Förderwolumen — hier führen Australien und Chile —, dominiert jedoch die Verarbeitungsphase. Der Großteil des australischen Spodumen-Erzes wird in die VRC exportiert, um dort zu Lithiumcarbonat (einem essenziellen, in der Produktion weit verbreiteten Rohstoff) oder Lithiumhydroxid für die Batterieherstellung verarbeitet zu werden. Laut BMI und Branchenberichten kontrolliert China 60–70% der weltweiten Kapazitäten zur chemischen Lithiumverarbeitung, was einen strategischen Vorteil in Form eines „Nadelöhrs“ schafft: Selbst bei Abhängigkeit von importierten Rohstoffen entsteht das Endprodukt in chinesischen Anlagen.
Dominanz auf Materialebene
Auf der nächsten Stufe zeigt sich Chinas Vorsprung am deutlichsten. Anodenmaterialien auf Basis von Lithium-Eisenphosphat (LFP) werden fast ausschließlich von chinesischen Unternehmen hergestellt, die in einigen Segmenten einen weltweiten Marktanteil von über 95–98% halten. Genau hier konzentriert sich auch die Produktion von synthetischen und natürlichen Graphit-Kathodenmaterialien, Elektrolyten und Separatoren. Unternehmen wie Hunan Yuneng (LFP-Anoden), BTR (Kathoden), Tianci Material (Elektrolyte) und SEMCORP (Separatoren) halten seit vielen Jahren weltweit führende Positionen und bilden eine stabile Wettbewerbsbasis, die außerhalb der VRC in kurzer Zeit nur schwer zu replizieren ist.
Zellen und Montage: CATL und BYD
Im abschließenden Segment — der Herstellung von Zellen und Akkus — dominieren Contemporary Amperex Technology Co., Ltd. (CATL, der weltweite Spitzenreiter bei Batterien und Energiespeichersystemen für Elektrofahrzeuge) sowie der auf Elektromobilitätstechnologien spezialisierte Konzern BYD. Nach Angaben der China Automotive Battery Innovation Alliance (CABIA) und von SNE Research hält CATL bis 2025 voraussichtlich etwa 39–43% des weltweiten Marktes für EV-Batterieinstallationen und behauptet seine Führungsposition auf dem chinesischen Heimatmarkt, wo der Anteil je nach Monat des Jahres 2026 bei rund 41–46% liegt. BYD belegt mit einem Anteil von etwa 16–21% den zweiten Platz. Der gemeinsame Marktanteil chinesischer Hersteller wird je nach Berechnungsmethode auf 65–75% geschätzt.
Skalierung, Kosten und vertikale Integration
Chinas Vorteil beruht auf mehreren Faktoren. Erstens ist dies die Skalierung: Schätzungen zufolge werden die globalen Produktionskapazitäten für Lithium-Ionen-Batterien Ende 2025 die Marke von 4 TWh übersteigen, wobei rund 80% davon in der VRC konzentriert sind. Ein solches Volumen ermöglicht es, Fixkosten zu senken, Lieferketten zu optimieren und Zyklen technologischer Innovationen zu beschleunigen. Zweitens sind es die Kosten: Die Batteriepreise in China liegen laut IEA-Analysen deutlich unter denen in Europa und Nordamerika — potenziell um 20–30% oder mehr; dazu tragen günstige Industriestromtarife, niedrige Lohnkosten und ein hochentwickeltes Zulieferer-Ökosystem bei. Drittens handelt es sich um vertikale Integration und staatliche Unterstützung: Viele chinesische Unternehmen weiten ihre Aktivitäten von Bergbau und Materialimporten auf die Zellfertigung und umgekehrt aus, während sie gleichzeitig in den Bergbau im In- und Ausland investieren. Der Staat nimmt dabei über Industrieplanung, Kreditunterstützung und eine Politik, die die heimische Industrie fördert und Exportpositionen stärkt, eine lenkende Rolle ein.
Strategische Implikationen
Die Kombination dieser Faktoren bedeutet, dass selbst Länder mit erheblichen Lithiumreserven von Chinas Verarbeitung und Produktion abhängig bleiben, was die Wertschöpfungskette asymmetrisch macht. Für europäische und nordamerikanische Hersteller ist dies sowohl eine Quelle des Preisdrucks als auch ein Anreiz zur Entwicklung eigener Produktionskapazitäten und alternativer Technologien. In einer Zeit, in der das Tempo der Energiewende maßgeblich von Verfügbarkeit und Kosten der Batterien abhängt, wird die Kontrolle über die Schlüsselglieder der Wertschöpfungskette zu einem Faktor von nicht nur industrieller, sondern auch geopolitischer Bedeutung.