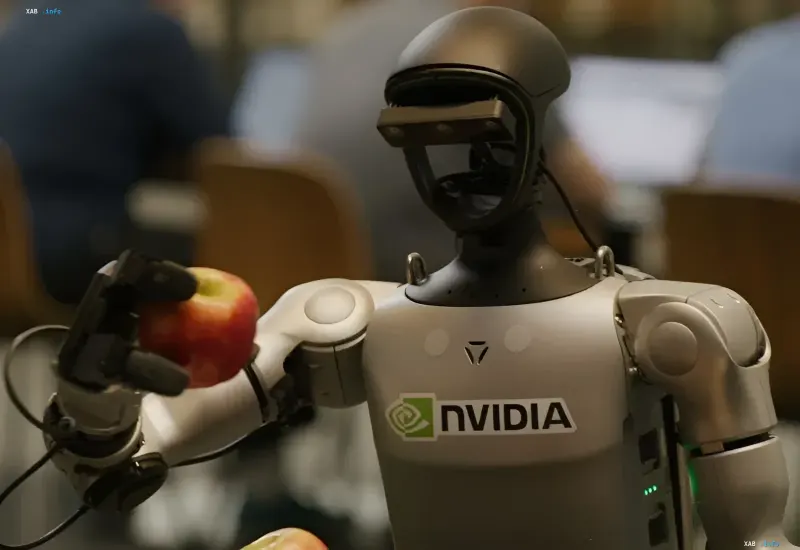
Laut dem Analysehaus Counterpoint Research wurden Stand 2025 in 61% der humanoiden Roboter Nvidia-Chips verbaut, womit das US-Unternehmen der unbestrittene Marktführer bei KI-Beschleunigern für humanoide Robotik ist. Zu seinem Kundenkreis gehören AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics und Noetix Robotics. Analysten betonen jedoch, dass diese Marktführerschaft vorübergehender Natur ist: Mit zunehmender Marktreife wird Nvidias Position durch Anbieter spezialisierter ASIC-Lösungen und heterogener Computing-Plattformen schrittweise verwässert werden.
Der Markt wächst rasant: Prognose bis 2030
Counterpoint Research prognostiziert, dass der weltweite Markt für KI-Beschleuniger für humanoide Roboter im Zeitraum bis einschließlich 2030 jährlich um durchschnittlich 144% wachsen und die Gesamtauslieferungen 1,1 Millionen Geräte erreichen werden. Zum Vergleich: Ende 2025 entfiel ein signifikanter Teil des Marktes — 32% — auf humanoide Roboter, die überhaupt nicht mit spezialisierten KI-Beschleunigern ausgestattet waren, was auf einen hohen Anteil an „ungedeckter“ Nachfrage hinweist. Genau dieses Segment wird in den kommenden Jahren das Hauptkampfschlachtfeld zwischen den Anbietern sein.
ASIC gegen GPU: Vertikale Integration von Autoherstellern
Ende 2025 kontrollierte Tesla 5% des Marktes für humanoide KI-Chips, weitere 2% teilten sich Intel, Qualcomm und Xpeng. Automobilhersteller treiben die Idee der vertikalen Integration voran: Die von ihnen entwickelten anwendungsspezifischen integrierten Schaltungen (ASICs) haben sich aus den Autopilot-Bordsystemen von Fahrzeugen entwickelt und werden sich mit der Massenverbreitung humanoider Roboter weiterentwickeln. Xpeng plant laut Interfax, seine eigenen humanoiden Roboter 2027 auf den Weltmarkt zu bringen. Das chinesische Unternehmen D-Robotics, eine Ausgründung von Horizon Robotics, beansprucht durch Partnerschaften mit Leju Robotics und LIMX Dynamics ebenfalls eine bedeutende Rolle bei Hard- und Softwarelösungen für die Robotik.
Architekturwandel: Von GPUs zu heterogenen SoCs
Qualcomm fördert in diesem Segment eine heterogene Rechenarchitektur, deren Produkte sich durch geringere Kosten und höhere Energieeffizienz im Vergleich zu herkömmlichen GPUs auszeichnen. Laut Vertretern von Counterpoint Research verschiebt sich das Rechenökosystem der „Gehirne“ humanoider Roboter von der GPU-Dominanz hin zur Koexistenz mehrerer KI-Rechenarchitekturen. Gleichzeitig wird die Vorherrschaft von GPUs bestehen bleiben, da das Erreichen einer künstlichen allgemeinen Intelligenz (AGI) die Kombination von Vision-Language-Action-Modellen (VLA) und World Action Models (WAM) erfordert, mit einer schrittweisen Migration von ersteren zu letzteren und dem Aufkommen neuer KI-Modelltypen für die Robotik. Die Veröffentlichung des KI-Modells GPT-6 Astra hat laut Analysten die Debatte über die Wahl zwischen VLA- und LLM-dominierten Paradigmen neu entfacht, was die Verbreitung hybrider SoC-Lösungen nach sich ziehen wird.
Edge-Computing und verschärfter Wettbewerb nach 2027
Die lokalen Rechenressourcen von Robotern werden an Bedeutung gewinnen, da sie eine immer höhere Leistung in Kombination mit geringeren thermischen Einschränkungen und verbesserter Energieeffizienz erfordern. Qualcomm erweitert seinen Kundenstamm durch Partnerschaften mit Neura Robotics, VinMotion, Booster Robotics und Figure AI, auch wenn die Liefervolumina noch stark hinter Nvidia zurückbleiben. Nach 2027 dürfte sich der Wettbewerb in diesem Bereich drastisch verschärfen: Beschleuniger, die AGI-Klassen-Rechenlasten bewältigen können, werden in die Serienproduktion gehen. Parallel dazu stärken japanische Unternehmen — Renesas Electronics, Mitsubishi Electric, GMO Internet Group — ihre Partnerschaften mit chinesischen Humanoiden-Herstellern, was dem Markt einen weiteren geopolitischen Vektor hinzufügt.