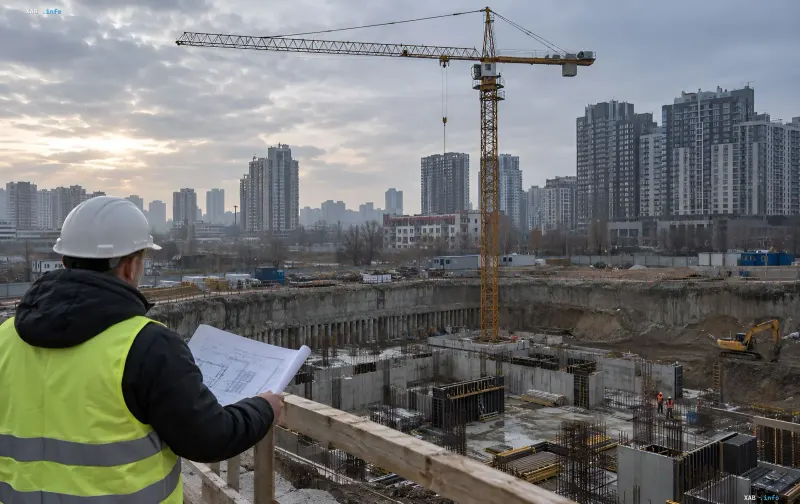
Im ersten Halbjahr 2026 wurde in der Ukraine mit dem Bau von 47,4 Tausend Wohnungen und Einfamilienhäusern begonnen. Im Vergleich zum Vorjahreszeitraum ging dieser Wert um 3 % zurück. Trotz des allgemeinen Rückgangs der Neubauvolumina hält der Markt ein hohes Preisniveau: Die teuersten Neubauten konzentrieren sich auf Lemberg (Lwiw) und Kiew, wobei die Startpreise in der Hauptstadt im Laufe des Jahres um 18 % gestiegen sind. Von RBC-Ukraine veröffentlichte Expertendaten zeichnen das Bild eines divergenten Marktes, auf dem die Hauptstadtregion als Hauptanker des Rückgangs fungiert, während die übrigen Regionen ein Aktivitätswachstum verzeichnen.
Die Hauptstadtregion als Ursache des Gesamtrückgangs
Der allgemeine Rückgang der Neubauvolumina hängt direkt mit den Indikatoren der Hauptstadtregion zusammen. In Kiew selbst ging die Zahl der Wohnungen, deren Bau im ersten Halbjahr 2026 begann, um 65 % zurück. In der Region Kiew betrug der Rückgang 41 %. Genau diese beiden Kennzahlen bilden den Hauptanteil des landesweiten Rückgangs um 3 %. Gleichzeitig ist in anderen Regionen der Ukraine die entgegengesetzte Dynamik zu beobachten: Die Bautätigkeit stieg um 26 %, was auf eine Verlagerung von Nachfrage und Projektaktivität außerhalb des Hauptstadtclusters hinweist.
Preisgeographie: Von Lemberg bis Saporischschja
Auf dem Primärmarkt bleibt eine ausgeprägte Preisdifferenzierung nach Städten bestehen. Der höchste Medianpreis pro Quadratmeter wurde in Lemberg mit 69,8 Tausend Hrywnja verzeichnet. Kiew nimmt mit Kosten von 65 Tausend Hrywnja pro Quadratmeter den zweiten Platz ein. Im Gegensatz dazu wurde der niedrigste Preis auf dem Primärmarkt in Saporischschja verzeichnet, wo die durchschnittlichen Kosten pro Quadratmeter bei 24 100 Hrywnja liegen. Die Kluft zwischen dem teuersten und dem günstigsten Markt übersteigt das Zweieinhalbfache, was die regionale Heterogenität der Neubaupreislandschaft unterstreicht.
Preisdynamik in Kiew und Aufteilung nach Wohnklassen
In der Hauptstadt stieg der Startpreis für Neubauten im Laufe des Jahres um 18 %, einschließlich eines Zuwachses von 11,7 % allein in den letzten sechs Monaten. Dabei fiel die Preisänderung je nach Wohnklasse ungleichmäßig aus. Innerhalb eines halben Jahres verteuerten sich Neubauten der Komfortklasse um 10,6 %, während die Wirtschafts- und Premiumklasse leicht an Wert verloren. Eine solche Differenzierung weist auf eine Verschiebung der Nachfrage hin zum mittleren Segment hin und darauf, dass sich das Preiswachstum in Kiew genau in der Komfortklasse konzentriert.
Marktkontext: Angebot und Trends im Jahr 2026
Die Preis- und Baudynamik wird vor dem Hintergrund von Veränderungen des Angebotsvolumens auf dem Sekundär- und Primärmarkt betrachtet. Den verfügbaren Daten zufolge sank die Zahl der Wohnungsverkaufsinserate in Kiew im Laufe des Jahres um 4 %, in Iwano-Frankiwsk um 27 %, während in Odessa das Angebotsvolumen um fast ein Drittel zunahm. Diese regionalen Kontraste ergänzen ein Bild, bei dem der Rückgang der Baubeginne in der Hauptstadtregion mit wachsender Aktivität in den übrigen Regionen und einer heterogenen Preisdynamik nach Klassen und Städten einhergeht.