В условиях полномасштабной войны безопасность промышленного предприятия перестала быть исключительно вопросом корпоративного управления. Каждое разрушенное производство — это потерянные рабочие места, налоговые поступления, нарушенные логистические цепочки и дополнительная нагрузка на государственный бюджет. Именно поэтому привлечение частного сектора к противовоздушной обороне стало закономерным шагом: бизнес имеет ресурсы, заинтересованность и готовность инвестировать в защиту собственных объектов. Однако, как отмечает в эксклюзивной колонке для РБК-Украина адвокат судебной практики Juscutum Ксения Межова, за этим шагом следует неудобный для государства вопрос: справедливо ли облагать налогами расходы, которые фактически направлены на выполнение задач общенациональной обороны?
Правовая основа: экспериментальный проект Кабмина
Постановлением Кабинета Министров Украины от 19 ноября 2025 года №1506 «О реализации экспериментального проекта по усилению противовоздушной обороны территории Украины путём привлечения предприятий независимо от формы собственности к образованию групп противовоздушной обороны» был введён механизм, позволяющий компаниям за собственный счёт создавать мобильные группы защиты, приобретать вооружение и сбивать вражеские дроны. Важно понимать: частная ПВО — это не создание независимых вооружённых формирований. Подразделения работают как часть общей системы в управлении Воздушного командования Воздушных Сил ВСУ, по определённым государством процедурам и под военным командованием.
Масштаб программы: от заявок до боевого дежурства
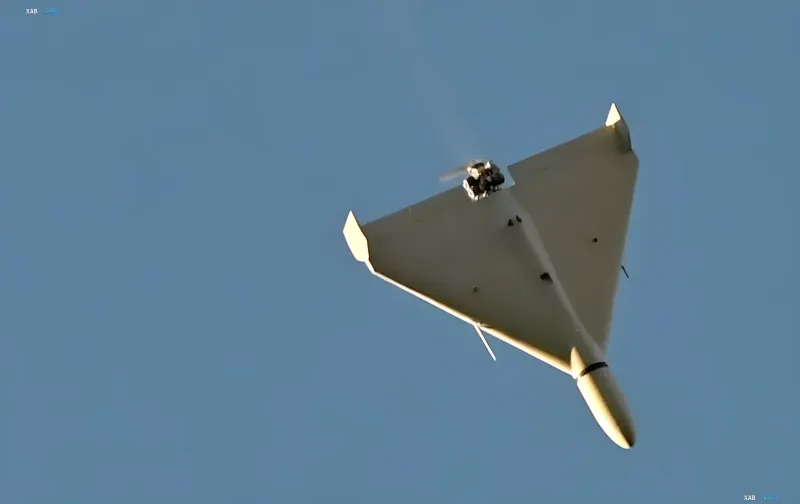
По данным, собранным Delo.ua, к середине июля 2026 года на участие в эксперименте подали заявки 62 предприятия, 51 из них получили специальный статус «уполномоченного предприятия», однако до боевого дежурства дошли группы лишь четырёх компаний. При этом Focus.ua сообщает, что к проекту присоединились уже почти 100 украинских предприятий, что свидетельствует о быстром росте интереса бизнеса к собственной защите. Минобороны сообщало о более чем 50 уничтоженных ударных дронах «Шахед» и разведывательных Zala в рамках деятельности частных групп ПВО. Защита серьёзного промышленного объекта, в зависимости от конфигурации, оценивается в сумму от 20 млн гривен (около $250 тыс. – $500 тыс. и более), а потенциально речь идёт о миллиардном рынке, хотя его фактический оборот и суммы контрактов остаются закрытыми.
Налоговый парадокс: НДС и налоговый кредит
Для бизнеса участие в частной ПВО означает не только организационные обязанности, но и существенные финансовые затраты: оборудование для обнаружения и противодействия воздушным угрозам, его обслуживание, подготовка персонала, создание инфраструктуры. Здесь возникает парадокс, на который указывает Ксения Межова. Налоговый кодекс Украины предусматривает ряд специальных режимов и льгот для операций с отдельными товарами оборонного назначения, однако наличие таких положений не означает, что любое оборудование, приобретённое для частной ПВО, автоматически освобождается от НДС. Ключевое значение имеют конкретный вид оборудования, его классификация, условия поставки, статус участников операции и требования конкретной налоговой нормы. Более того, необходимо различать освобождение от НДС при поставке оборудования и право покупателя на налоговый кредит — это разные правовые механизмы с разными финансовыми последствиями.
Практический расчёт: 10 млн гривен и 2 млн сверху
Представим, что предприятие планирует потратить 10 млн гривен на создание системы защиты. Если соответствующая поставка облагается НДС по основной ставке 20%, дополнительная сумма налога составит 2 млн гривен. При наличии предусмотренных законом условий предприятие может получить право на налоговый кредит, однако это не всегда устраняет временную нагрузку на оборотные средства, а при отдельных моделях использования оборудования могут возникать дополнительные налоговые обязательства. Фактически бизнес оказывается в ситуации, когда он финансирует общественно важную функцию, а затем вынужден отдельно доказывать налоговым органам правомерность учёта соответствующих операций. Для официальных участников системы частной ПВО, по мнению Межовой, необходимо предусмотреть максимально понятный механизм применения налоговых льгот, чтобы неопределённость не отпугивала потенциальных инвесторов в собственную безопасность.
Первые лицензии и рынок после войны
Первой среди украинских defense-tech компаний, получившей лицензию на создание собственной частной ПВО, стала «Генерал Черешня». В состав её технических комплексов входят дроны-перехватчики AIR и Speed, а также антишахидная платформа BULLET. Все мобильные группы работают с использованием технологий дистанционного запуска, управления и систем донаведения. Параллельно компания запустила Академию, готовящую пилотов для других предприятий по углублённой программе. Вопрос, который поднимает Delo.ua, касается и перспектив: сохранится ли эта модель после войны, когда рынок частной ПВО может трансформироваться из оборонного в коммерческий. Пока же для государства задача состоит в том, чтобы налоговая система обеспечивала реальное уменьшение финансовой нагрузки на бизнес, инвестирующий в оборону, а не создавала дополнительные барьеры для выполнения общенациональной функции.