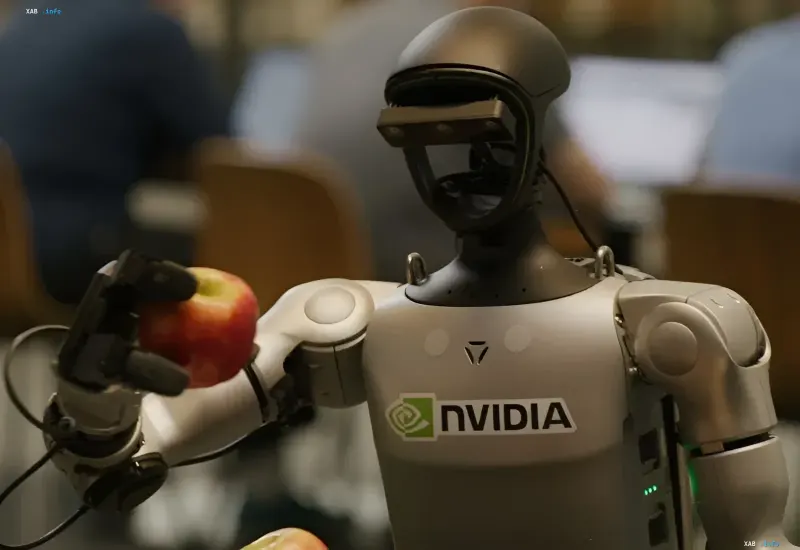
По данным аналитического агентства Counterpoint Research, по состоянию на 2025 год чипы Nvidia устанавливались в 61% человекоподобных роботов, что делает американскую компанию безоговорочным лидером рынка ИИ-ускорителей для гуманоидной робототехники. В её клиентский перечень входят AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics и Noetix Robotics. Однако аналитики подчёркивают, что этот лидерство носит временный характер: по мере зрелости рынка позиции Nvidia будут постепенно размываться за счёт поставщиков специализированных ASIC-решений и гетерогенных вычислительных платформ.
Рынок вырастет в разы: прогноз до 2030 года
Counterpoint Research прогнозирует, что объём мирового рынка ИИ-ускорителей для человекоподобных роботов в период до 2030 года включительно будет ежегодно расти в среднем на 144%, а суммарные поставки достигнут 1,1 млн устройств. Для сравнения: по итогам 2025 года значительная часть рынка — 32% — приходилась на человекоподобных роботов, вообще не оснащённых специализированными ИИ-ускорителями, что указывает на высокую долю «непокрытого» спроса. Именно этот сегмент станет основным полем битвы между поставщиками в ближайшие годы.
ASIC против GPU: вертикальная интеграция автопроизводителей
По итогам 2025 года Tesla контролировала 5% рынка ИИ-чипов для гуманоидов, ещё 2% делили между собой Intel, Qualcomm и Xpeng. Автопроизводители продвигают идею вертикальной интеграции: специализированные интегральные микросхемы (ASIC), которые они разрабатывают, эволюционировали из бортовых систем автопилота транспортных средств и будут совершенствоваться по мере массового распространения человекоподобных роботов. Xpeng, по данным Interfax, планирует вывести на мировой рынок собственных человекоподобных роботов в 2027 году. Китайская D-Robotics, отпочковавшаяся от Horizon Robotics, через партнёрство с Leju Robotics и LIMX Dynamics также претендует на роль значимого игрока в аппаратных и программных решениях для робототехники.
Смещение архитектур: от GPU к гетерогенным SoC
Qualcomm в этом сегменте продвигает разнородную вычислительную архитектуру, продукция которой отличается более низкой стоимостью и более высокой энергетической эффективностью по сравнению с привычными GPU. По словам представителей Counterpoint Research, вычислительная экосистема «мозгов» человекоподобных роботов смещается от доминирования GPU к сосуществованию множества вычислительных архитектур ИИ. При этом преобладание GPU сохранится, поскольку для достижения сильного искусственного интеллекта (AGI) важно сочетать модели «зрение-язык-действие» (VLA) и модели действий в мире (WAM), с постепенной миграцией от первых ко вторым и появлением новых типов ИИ-моделей для робототехники. Выход ИИ-модели GPT-6 Astra, по оценке аналитиков, оживил дебаты о выборе между парадигмами с доминированием VLA и LLM, что повлечёт распространение гибридных решений типа SoC.
Локальные вычисления и усиление конкуренции после 2027 года
Локальные вычислительные ресурсы роботов будут обретать всё большее значение, поскольку от них потребуется всё более высокое быстродействие в сочетании с более низкими тепловыми ограничениями и улучшенной энергетической эффективностью. Qualcomm расширяет спектр клиентов, сотрудничая с Neura Robotics, VinMotion, Booster Robotics и Figure AI, хотя объёмы поставок пока сильно уступают Nvidia. После 2027 года конкуренция в сфере должна резко усилиться: в массовое производство поступят ускорители, способные справляться с вычислительными нагрузками класса AGI. Параллельно японские компании — Renesas Electronics, Mitsubishi Electric, GMO Internet Group — укрепляют партнёрства с китайскими производителями гуманоидов, что добавляет рынку ещё один геополитический вектор развития.