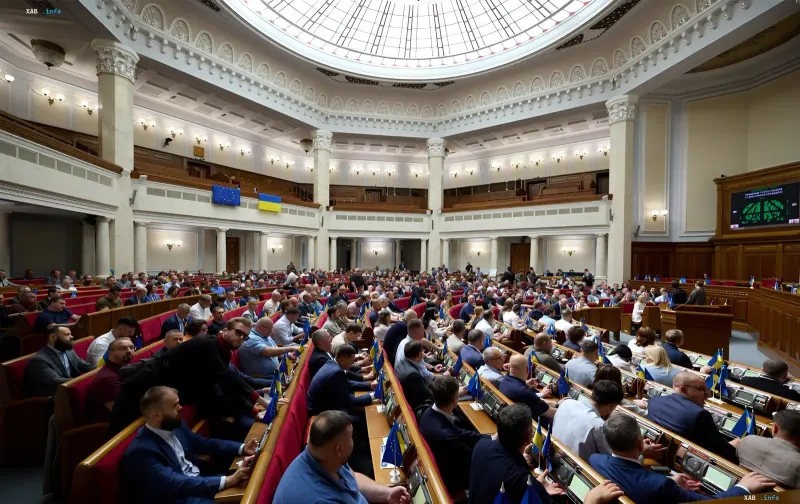
11 ноября Верховная Рада Украины приняла в целом законопроект №16037-д об упрощении администрирования налога на добавленную стоимость. Документ доработан на основе правительственного законопроекта №16037 и направлен на то, чтобы снизить административную нагрузку на налогоплательщиков и сделать взаимодействие с контролирующими органами более предсказуемым. Как сообщает РБК-Украина со ссылкой на карточку законопроекта, изменения затрагивают налоговую отчетность, порядок проведения проверок и правила обложения отдельных операций.
Предзаполненные декларации и выбор отчетного периода для ФОП
Ключевое нововведение — возможность получать предварительно заполненные декларации по НДС и налоговые накладные. Они будут формироваться на основании информации, уже содержащейся в электронных системах Государственной налоговой службы; объем данных и порядок их использования определит Министерство финансов. Для физических лиц-предпринимателей, зарегистрированных плательщиками НДС, вводится право самостоятельно выбирать отчетный период — представлять отчетность ежемесячно или ежеквартально. Кроме того, порог для назначения документальных проверок декларирования бюджетного возмещения и отрицательного значения НДС увеличивается со 100 тысяч до 1 миллиона гривен.
Сводные накладные, оспаривание проверок и «белый бизнес»
Отдельные изменения касаются составления сводных налоговых накладных: такое право получат плательщики, получившие предоплату за товары или услуги на сумму, превышающую стоимость поставленного за месяц объема при ритмичной или непрерывной поставке, в том числе по операциям, объемы которых определяются по приборам учета. Налогоплательщики смогут оспаривать суммы обязательств, начисленные по результатам документальных проверок, однако при решении в пользу контролирующего органа штрафные санкции и пеня уплачиваются в полном объеме. Для предприятий, проходящих реорганизацию путем преобразования, предусмотрена возможность переносить отрицательное значение НДС в налоговый кредит без документальной проверки. Изменится и критерий отнесения к категории «белого бизнеса»: вместо 12 отчетных налоговых периодов будут учитываться четыре квартала.
Идентификаторы в накладных и налог на продажу транспорта
Закон устанавливает дополнительные требования к заполнению налоговых накладных. При реализации транспортных средств по товарным позициям 8702–8705 УКТ ВЭД (легковые и грузовые автомобили, автобусы, специальная техника) обязательным станет указание VIN-кода, а при продаже смартфонов и других телефонов — международного идентификатора IMEI. Отдельный блок касается доходов физических лиц от продажи или обмена транспорта: доход от продажи в течение года легкового автомобиля, мотоцикла или мопеда не будет облагаться налогом, если средство находилось в собственности более 183 дней с момента государственной регистрации. Правило не распространяется на транспорт, полученный по наследству; в остальных случаях ставка 5% или 18% определяется с учетом периода владения.
Табачные марки, ипотечные облигации и сроки вступления в силу
Документ также предусматривает временное послабление для импортеров сигарет: до 31 декабря 2026 года они смогут приобретать акцизные марки на сигареты с фильтром и без него без ограничений по накоплению запасов табачных изделий, а законодательство о налогообложении согласовывается с изменениями в сфере ипотечных облигаций. Законопроект разработан для выполнения международных обязательств Украины перед Европейским Союзом и Международным валютным фондом, а его принятие названо одним из ключевых условий получения макрофинансовой помощи от ЕС и траншей финансирования от МВФ. После подписания президентом документ вступит в силу на следующий день после официального опубликования; отдельные положения начнут действовать с 1 января 2027 года, а часть норм — с 1 июля 2027 года, но не ранее вступления в силу закона Украины «О секьюритизации и облигациях с покрытием».