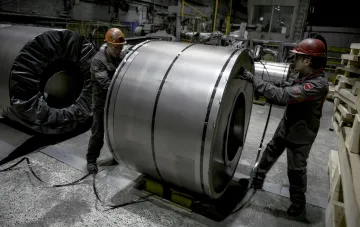
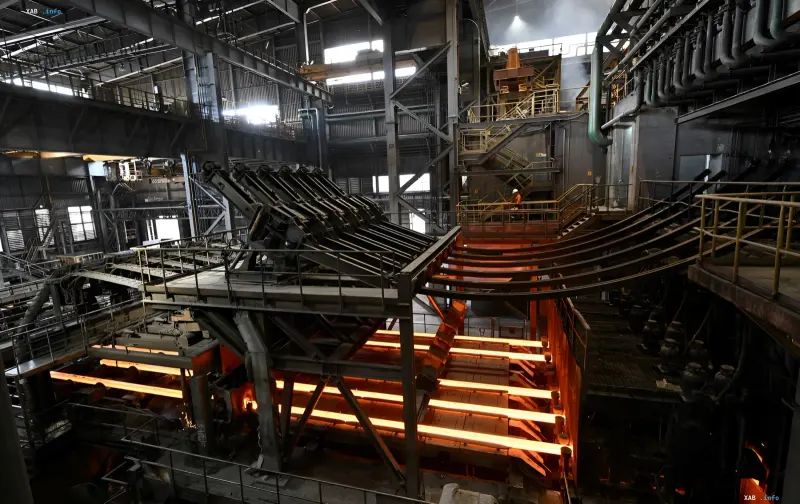
Остановка крупнейших металлургических предприятий Украины в результате российских ударов по производственным мощностям привела к структурному сдвигу на рынке металлопродукции: страна, которая ещё несколько лет назад была одним из заметных экспортёров стали, превращается в импортозависимый рынок. По данным «Укрметаллургпрома», доля импорта во внутреннем потреблении выросла с 22,6% в 2021 году до 46,8% за три квартала 2026 года. За этот период Украина импортировала 84 тысячи тонн арматуры — почти в полтора раза больше, чем за аналогичный период прошлого года. Основными поставщиками стали Китай и Турция, однако отдельные виды продукции приходится закупать на менее привычных рынках: в сентябре значительные объёмы арматуры поступили из Египта, а катанку для производства сеток начали импортировать из Молдовы.
Масштаб дефицита и производственный коллапс
Под ударами оказались предприятия Группы «Метинвест», «АрселорМиттал Кривой Рог» и «Интерпайп» — ключевые игроки внутреннего рынка. Внутреннее производство стали резко сократилось, запасы арматуры и проката стали иссякать. По оценке аналитического центра GMK Center, ежемесячный дефицит наиболее востребованных видов проката составляет уже около 200 тысяч тонн, и импорт пока не компенсирует этот недостаток. В самой «Метинвесте» заявили, что в течение месяца могут обеспечить около 95% прогнозируемого спроса, однако по отдельным позициям дефицит уже ощутим. Директор GMK Center Станислав Зинченко подчеркнул, что найти поставщиков на такие крупные партии и доставить металл по суше в условиях заблокированных портов — «колоссальный вызов для отрасли».
Логистический тупик: два месяца на поставку
Быстро увеличить объёмы поставок мешают логистические ограничения. Металл приходится перевозить через порты Румынии и Болгарии, а затем доставлять в Украину по железной дороге или автотранспортом. Такой маршрут занимает не менее двух месяцев, что делает оперативное реагирование на дефицит практически невозможным. Дополнительную нагрузку создают внутренние перевозки: августовское повышение грузовых тарифов «Укрзализныци» на 30% увеличило себестоимость доставки продукции до конечных потребителей. Комбинация длинных международных маршрутов и подорожавших внутренних перевозок формирует двойное давление на цены металлопродукции.
Строительный сектор на грани остановки
Проблемы с поставками металла уже напрямую влияют на строительную отрасль. В компании KAN Development заявили, что без импорта арматуры строительство может столкнуться с серьёзными ограничениями. Основатель компании Игорь Никонов отметил: «Резерв тает, и без импорта строительство остановится. Ситуация, когда базовый прокат приходится импортировать, для нас совершенно новая». По его оценке, только за последний год себестоимость строительства выросла на 30–35%, а арматура подорожала примерно на 60%. Застройщики вынуждены искать альтернативных поставщиков и закладывать риски дальнейшего роста цен в стоимость проектов.
Бюджетные потери и системные последствия
Атаки на производство и логистику уже привели к существенным потерям для государственного бюджета. За девять месяцев 2026 года он недополучил около 49,5 млрд грн налоговых поступлений, а до конца года эта сумма может возрасти до 70 млрд грн. По пессимистическому сценарию, общий ущерб может достигнуть 100 млрд грн. Таким образом, остановка металлургии бьёт не только по строительному сектору, но и по фискальным возможностям государства, лишая его значительного потока налоговых доходов от одного из крупнейших промышленных кластеров страны.
Что дальше: новый статус-кво
Главное изменение уже произошло и носит системный характер: Украина из крупного производителя и экспортёра стали превращается в импортозависимый рынок. Для строительного сектора это означает более дорогую логистику, более длинные сроки поставок и дополнительное давление на себестоимость проектов. Пока рынок частично поддерживают складские запасы, однако их «резерв тает», как отмечают сами участники отрасли. Без восстановления внутреннего производства или формирования устойчивых альтернативных цепочек поставок дефицит металлопродукции рискует стать хроническим фактором, определяющим темпы и стоимость строительства на ближайшие годы.