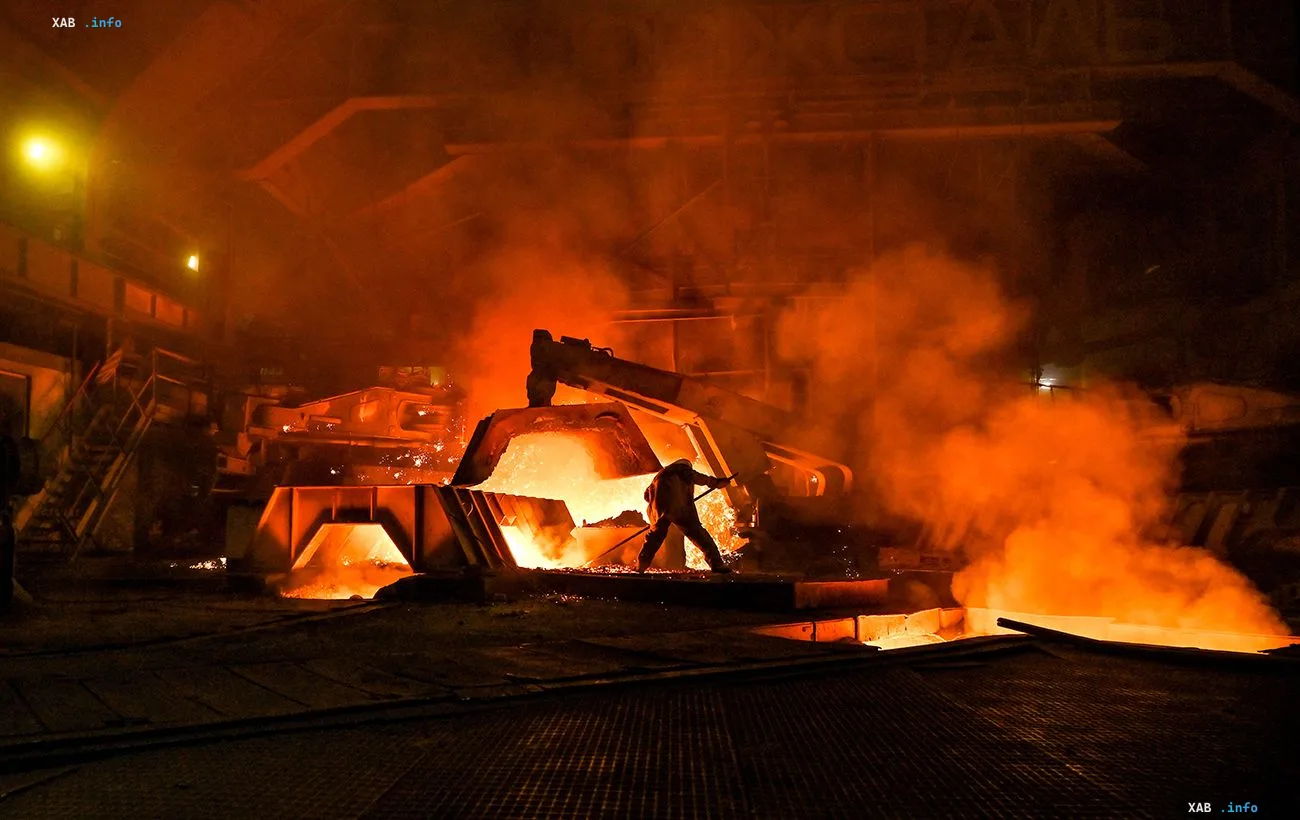
Украинская металлургическая отрасль переживает один из наиболее глубоких кризисов за всё время полномасштабной войны. Одновременное давление российских ударов по промышленным объектам, дефицит и высокая стоимость электроэнергии, блокада черноморских портов, рост железнодорожных тарифов и новые торговые ограничения Евросоюза привели к тому, что ключевые комбинаты страны фактически остановлены. По данным, опубликованным РБК-Украина со ссылкой на материал Цензор.НЕТ, в августе 2026 года производство стали в Украине сократилось на 57,3%, а в «Метинвесте» констатируют, что новые вызовы поставили отрасль «на грань выживания».
Остановка комбинатов и цепная реакция по смежным отраслям
После серии российских атак в августе и сентябре 2026 года из строя были выведены «Запорожсталь», «Каметсталь» и ArcelorMittal Кривой Рог — три крупнейших металлургических предприятия страны. Остановка комбинатов немедленно отразилась на смежных секторах: производство на горно-обогатительных комбинатах в августе упало примерно на 40%. По оценке генерального директора GMK Center Станислава Зинченко, горно-металлургический комплекс обеспечивает около 40% работы «Укрзализныци», 30–40% грузовой базы портов и 10–20% загрузки машиностроительного сектора. Таким образом, дальнейшее сокращение производства несёт риски далеко за пределами самой металлургии.
Логистический коллапс и энергетический дефицит
Кризис усугубляется комплексом логистических и энергетических проблем. Блокада морских портов лишила комбинаты основного экспортного канала: в августе 2026 года экспорт чугуна из Украины упал до нуля. Рекордное обрушение зафиксировано и по стальным полуфабрикатам — продажи за границу снизились на 76% по сравнению с июлем 2026 года и на 71% в годовом измерении. Одновременно растут железнодорожные тарифы, ощущается дефицит локомотивов и вагонов, а высокая стоимость и нестабильность энергоснабжения делают экономически нецелесообразным запуск даже частично сохранившихся мощностей. По оценкам отрасли, без стабильной работы черноморских портов комбинаты не смогут выйти на экономически оправданные объёмы производства.
Европейский рынок: новые квоты и CBAM
Отдельным ударом по отрасли стали новые торговые ограничения ЕС, вступившие в силу с июля 2026 года. Ранее более 80% украинского металлургического экспорта направлялось на европейский рынок. Новые квоты могут сократить поставки украинской металлопродукции на 60% по сравнению с 2025 годом — до примерно 1,05 млн тонн. В «Метинвесте» оценивают, что вместе с расходами на механизм CBAM (Carbon Border Adjustment Mechanism) новые ограничения могут стоить компании почти 700 млн евро экспортной выручки в год. «Закрытый для нас европейский рынок означает неизбежное сокращение мощностей и остановку заводов», — заявил Станислав Зинченко. Среди предложений отрасли — переговоры с ЕС по смягчению квот для украинской стали и введение специального режима CBAM на период войны.
Потеря внутреннего рынка и социальная нагрузка
Параллельно Украина быстро теряет и внутренний рынок. Если раньше доля импорта в потреблении стали составляла 10–20%, то сейчас она приблизилась к 50%: из примерно 4 млн тонн внутреннего потребления уже около 2 млн тонн приходится на импорт, преимущественно из Турции и Китая. Социальные риски кризиса также значительны: по данным GMK Center, отрасль обеспечивает около 70 тыс. прямых рабочих мест и ещё примерно 280 тыс. — в смежных секторах. Большие комбинаты остаются ключевыми работодателями и налогоплательщиками в Запорожье, Кривом Роге, Каменском и других промышленных городах. Вклад металлургии в ВВП страны сократился с около 10,3% до полномасштабной войны до примерно 5,5% в прошлом году.
Противоречивые данные
В открытых источниках наблюдается расхождение в оценках масштаба остановки отрасли. По данным РБК-Украина и Цензор.НЕТ, производство стали в августе 2026 года сократилось на 57,3%. При этом издания Dengi.ua и NV (со ссылкой на Financial Times) используют формулировку о том, что российские удары вывели из строя 90% мощностей украинской металлургии и что «металлургии больше нет». Разница в цифрах может объясняться различием методологий: 57,3% — это фактическое сокращение объёма выпущенной стали за месяц, тогда как 90% может относиться к совокупной проектной мощности, выведенной из строя или работающей на ограниченных линиях. Точные сроки восстановления остановленных предприятий на момент публикации не определены: специалисты оценивают повреждения «Запорожстали» и «Каметстали», а по словам Зинченко, восстановление больших мощностей может длиться долго из-за необходимости разбора завалов, изготовления нового оборудования и сложности его доставки в условиях войны.
Перспективы: риск потери производственной базы
В отрасли предупреждают, что без комплексной государственной и международной поддержки Украина рискует одновременно потерять экспортные рынки, внутренний рынок и саму производственную базу, от которой зависят железная дорога, порты, машиностроение и экономика целых промышленных регионов. Критическим остаётся восстановление морской логистики и переговорный трек с ЕС по квотам и CBAM. Без действенных шагов по обоим направлениям, по оценке экспертов, отрасль может перейти от глубокого кризиса к необратимой утрате конкурентоспособности на мировом рынке.