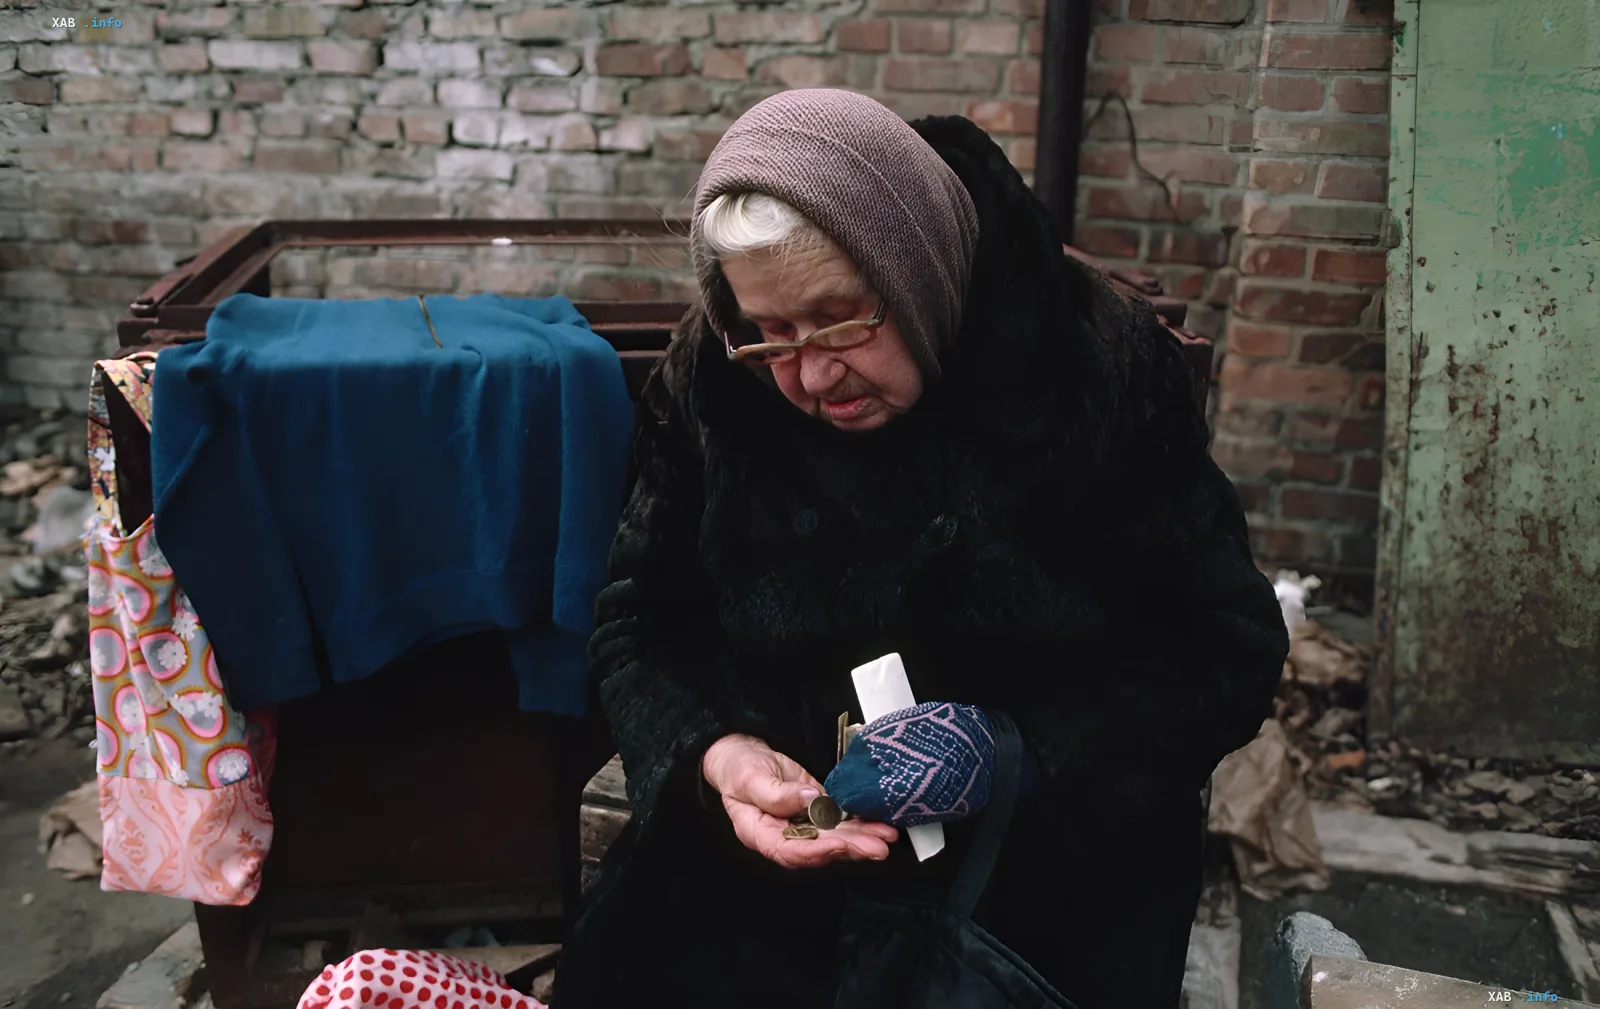
К 1 октября 2026 года кризис пенсионного обеспечения в Украине достиг критической точки. Около 2,4 млн граждан, что составляет почти четверть от общего числа пенсионеров, вынуждены существовать на сумму от 3 до 4 тысяч гривен в месяц. В пересчете на ежедневные расходы эта сумма составляет около 115 гривен, что ставит значительную часть населения за черту достойного существования в условиях современной экономической реальности.
Демографический коллапс и крах солидарной модели
Текущая солидарная система, где работающее население обеспечивает выплаты пенсионерам, оказалась в тупике. Демографическое старение, масштабные миграционные процессы, начавшиеся в 2022 году, и высокая доля теневой занятости привели к дефициту Пенсионного фонда. Средняя пенсия в стране составляет 7 273 грн в месяц, что в годовом исчислении эквивалентно примерно 1 710 евро. Для сравнения, в развитых экономиках Европы этот показатель зачастую превышает 20–30 тысяч евро в год, что создает колоссальный разрыв в уровне жизни.
Европейский опыт против украинской реальности
Анализ данных Евростата за 2022 год и актуальные тренды 2026 года показывают, что страны с высокими показателями пенсионного обеспечения давно перешли к многоуровневой системе. В таких государствах, как Нидерланды или Дания, пенсия не является единственным источником дохода, а дополняется частными накопительными счетами и профессиональными фондами. В Украине же государственная пенсия замещает лишь 20–25% прежнего заработка, в то время как международный стандарт адекватного обеспечения, согласно расчетам ОЭСР, предполагает коэффициент замещения на уровне 63% и выше.
Необходимость пенсионной реформы
Главная системная проблема Украины заключается в отсутствии развитого второго уровня накопительной системы, который за десятилетия независимости так и не был полноценно внедрен. Опыт Канады, где действует гибкий механизм Canada Pension Plan (CPP), привязанный к стажу и личным взносам, доказывает эффективность диверсификации доходов. Без внедрения механизмов долгосрочного накопления и привлечения инвестиций, нынешняя модель не способна обеспечить адекватную старость даже при стабилизации экономики.