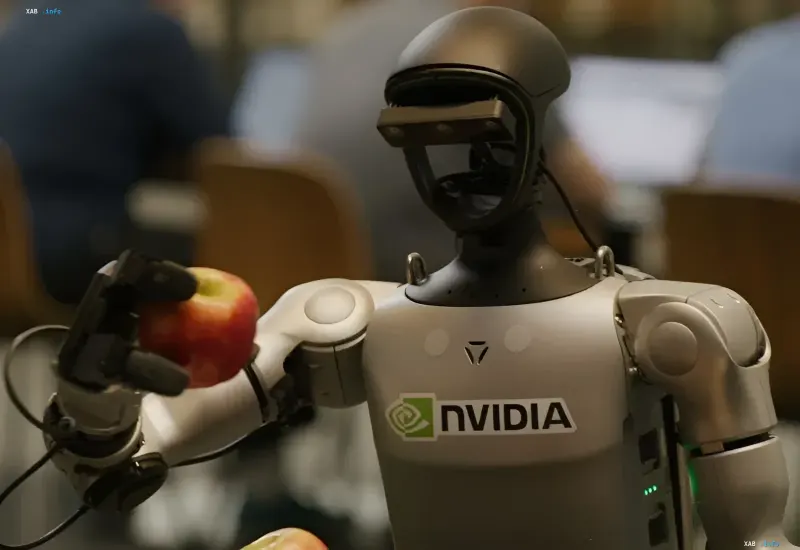
За даними аналітичного агентства Counterpoint Research, станом на 2025 рік чипи Nvidia встановлювалися в 61% людиноподібних роботів, що робить американську компанію беззаперечним лідером ринку ШІ-прискорювачів для гуманоїдної робототехніки. До її клієнтського переліку входять AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics та Noetix Robotics. Проте аналітики наголошують, що це лідерство має тимчасовий характер: у міру зрілості ринку позиції Nvidia поступово розмиватимуться за рахунок постачальників спеціалізованих ASIC-рішень і гетерогенних обчислювальних платформ.
Ринок зросте в рази: прогноз до 2030 року
Counterpoint Research прогнозує, що обсяг світового ринку ШІ-прискорювачів для людиноподібних роботів у період до 2030 року включно щорічно зростатиме в середньому на 144%, а сумарні поставки досягнуть 1,1 млн пристроїв. Для порівняння: за підсумками 2025 року значна частина ринку — 32% — припадала на людиноподібних роботів, які взагалі не були оснащені спеціалізованими ШІ-прискорювачами, що вказує на високу частку «непокритого» попиту. Саме цей сегмент стане основним полем битви між постачальниками найближчими роками.
ASIC проти GPU: вертикальна інтеграція автовиробників
За підсумками 2025 року Tesla контролювала 5% ринку ШІ-чипів для гуманоїдів, ще 2% ділили між собою Intel, Qualcomm та Xpeng. Автовиробники просувають ідею вертикальної інтеграції: спеціалізовані інтегральні мікросхеми (ASIC), які вони розробляють, еволюціонували з бортових систем автопілота транспортних засобів і вдосконалюватимуться в міру масового поширення людиноподібних роботів. Xpeng, за даними Interfax, планує вивести на світовий ринок власних людиноподібних роботів у 2027 році. Китайська D-Robotics, що відокремилася від Horizon Robotics, через партнерство з Leju Robotics та LIMX Dynamics також претендує на роль значущого гравця в апаратних і програмних рішеннях для робототехніки.
Зміщення архітектур: від GPU до гетерогенних SoC
Qualcomm у цьому сегменті просуває різнорідну обчислювальну архітектуру, продукція якої відрізняється нижчою вартістю та вищою енергетичною ефективністю порівняно зі звичними GPU. За словами представників Counterpoint Research, обчислювальна екосистема «мозків» людиноподібних роботів зміщується від домінування GPU до співіснування безлічі обчислювальних архітектур ШІ. При цьому переважання GPU збережеться, оскільки для досягнення сильного штучного інтелекту (AGI) важливо поєднувати моделі «зір-мова-дія» (VLA) та моделі дій у світі (WAM), з поступовою міграцією від перших до других і появою нових типів ШІ-моделей для робототехніки. Вихід ШІ-моделі GPT-6 Astra, за оцінкою аналітиків, пожвавив дебати щодо вибору між парадигмами з домінуванням VLA та LLM, що спричинить поширення гібридних рішень типу SoC.
Локальні обчислення та посилення конкуренції після 2027 року
Локальні обчислювальні ресурси роботів набуватимуть дедалі більшого значення, оскільки від них вимагатиметься дедалі вища швидкодія в поєднанні з нижчими тепловими обмеженнями та покращеною енергетичною ефективністю. Qualcomm розширює спектр клієнтів, співпрацюючи з Neura Robotics, VinMotion, Booster Robotics та Figure AI, хоча обсяги постачань поки що сильно поступаються Nvidia. Після 2027 року конкуренція у сфері має різко посилитися: у масове виробництво надійдуть прискорювачі, здатні справлятися з обчислювальними навантаженнями класу AGI. Паралельно японські компанії — Renesas Electronics, Mitsubishi Electric, GMO Internet Group — зміцнюють партнерства з китайськими виробниками гуманоїдів, що додає ринку ще один геополітичний вектор розвитку.