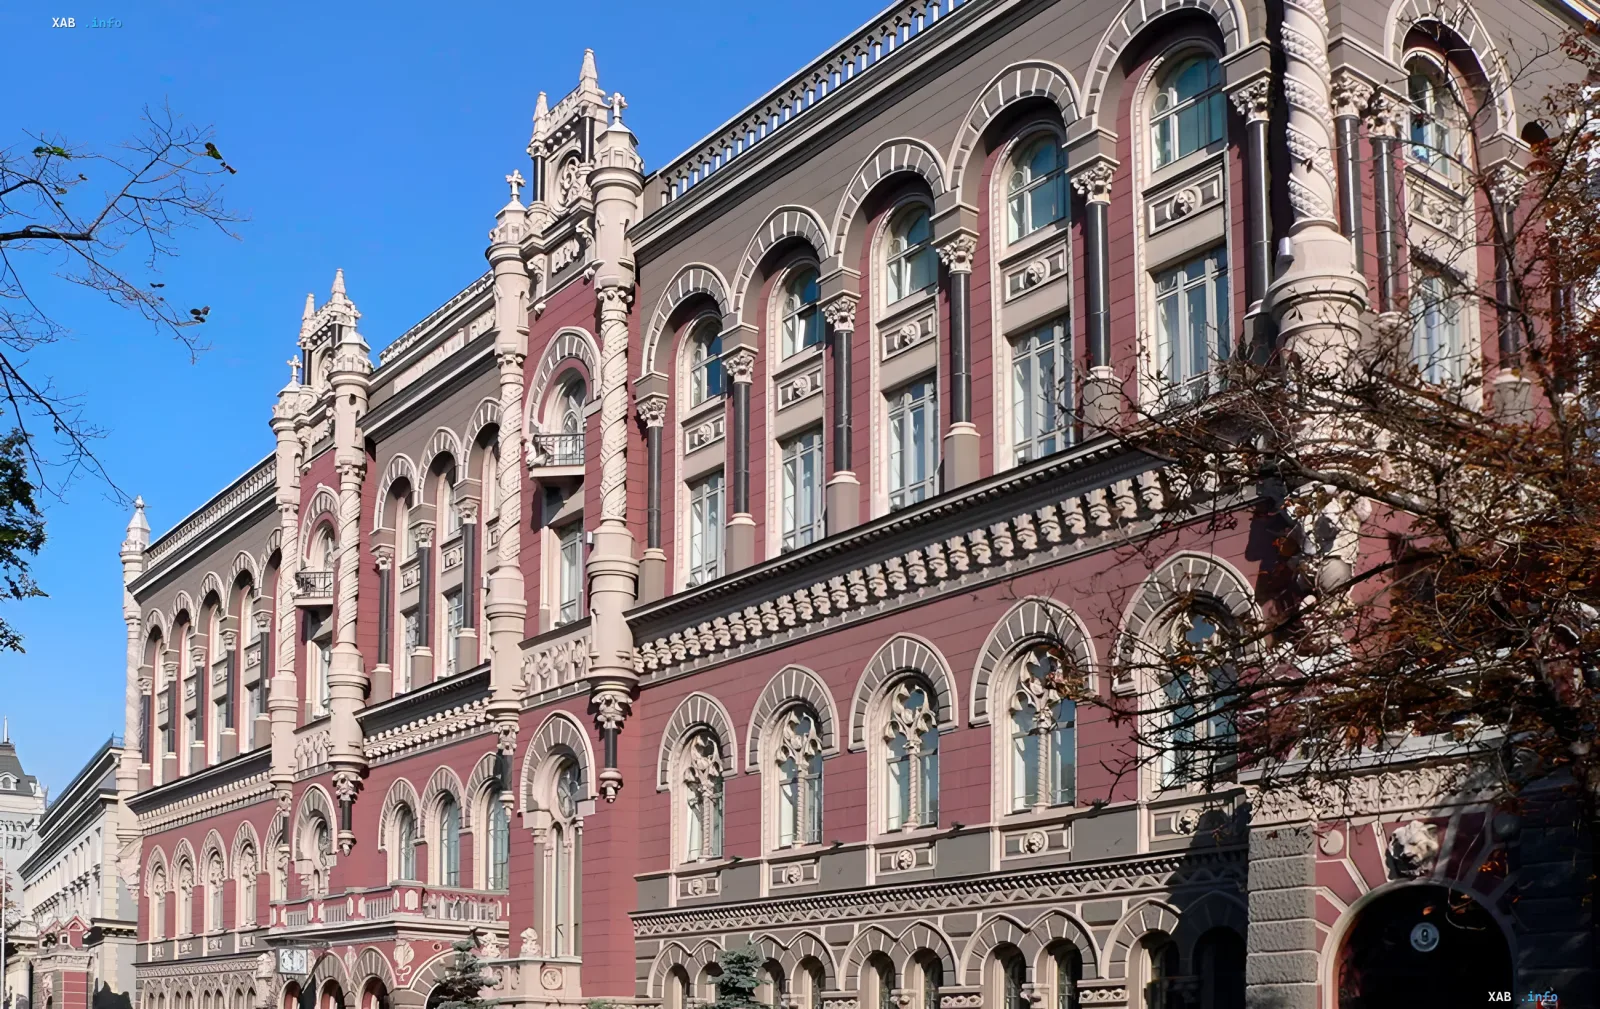
Рішення Національного банку підвищити облікову ставку з 15,5% до 16% стало важливим сигналом про те, як головний фінансовий регулятор країни оцінює економічні ризики на найближчі місяці. Осінні виклики, що включають постійні загрози та атаки на критичну інфраструктуру енергетики, а також неминуче зростання витрат бізнесу, створюють потужний додатковий тиск на споживчі ціни та загальну стабільність ринку.
Превентивні заходи проти інфляції
В умовах, коли річна інфляція демонструє тенденцію до прискорення, а бізнес змушений нести колосальні витрати на резервне живлення, паливо та логістику, монетарна влада змушена діяти на випередження. Підвищення ставки до 16% має превентивний характер. Її головне завдання полягає в тому, щоб заздалегідь купірувати інфляційні ризики, не дозволяючи національній економіці зірватися у цінову спіраль.
Вплив на депозити та заощадження громадян
Для пересічних вкладників це рішення регулятора відкриває нові можливості щодо захисту власних заощаджень від знецінення. Хоча автоматичного стрибка всіх ставок за вкладами очікувати не варто, загальна прибутковість гривневих депозитів залишається привабливою і коливається в межах 13,5–17,5% річних залежно від термінів та умов банківських програм. Конкуренція за капітал населення посилюється завдяки інструментам депозитних сертифікатів НБУ.
Ситуація з кредитуванням та партнерські програми
У секторі кредитування ситуація виглядає більш збалансованою, оскільки зростання облікової ставки не означає миттєвого подорожчання всіх позик для підприємців. Завдяки активному розвитку партнерських програм між банками та постачальниками обладнання чи сільськогосподарської техніки, кінцеві ставки для бізнесу вдається утримувати на прийнятному рівні, мінімізуючи негативний вплив макроекономічних факторів.