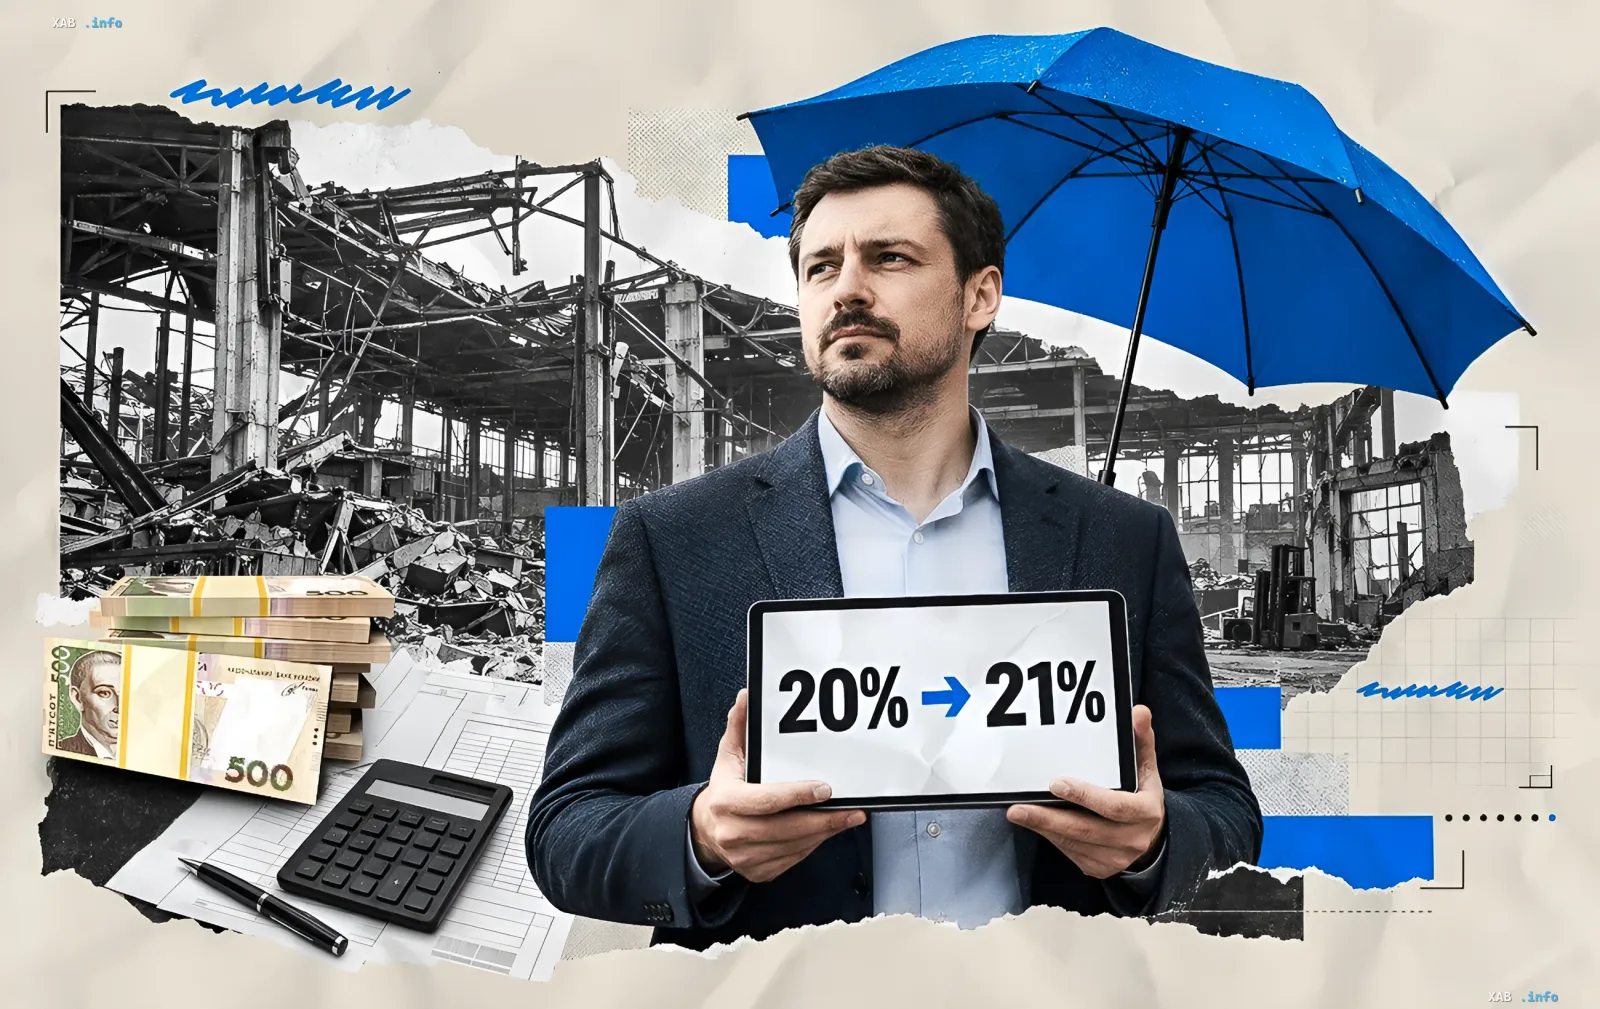
Уряд України заклав у проєкт державного бюджету на 2027 рік масштабну ініціативу з компенсації військових збитків бізнесу обсягом 58,7 млрд гривень. У Міністерстві економіки розраховують, що ця програма дозволить залучити від 2 до 4 мільярдів доларів міжнародних донорських коштів, надавши вітчизняним підприємствам до 10 млн доларів на відновлення зруйнованих ракетними ударами активів.
Фінансові джерела та бюджетні ризики
Ключовим джерелом наповнення нового фонду має стати підвищення стандартної ставки ПДВ з 20% до 21%. Проте експерти KSE Institute наголошують на серйозних ризиках: зі 131,3 млрд гривен додаткових надходжень від податкових заходів лише 14 млрд підкріплені чинним законодавством. Решта кошти вимагають ухвалення нових парламентських рішень, які поки що навіть не зареєстровані у Верховній Раді.
Модель First-loss та обмеження комерційного ринку
Запропонована державою схема будується на принципі First-loss, коли бюджет бере на себе перший шар військових збитків, створюючи простір для комерційного страхування. За оцінками Мінекономіки, щорічні збитки бізнесу становлять від 4 до 10 млрд доларів, тоді як ємність усього класичного страхового ринку не перевищує 1 млрд доларів. При цьому 94% українських компаній досі не мають достатнього страхового покриття.
Суперечливі дані
Під час обговорення ініціативи виникли помітні розбіжності в оцінках термінів реалізації та обсягів фінансування. Якщо керівництво Мінекономіки заявляє про плани запуску програми суворо з 1 січня 2027 року за умови оперативного пошуку джерел, то незалежні аналітичні центри підкреслюють відсутність необхідних законопроєктів у парламенті. Крім того, представники бізнесу вказують на недостатність ліміту в 10 млн доларів для великих підприємств критичної інфраструктури, що вимагають особливих механізмів портфельного страхування.
Експертні оцінки та перспективи відновлення
Представники бізнес-асоціацій та експертна спільнота неоднозначно оцінюють ідею підвищення податків заради створення фонду. З одного боку, підприємці гостро потребують захисту активів на прифронтових територіях та у великих містах, де класичні комерційні страховики повністю звернули програми через недиверсифіковані ризики. З іншого боку, додаткове фіскальне навантаження у вигляді зростання ПДВ може негативно позначитися на загальній конкурентоспроможності економіки.