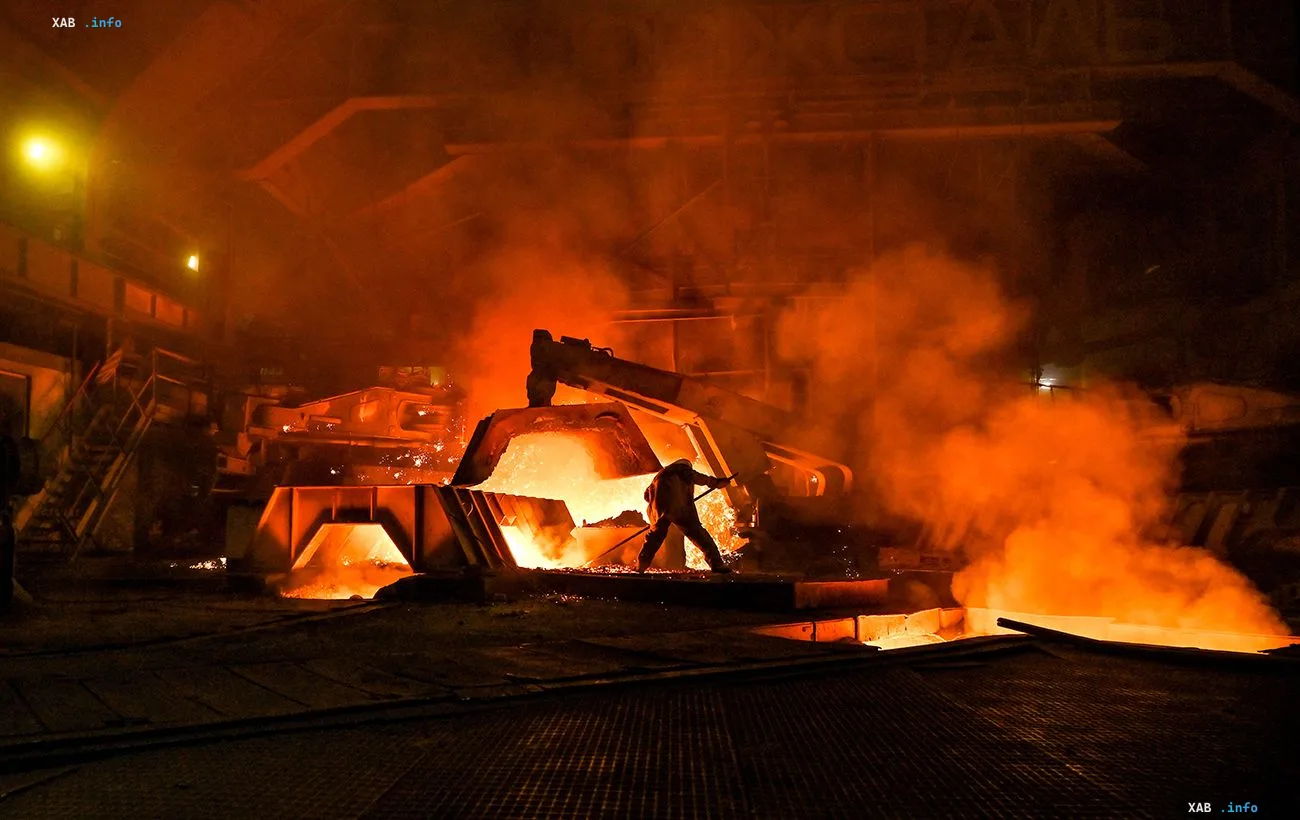
Українська металургійна галузь переживає один із найглибших кризів за весь час повномасштабної війни. Одночасний тиск російських ударів по промислових об'єктах, дефіцит і висока вартість електроенергії, блокада чорноморських портів, зростання залізничних тарифів і нові торговельні обмеження Європейського Союзу призвели до того, що ключові комбінати країни фактично зупинені. За даними, опублікованими РБК-Україна посилаючись на матеріал Цензор.НЕТ, у серпні 2026 року виробництво сталі в Україні скоротилось на 57,3%, а в «Метінвесті» констатують, що нові виклики поставили галузь «на межі виживання».
Зупинка комбінатів і ланцюгова реакція по суміжних галузях
Після серії російських атак у серпні та вересні 2026 року з ладу були виведені «Запоріжсталь», «Каметсталь» та ArcelorMittal Кривий Ріг — три найбільші металургійні підприємства країни. Зупинка комбінатів негайно відбилась на суміжних секторах: виробництво на гірничо-збагачувальних комбінатах у серпні впало приблизно на 40%. За оцінкою генерального директора GMK Center Станіслава Зінченка, гірничо-металургійний комплекс забезпечує близько 40% роботи «Укрзалізниці», 30–40% вантажної бази портів і 10–20% завантаження машинобудівного сектору. Таким чином, подальше скорочення виробництва несе ризики далеко за межами самої металургії.
Логістичний колапс і енергетичний дефіцит
Кризіс поглиблюється комплексом логістичних та енергетичних проблем. Блокада морських портів позбавила комбінати основного експортного каналу: у серпні 2026 року експорт чавуну з України впав до нуля. Рекордне обвалення зафіксовано і по сталевих напівфабрикатах — продажі за кордон зменшились на 76% порівняно з липнем 2026 року і на 71% у річному вимірі. Одночасно зростають залізничні тарифи, відчувається дефіцит локомотивів і вагонів, а висока вартість і нестабільність енергопостачання роблять економічно недоцільним запуск навіть частково збережених потужностей. За оцінками галузі, без стабільної роботи чорноморських портів комбінати не зможуть вийти на економічно обґрунтовані обсяги виробництва.
Європейський ринок: нові квоти та CBAM
Окремим ударом по галузі стали нові торговельні обмеження ЄС, що вступили в силу з липня 2026 року. Раніше понад 80% українського металургійного експорту направлялось на європейський ринок. Нові квоти можуть скоротити постачання української металопродукції на 60% порівняно з 2025 роком — до приблизно 1,05 млн тонн. В «Метінвесті» оцінюють, що разом із витратами на механізм CBAM (Carbon Border Adjustment Mechanism) нові обмеження можуть коштувати компанії майже 700 млн євро експортного доходу на рік. «Закритий для нас європейський ринок означає неминуче скорочення потужностей і зупинку заводів», — заявив Станіслав Зінченко. Серед пропозицій галузі — переговори з ЄС щодо пом'якшення квот для української сталі та введення спеціального режиму CBAM на період війни.
Втрата внутрішнього ринку і соціальне навантаження
Паралельно Україна швидко втрачає і внутрішній ринок. Якщо раніше частка імпорту в споживанні сталі становила 10–20%, то зараз вона наблизилась до 50%: з приблизно 4 млн тонн внутрішнього споживання вже близько 2 млн тонн припадає на імпорт, переважно з Туреччини та Китаю. Соціальні ризики кризи також значні: за даними GMK Center, галузь забезпечує близько 70 тис. прямих робочих місць і ще приблизно 280 тис. — у суміжних секторах. Великі комбінати залишаються ключовими роботодавцями та платниками податків у Запоріжжі, Кривому Розі, Каменському та інших промислових містах. Внесок металургії у ВВП країни скоротився з близько 10,3% до повномасштабної війни до приблизно 5,5% минулого року.
Суперечливі дані
В відкритих джерелах спостерігається розбіжність в оцінках масштабу зупинки галузі. За даними РБК-України та Цензор.НЕТ, виробництво сталі у серпні 2026 року скоротилось на 57,3%. При цьому видання Dengi.ua та NV (посилаючись на Financial Times) використовують формулювання про те, що російські удари вивели з ладу 90% потужностей української металургії і що «металургії більше немає». Різниця в цифрах може пояснюватись відмінністю методологій: 57,3% — це фактичне скорочення обсягу випущеної сталі за місяць, тоді як 90% може стосуватись сукупної проєктної потужності, виведеної з ладу або що працює на обмежених лініях. Точні строки відновлення зупинених підприємств на момент публікації не визначені: фахівці оцінюють пошкодження «Запоріжсталі» та «Каметсталі», а за словами Зінченка, відновлення великих потужностей може тривати довго через необхідність розбору завалів, виготовлення нового обладнання та складності його доставки в умовах війни.
Перспективи: ризик втрати виробничої бази
У галузі попереджають, що без комплексної державної та міжнародної підтримки Україна ризикує одночасно втратити експортні ринки, внутрішній ринок і саму виробничу базу, від якої залежать залізниця, порти, машинобудування та економіка цілих промислових регіонів. Критичним залишається відновлення морської логістики та переговорний трек з ЄС щодо квот і CBAM. Без дієвих кроків у обох напрямках, за оцінкою експертів, галузь може перейти від глибокого кризу до незворотної втрати конкурентоспроможності на світовому ринку.