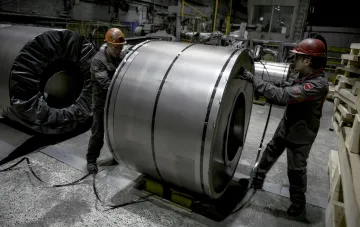
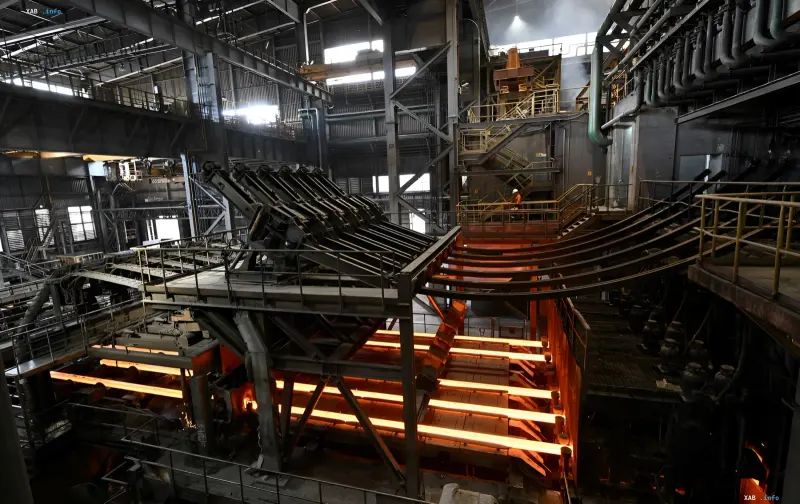
Зупинка найбільших металургійних підприємств України внаслідок російських ударів по виробничих потужностях призвела до структурного зрушення на ринку металопродукції: країна, яка ще кілька років тому була одним із помітних експортерів сталі, перетворюється на імпортозалежний ринок. За даними «Укрметалургпрому», частка імпорту у внутрішньому споживанні зросла з 22,6% у 2021 році до 46,8% за три квартали 2026 року. За цей період Україна імпортувала 84 тисячі тонн арматури — майже в півтора раза більше, ніж за аналогічний період минулого року. Основними постачальниками стали Китай і Туреччина, проте окремі види продукції доводиться закупати на менш звичних ринках: у вересні значні обсяги арматури надійшли з Єгипту, а катанку для виробництва сіток почали імпортувати з Молдови.
Масштаб дефіциту та виробничий колапс
Під ударами опинилися підприємства Групи «Метінвест», «АрселорМіттал Кривий Ріг» та «Інтерпайп» — ключові гравці внутрішнього ринку. Внутрішнє виробництво сталі різко скоротилося, запаси арматури та прокату почали виснажуватися. За оцінкою аналітичного центру GMK Center, щомісячний дефіцит найбільш затребуваних видів прокату становить уже близько 200 тисяч тонн, і імпорт поки що не компенсує цей нестаток. У самій «Метінвесті» заявили, що протягом місяця можуть забезпечити близько 95% прогнозованого попиту, проте за окремими позиціями дефіцит уже відчутний. Директор GMK Center Станіслав Зінченко наголосив, що знайти постачальників на такі великі партії та доставити метал суходолом в умовах заблокованих портів — «колосальний виклик для галузі».
Логістичний глухий кут: два місяці на постачання
Швидко збільшити обсяги постачань заважають логістичні обмеження. Метал доводиться перевозити через порти Румунії та Болгарії, а потім доставляти в Україну залізницею чи автотранспортом. Такий маршрут займає не менше двох місяців, що робить оперативне реагування на дефіцит практично неможливим. Додаткове навантаження створюють внутрішні перевезення: серпневе підвищення вантажних тарифів «Укрзалізниці» на 30% збільшило собівартість доставки продукції до кінцевих споживачів. Комбінація довгих міжнародних маршрутів і дорожчих внутрішніх перевезень формує подвійний тиск на ціни металопродукції.
Будівельний сектор на межі зупинки
Проблеми з постачаннями металу вже безпосередньо впливають на будівельну галузь. У компанії KAN Development заявили, що без імпорту арматури будівництво може зіткнутися із серйозними обмеженнями. Засновник компанії Ігор Ніконов зазначив: «Резерв тане, і без імпорту будівництво зупиниться. Ситуація, коли базовий прокат доводиться імпортувати, для нас абсолютно нова». За його оцінкою, лише за останній рік собівартість будівництва зросла на 30–35%, а арматура подорожчала приблизно на 60%. Забудовники змушені шукати альтернативних постачальників і закладати ризики подальшого зростання цін у вартість проєктів.
Бюджетні втрати та системні наслідки
Атаки на виробництво та логістику вже призвели до суттєвих втрат для державного бюджету. За дев'ять місяців 2026 року він недоотримав близько 49,5 млрд грн податкових надходжень, а до кінця року ця сума може зрости до 70 млрд грн. За песимістичним сценарієм, загальний збиток може досягти 100 млрд грн. Таким чином, зупинка металургії б'є не лише по будівельному сектору, а й по фіскальних можливостях держави, позбавляючи її значного потоку податкових доходів від одного з найбільших промислових кластерів країни.
Що далі: новий статус-кво
Головна зміна вже відбулася і має системний характер: Україна з великого виробника й експортера сталі перетворюється на імпортозалежний ринок. Для будівельного сектору це означає дорожчу логістику, довші терміни постачань і додатковий тиск на собівартість проєктів. Поки що ринок частково підтримують складські запаси, проте їхній «резерв тане», як зазначають самі учасники галузі. Без відновлення внутрішнього виробництва або формування стійких альтернативних ланцюжків постачань дефіцит металопродукції ризикує стати хронічним фактором, що визначає темпи й вартість будівництва на найближчі роки.