Для водіїв райдхейлінг-сервісів автомобіль — це насамперед робочий інструмент, від стану якого напряму залежить дохід. Коли пальне та постійні ремонти з'їдають дедалі більшу частину заробітку, оновлення машини стає не питанням комфорту, а способом зберегти рентабельність. Саме в такій ситуації опинився Михайло, водій-партнер Uklon: його Opel Astra регулярно потребував ремонту, а витрата пального сягала 13 літрів на 100 км. Щоб не вкладати значну частину доходу в старе авто, він придбав Toyota Prius 2012 року випуску в межах програми фінансування автомобілів з пробігом від ОТП БАНК та Uklon. За його підрахунками, економія на пальному становить близько 20 тисяч гривень на місяць — суми, якої, за його оцінкою, достатньо, щоб покривати щомісячний кредитний платіж.
Шлях від Opel Zafira до «паливного тягаря»
За кермом Михайло з 2008 року, а виконувати замовлення через райдхейлінг-сервіси почав приблизно три роки тому. Зараз він працює з Uklon, де, за його словами, цінує можливість налаштовувати фільтри замовлень, вибирати поїздки та за потреби звертатися до служби підтримки. Водіння для нього — додатковий заробіток: кілька днів на тиждень він розвозить товари Києвом, а у вільний час виходить на лінію. Першим робочим автомобілем була Opel Zafira, яку через вік він перестав використовувати, після чого пересів на Opel Astra. З часом і це авто стало фінансовим тягарем: витрата пального доходила до 13 літрів на 100 км, а часті поломки скорочували прибуток. «Постійно щось виходило з ладу, і те, що я заробляв, фактично вкладав у ремонт. Прибутку вже не відчував», — розповідає водій.
Кредит замість лізингу: чому важлива реєстрація на себе
Про програму фінансування автомобілів від ОТП БАНК та Uklon Михайло дізнався з повідомлень у додатку сервісу. Коли навесні почав шукати заміну Opel Astra, він звернувся до представника банку, з яким уже співпрацював раніше, щоб обговорити можливість фінансування покупки. Швидко накопичити всю суму на новішу машину він не міг: на утримання автомобіля йшло дедалі більше грошей, а відкладати кошти за таких умов було складно. Одним із ключових аргументів стала можливість одразу зареєструвати куплений автомобіль на себе — саме цим, за його словами, кредит відрізнявся від лізингу, який він теж розглядав. «У кредиті машина одразу на мені. Я поступово оплачую, а якщо станеться якась ситуація, можу продати автомобіль і повернути гроші банку. Для мене це зрозуміліше», — пояснює водій.
Математика рішення: оренда проти кредитного платежу
Перед покупкою Михайло порівняв витрати. Оренда аналогічної машини обійшлася б приблизно у 7–8 тисяч гривень на тиждень, тобто близько 30 тисяч на місяць. Водночас щомісячний платіж за кредитом становив приблизно 15 тисяч гривень. «Зробивши підрахунки, я зрозумів: якщо візьму автомобіль за цією програмою, то приблизно 15 тисяч гривень на місяць платитиму вже за власне авто», — пояснює він. За словами водія, ОТП БАНК запросив дані про доходи з відповідного розділу додатка Uklon, після чого оперативно визначив доступну суму фінансування. Далі водій самостійно знайшов автомобіль, перевірив його на СТО, погодив купівлю з банком і після придбання надав документи про реєстрацію машини на своє ім'я. «Процедура нескладна і зрозуміла, все вирішується швидко. Гроші отримати не проблема, якщо є хороша кредитна історія і не було негативного досвіду з банками. Складність скоріше в тому, щоб знайти нормальну машину», — ділиться він.
Toyota Prius 2012: економія, яка покриває кредит
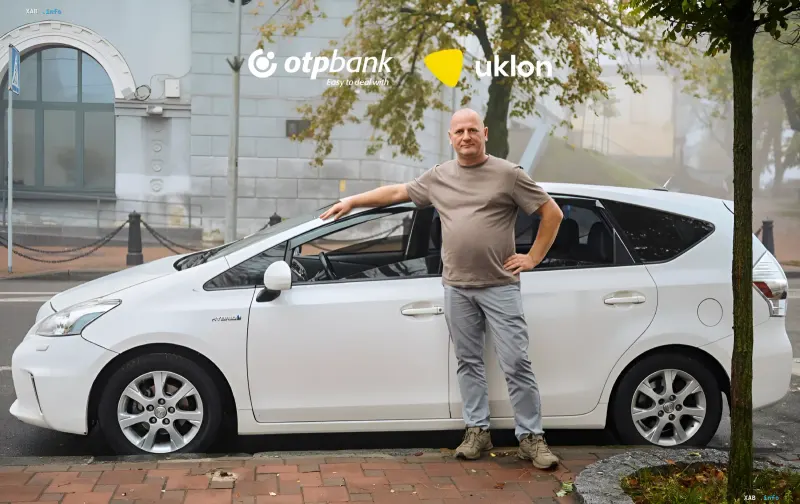
Михайло придбав Toyota Prius 2012 року випуску за 11 тисяч доларів. За його словами, автомобіль був у хорошому стані й не потребував ремонту — достатньо було лише замінити мастило. Головною перевагою Prius стала економія на пальному: якщо на Opel Astra він витрачав близько 2,5 тисячі гривень за робочий день, то на Prius — приблизно 1–1,2 тисячі. За оцінкою водія, це дає змогу економити близько 20 тисяч гривень на місяць. «Кредит я погашаю фактично за рахунок економії на пальному, а зароблені гроші залишаються на власні потреби. Щомісяця плачу 15 тисяч гривень за кредитом, тоді як на пальному економлю близько 20 тисяч», — розповідає він. На прикладі одного робочого дня він пояснює економіку: якщо каса становить 8 тисяч гривень, то після умовного вирахування комісії Uklon залишається близько 6 тисяч, а після вирахування витрат на пальне на старому автомобілі чистий дохід був помітно нижчим, ніж тепер.
Що варто врахувати перед таким рішенням
Історія Михайла — це приклад того, як для водія райдхейлінгу оновлення автомобіля може перетворитися з великої трати на інструмент зниження витрат. Ключові фактори, на які він звертає увагу, — реальна витрата пального, частота ремонтів, різниця між орендою та кредитним платежем, а також можливість одразу оформити машину на себе. Водночас сам процес фінансування, за його досвідом, залежить від кредитної історії та готовності банку працювати з даними про доходи з додатка сервісу, тоді як основна складність — знайти автомобіль у хорошому стані. Для водіїв, у яких стара машина перетворюється на «фінансовий тягар», такі розрахунки допомагають ухвалити зважене рішення про зміну робочого інструменту.