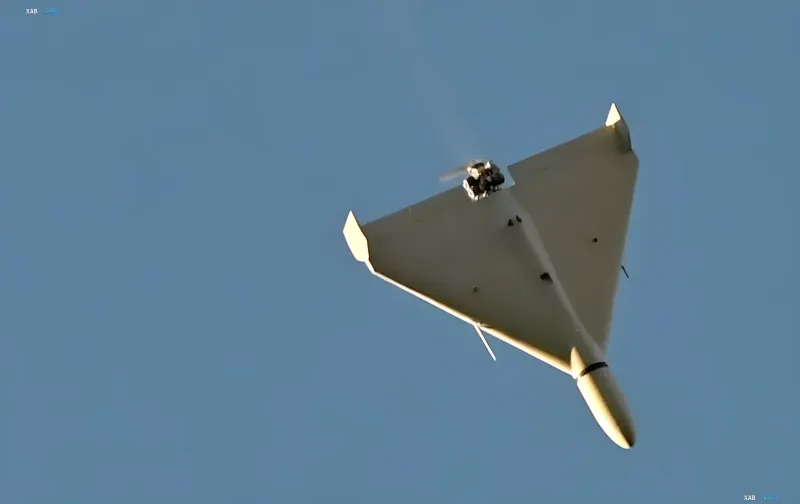
Im Kontext eines umfassenden Krieges ist die Sicherheit eines Industrieunternehmens nicht mehr nur eine Frage des Corporate Managements. Jede zerstörte Produktionsstätte bedeutet Arbeitsplatzverluste, Steuerausfälle, unterbrochene Lieferketten und eine zusätzliche Belastung des Staatshaushalts. Aus diesem Grund war die Einbeziehung des privaten Sektors in die Flugabwehr ein logischer Schritt: Unternehmen verfügen über die Ressourcen, das Interesse und die Bereitschaft, in den Schutz ihrer eigenen Anlagen zu investieren. Wie jedoch die Anwältin für Prozessrecht bei Juscutum, Kseniia Mezhova, in einer Exklusiv-Kolumne für RBC-Ukraine feststellt, wirft dieser Schritt eine für den Staat unbequeme Frage auf: Ist es fair, Ausgaben zu besteuern, die im Wesentlichen auf die Erfüllung nationaler Verteidigungsaufgaben abzielen?
Rechtliche Grundlage: Das Pilotprojekt des Ministerkabinetts
Mit der Verordnung des Ministerkabinetts der Ukraine vom 19. November 2025 Nr. 1506 „Über die Umsetzung eines Pilotprojekts zur Stärkung der Flugabwehr des ukrainischen Territoriums durch die Einbeziehung von Unternehmen unabhängig von ihrer Eigentumsform zur Bildung von Flugabwehrgruppen“ wurde ein Mechanismus eingeführt, der es Unternehmen ermöglicht, auf eigene Kosten mobile Schutzgruppen zu bilden, Bewaffnung zu erwerben und feindliche Drohnen abzuschießen. Es ist wichtig zu verstehen, dass private Flugabwehr nicht die Schaffung unabhängiger bewaffneter Einheiten bedeutet. Die Einheiten arbeiten als Teil eines Gesamtsystems unter dem Kommando des Luftwaffenkommandos der Streitkräfte der Ukraine, nach staatlich festgelegten Verfahren und unter militärischem Befehl.
Umfang des Programms: Von der Bewerbung bis zum Kampfeinsatz
Nach Daten, die von Delo.ua gesammelt wurden, hatten bis Mitte Juli 2026 62 Unternehmen Anträge für das Experiment eingereicht, 51 davon erhielten den speziellen Status eines „autorisierten Unternehmens“, jedoch erreichten nur Gruppen von vier Unternehmen den Kampfeinsatz. Gleichzeitig berichtet Focus.ua, dass sich bereits fast 100 ukrainische Unternehmen dem Projekt angeschlossen haben, was auf ein schnell wachsendes Interesse der Wirtschaft am Selbstschutz hindeutet. Das Verteidigungsministerium berichtete von über 50 zerstörten „Shahed“-Angriffsdrohnen und Aufklärungsdrohnen vom Typ Zala im Rahmen der Aktivitäten privater Flugabwehrgruppen. Der Schutz einer bedeutenden Industrieanlage wird je nach Konfiguration auf eine Summe ab 20 Millionen Hrywnja (etwa 250.000 bis 500.000 US-Dollar und mehr) geschätzt, und potenziell geht es um einen Milliardenmarkt, obwohl sein tatsächlicher Umsatz und die Vertragssummen geheim bleiben.
Das Steuerparadoxon: Mehrwertsteuer und Steuergutschrift
Für Unternehmen bedeutet die Teilnahme an der privaten Flugabwehr nicht nur organisatorische Pflichten, sondern auch erhebliche finanzielle Kosten: Ausrüstung zur Erkennung und Abwehr von Bedrohungen aus der Luft, deren Wartung, Personalschulung und der Aufbau von Infrastruktur. Hier entsteht das Paradoxon, auf das Kseniia Mezhova hinweist. Das Steuergesetzbuch der Ukraine sieht eine Reihe von Sonderregelungen und Vergünstigungen für Operationen mit bestimmten Verteidigungsgütern vor; das Bestehen solcher Bestimmungen bedeutet jedoch nicht, dass jede für die private Flugabwehr angeschaffte Ausrüstung automatisch von der Mehrwertsteuer befreit ist. Die Art der Ausrüstung, ihre Klassifizierung, Lieferbedingungen, der Status der Transaktionsteilnehmer und die Anforderungen spezifischer Steuervorschriften sind entscheidend. Darüber hinaus muss zwischen der Mehrwertsteuerbefreiung bei der Lieferung von Ausrüstung und dem Recht eines Käufers auf eine Steuergutschrift unterschieden werden – dies sind unterschiedliche rechtliche Mechanismen mit unterschiedlichen finanziellen Konsequenzen.
Praktische Berechnung: 10 Millionen Hrywnja plus 2 Millionen
Stellen wir uns vor, ein Unternehmen plant, 10 Millionen Hrywnja für den Aufbau eines Schutzsystems auszugeben. Wenn die entsprechende Lieferung mit dem Standard-Mehrwertsteuersatz von 20 % belastet wird, beläuft sich der zusätzliche Steuerbetrag auf 2 Millionen Hrywnja. Unter den gesetzlich vorgeschriebenen Bedingungen kann das Unternehmen Anspruch auf eine Steuergutschrift haben, aber dies beseitigt nicht immer die vorübergehende Belastung des Umlaufvermögens, und bei bestimmten Modellen der Gerätenutzung können zusätzliche Steuerverbindlichkeiten entstehen. Tatsächlich finden sich Unternehmen in einer Situation wieder, in der sie eine gesellschaftlich wichtige Funktion finanzieren und dann gezwungen sind, den Steuerbehörden die Rechtmäßigkeit der Buchhaltung dieser Operationen gesondert nachzuweisen. Laut Mezhova muss für offizielle Teilnehmer am privaten Flugabwehrsystem ein klar verständlicher Mechanismus für die Anwendung von Steuervergünstigungen geschaffen werden, damit Unsicherheit keine potenziellen Investoren in ihre eigene Sicherheit abschreckt.
Erste Lizenzen und der Markt nach dem Krieg
„General Chereshnya“ war das erste unter den ukrainischen Defense-Tech-Unternehmen, das eine Lizenz zur Schaffung einer eigenen privaten Flugabwehr erhielt. Ihre technischen Komplexe umfassen Abfangdrohnen der Typen AIR und Speed sowie die Anti-Shahed-Plattform BULLET. Alle mobilen Gruppen arbeiten mit Technologien zum Fernstart, zur Steuerung und mit Zielsuchsystemen. Parallel dazu hat das Unternehmen eine Akademie gegründet, die Piloten für andere Unternehmen nach einem fortgeschrittenen Programm ausbildet. Die von Delo.ua aufgeworfene Frage betrifft auch die Perspektiven: Wird dieses Modell nach dem Krieg überleben, wenn sich der Markt für private Flugabwehr vom Verteidigungs- in einen kommerziellen Sektor verwandeln könnte? Vorerst besteht die Aufgabe des Staates darin, sicherzustellen, dass das Steuersystem die finanzielle Belastung für Unternehmen, die in die Verteidigung investieren, tatsächlich verringert, anstatt zusätzliche Barrieren für die Erfüllung einer nationalen Funktion zu schaffen.