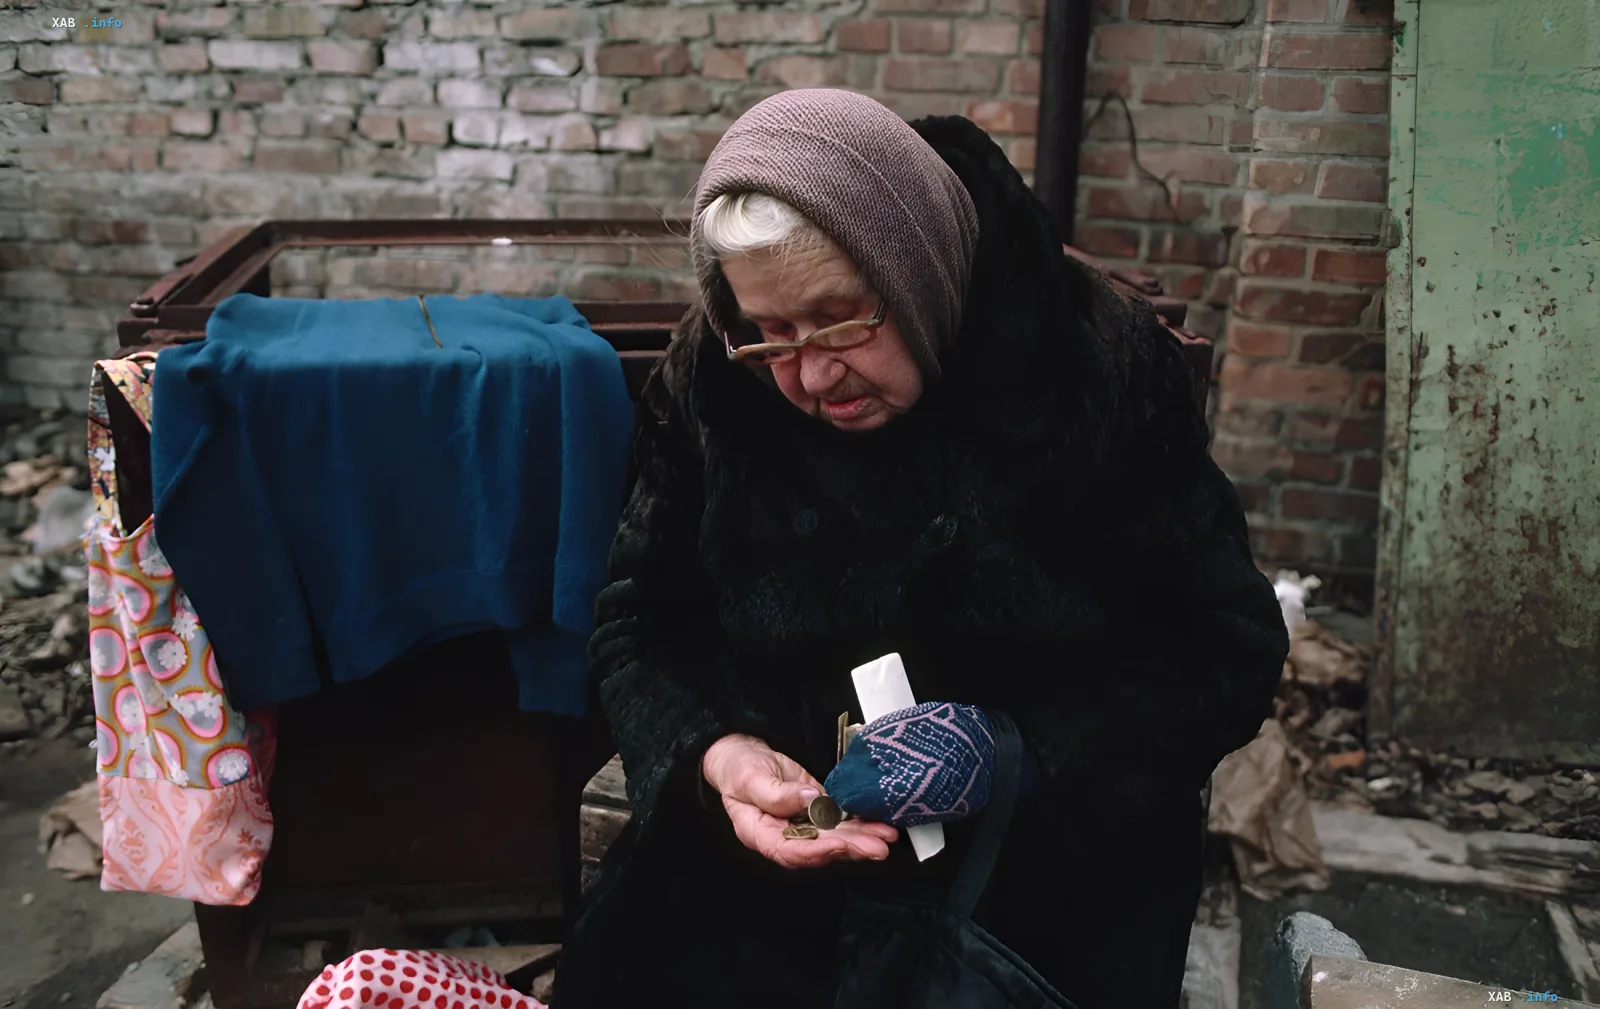
Zum 1. Oktober 2026 hat die Rentenkrise in der Ukraine einen kritischen Punkt erreicht. Etwa 2,4 Millionen Bürger, das entspricht fast einem Viertel aller Rentner, sind gezwungen, von 3.000 bis 4.000 Hrywnja pro Monat zu leben. Umgerechnet auf die täglichen Ausgaben sind dies etwa 115 Hrywnja, was einen erheblichen Teil der Bevölkerung unter die Schwelle eines würdigen Lebens in der heutigen wirtschaftlichen Realität stellt.
Demografischer Zusammenbruch und Scheitern des Solidaritätsmodells
Das aktuelle Solidaritätssystem, bei dem die erwerbstätige Bevölkerung die Rentenzahlungen finanziert, ist in eine Sackgasse geraten. Demografische Überalterung, die massiven Migrationsprozesse seit 2022 und ein hoher Anteil an Schattenbeschäftigung haben zu einem Defizit im Rentenfonds geführt. Die Durchschnittsrente im Land beträgt 7.273 UAH pro Monat, was jährlich etwa 1.710 Euro entspricht. Zum Vergleich: In fortgeschrittenen europäischen Volkswirtschaften liegt dieser Wert oft bei über 20.000 bis 30.000 Euro pro Jahr, was zu einer kolossalen Kluft im Lebensstandard führt.
Europäische Erfahrung gegen die ukrainische Realität
Eine Analyse der Eurostat-Daten und aktueller Trends aus dem Jahr 2026 zeigt, dass Länder mit hohen Rentenstandards längst auf ein mehrstufiges System umgestellt haben. In Staaten wie den Niederlanden oder Dänemark ist die Rente nicht die einzige Einkommensquelle, sondern wird durch private Vorsorgekonten und berufliche Versorgungswerke ergänzt. In der Ukraine ersetzt die staatliche Rente nur 20–25 % des früheren Einkommens, während der internationale Standard für eine angemessene Versorgung laut OECD-Berechnungen eine Ersatzquote von 63 % oder mehr vorsieht.
Die Notwendigkeit einer Rentenreform
Das Hauptsystemproblem der Ukraine liegt im Fehlen einer entwickelten zweiten Ebene des kapitalgedeckten Systems, die in den Jahrzehnten der Unabhängigkeit nicht vollständig umgesetzt wurde. Die Erfahrung Kanadas, wo ein flexibler Mechanismus des Canada Pension Plan (CPP), der an Dienstjahre und persönliche Beiträge geknüpft ist, in Kraft ist, beweist die Wirksamkeit der Einkommensdiversifizierung. Ohne die Einführung langfristiger Akkumulationsmechanismen und Investitionsanreize kann das aktuelle Modell selbst bei einer wirtschaftlichen Stabilisierung keinen würdigen Ruhestand garantieren.