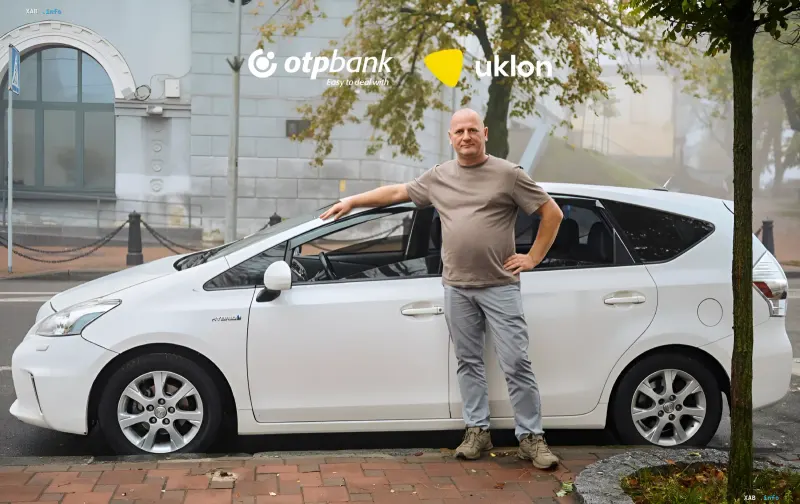
Для водителей райдхейлинг-сервисов автомобиль — это прежде всего рабочий инструмент, от состояния которого напрямую зависит доход. Когда топливо и постоянные ремонты съедают всё большую часть заработка, обновление машины становится не вопросом комфорта, а способом сохранить рентабельность. Именно в такой ситуации оказался Михаил, водитель-партнёр Uklon: его Opel Astra регулярно требовал ремонта, а расход топлива достигал 13 литров на 100 км. Чтобы не вкладывать значительную часть дохода в старое авто, он приобрёл Toyota Prius 2012 года выпуска в рамках программы финансирования автомобилей с пробегом от ОТП БАНК и Uklon. По его подсчётам, экономия на топливе составляет около 20 тысяч гривен в месяц — суммы, которой, по его оценке, достаточно, чтобы покрывать ежемесячный кредитный платёж.
Путь от Opel Zafira до «топливного тягаря»
За рулём Михаил с 2008 года, а выполнять заказы через райдхейлинг-сервисы начал примерно три года назад. Сейчас он работает с Uklon, где, по его словам, ценит возможность настраивать фильтры заказов, выбирать поездки и при необходимости обращаться в службу поддержки. Водительство для него — дополнительный заработок: несколько дней в неделю он развозит товары по Киеву, а в свободное время выходит на линию. Первым рабочим автомобилем была Opel Zafira, которую из-за возраста он перестал использовать, после чего пересел в Opel Astra. Со временем и это авто стало финансовым бременем: расход топлива доходил до 13 литров на 100 км, а частые поломки сокращали прибыль. «Постоянно что-то выходило из строя, и то, что я зарабатывал, фактически вкладывал в ремонт. Прибыли уже не ощущал», — рассказывает водитель.
Кредит вместо лизинга: почему важна регистрация на себя
О программе финансирования автомобилей от ОТП БАНК и Uklon Михаил узнал из уведомлений в приложении сервиса. Когда весной начал искать замену Opel Astra, он обратился к представителю банка, с которым уже сотрудничал ранее, чтобы обсудить возможность финансирования покупки. Быстро накопить всю сумму на более новую машину он не мог: на содержание автомобиля уходило всё больше денег, а откладывать средства в таких условиях было сложно. Одним из ключевых аргументов стала возможность сразу зарегистрировать купленный автомобиль на себя — именно этим, по его словам, кредит отличался от лизинга, который он тоже рассматривал. «В кредите машина сразу на мне. Я постепенно оплачиваю, а если случится какая-то ситуация, могу продать автомобиль и вернуть деньги банку. Для меня это понятнее», — объясняет водитель.
Математика решения: аренда против кредитного платежа
Перед покупкой Михаил сравнил расходы. Аренда аналогичной машины обходилась бы примерно в 7–8 тысяч гривен в неделю, то есть около 30 тысяч в месяц. В то же время ежемесячный платёж по кредиту составлял порядка 15 тысяч гривен. «Сделав подсчёты, я понял: если возьму автомобиль по этой программе, то примерно 15 тысяч гривен в месяц буду платить уже за собственное авто», — поясняет он. По словам водителя, ОТП БАНК запросил данные о доходах из соответствующего раздела приложения Uklon, после чего оперативно определил доступную сумму финансирования. Дальше водитель самостоятельно нашёл автомобиль, проверил его на СТО, согласовал покупку с банком и после приобретения предоставил документы о регистрации машины на своё имя. «Процедура несложная и понятная, всё решается быстро. Деньги получить не проблема, если есть хорошая кредитная история и не было негативного опыта с банками. Сложность скорее в том, чтобы найти нормальную машину», — делится он.
Toyota Prius 2012: экономия, которая покрывает кредит
Михаил приобрёл Toyota Prius 2012 года выпуска за 11 тысяч долларов. По его словам, автомобиль был в хорошем состоянии и не требовал ремонта — достаточно было лишь заменить масло. Главным преимуществом Prius стала экономия на топливе: если на Opel Astra он тратил около 2,5 тысячи гривен за рабочий день, то на Prius — примерно 1–1,2 тысячи. По оценке водителя, это позволяет экономить около 20 тысяч гривен в месяц. «Кредит я погашаю фактически за счёт экономии на топливе, а заработанные деньги остаются на собственные нужды. Ежемесячно плачу 15 тысяч гривен по кредиту, тогда как на топливе экономлю около 20 тысяч», — рассказывает он. На примере одного рабочего дня он объясняет экономику: если касса составляет 8 тысяч гривен, то после условного вычета комиссии Uklon остаётся около 6 тысяч, а после вычета расходов на топливо на старом автомобиле чистый доход был заметно ниже, чем теперь.
Что стоит учесть перед таким решением
История Михаила — это пример того, как для водителя райдхейлинга обновление автомобиля может превратиться из крупной траты в инструмент снижения издержек. Ключевые факторы, на которые он обращает внимание, — реальный расход топлива, частота ремонтов, разница между арендой и кредитным платежом, а также возможность сразу оформить машину на себя. При этом сам процесс финансирования, по его опыту, зависит от кредитной истории и готовности банка работать с данными о доходах из приложения сервиса, тогда как основная трудность — найти автомобиль в хорошем состоянии. Для водителей, у которых старая машина превращается в «финансовый тягар», такие расчёты помогают принять взвешенное решение о смене рабочего инструмента.