
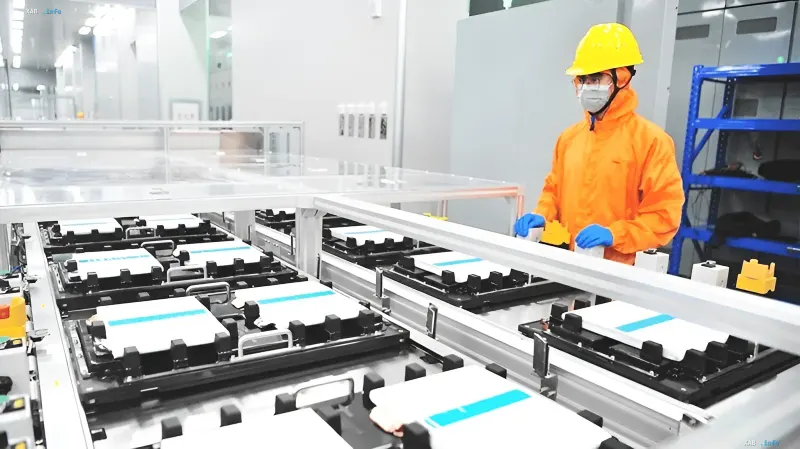
Літій-іонні акумулятори стали центральним елементом глобального енергетичного переходу: від електромобілів і систем зберігання відновлюваної енергії до побутової електроніки ця технологія багато в чому визначає темпи скорочення викидів і рівень енергетичної безпеки цілої низки країн. У цьому складному ланцюжку створення вартості — від видобутку корисних копалин і хімічної переробки до виробництва катодних матеріалів, складання елементів та пакування — Китай, за сукупними оцінками профільних агентств, займає практично домінуюче положення. Згідно з даними Міжнародного енергетичного агентства (МЕА), незалежного постачальника галузевої аналітики Benchmark Mineral Intelligence (BMI) та дослідної організації BloombergNEF, до 2025–2026 років КНР контролює приблизно 75–80% світових потужностей з виробництва акумуляторних елементів, понад 85% катодних матеріалів, понад 90% анодних матеріалів та порівнянну частку електролітів. Навіть у сегменті переробки літію, де сировина в основному надходить з Австралії, Чилі та інших країн, на Китай припадає 60–75% потужностей з переробки літію в хімічні речовини акумуляторної якості.
Три рівні ланцюжка створення вартості
Як зазначає Financial Times, ланцюжок створення вартості літій-іонних батарей зручно розділити на три основні рівні. На верхньому рівні Китай не є найбільшим у світі виробником літію за обсягом видобутку — тут лідирують Австралія та Чилі, — проте домінує на етапі переробки. Велика частина австралійської сподуменової руди експортується до КНР для переробки в карбонат літію (важлива сировина, що широко використовується у виробництві) або гідроксид літію для виробництва батарей. За даними BMI та галузевими звітами, Китай контролює 60–70% світових потужностей з хімічної переробки літію, що створює стратегічну перевагу у вигляді «вузького місця»: навіть за залежності від імпортної сировини кінцевий продукт формується на китайських потужностях.
Домінування на рівні матеріалів
На наступному рівні перевага Китаю проявляється найбільш очевидно. Анодні матеріали на основі літій-залізо-фосфату (LFP) виробляються практично виключно китайськими компаніями, які в окремих сегментах займають частку світового ринку понад 95–98%. Саме тут зосереджені також виробництво штучних і природних графітових катодних матеріалів, електролітів і діафрагм. Такі підприємства, як Hunan Yuneng (аноди з LFP), BTR (катоди), Tianci Material (електроліти) та SEMCORP (діафрагми), протягом багатьох років поспіль утримують лідируючі позиції у світі, формуючи стійку конкурентну базу, яку важко відтворити за межами КНР за короткий термін.
Елементи та збирання: CATL та BYD
У заключному сегменті — виробництві елементів та акумуляторних батарей — домінують Contemporary Amperex Technology Co., Ltd. (CATL, найбільший у світі виробник акумуляторів і систем зберігання енергії для електромобілів) та конгломерат BYD, що спеціалізується на технологіях та виробництві електромобілів. За даними Китайського альянсу інновацій у галузі автомобільних акумуляторів (CABIA) та SNE Research, до 2025 року CATL, за прогнозами, займає приблизно 39–43% світового ринку встановлення акумуляторів для електромобілів і зберігає лідируючу позицію на внутрішньому китайському ринку, де його частка становить близько 41–46% залежно від місяця 2026 року. BYD займає друге місце з часткою порядку 16–21%. Сукупна ринкова частка китайських виробників, за прогнозами, досягає 65–75% залежно від методу розрахунку.
Масштаб, вартість та вертикальна інтеграція
Перевага Китаю зумовлена не одним фактором. По-перше, це масштаб: за оцінками, до кінця 2025 року глобальні потужності з виробництва літій-іонних батарей перевищать 4 ТВт·год, причому близько 80% з них зосереджені в КНР. Такий обсяг дозволяє знижувати постійні витрати, оптимізувати ланцюжки постачань і прискорювати цикли технологічних інновацій. По-друге, це вартість: ціни на акумуляторні батареї в Китаї, за аналізами МЕА, суттєво нижчі, ніж у Європі та Північній Америці, — потенційно на 20–30% і більше; цьому сприяють низькі тарифи на промислову електроенергію, вартість робочої сили та розвинена екосистема постачальників. По-третє, це вертикальна інтеграція та державна підтримка: багато китайських підприємств розширюють діяльність, переходячи від видобутку та імпорту матеріалів до виробництва елементів і навпаки, водночас інвестуючи в гірничодобувну промисловість як всередині країни, так і за кордоном. Держава при цьому відіграє спрямовуючу роль через промислове планування, кредитну підтримку та політику, що стимулює розвиток вітчизняної галузі та зміцнення експортних позицій.
Стратегічні наслідки
Сукупність цих факторів означає, що навіть країни, що володіють значними запасами літію, залишаються залежними від китайської переробки та виробництва, що робить ланцюжок створення вартості асиметричним. Для європейських та північноамериканських виробників це водночас і джерело цінового тиску, і стимул до розвитку власних виробничих потужностей та альтернативних технологій. В умовах, коли темпи енергетичного переходу багато в чому залежать від доступності та вартості акумуляторів, контроль над ключовими ланками ланцюжка створення вартості перетворюється на фактор не лише промислової, а й геополітичної значущості.