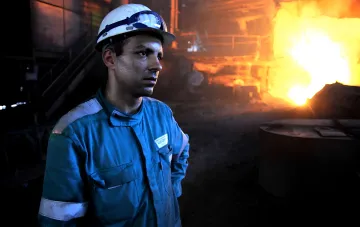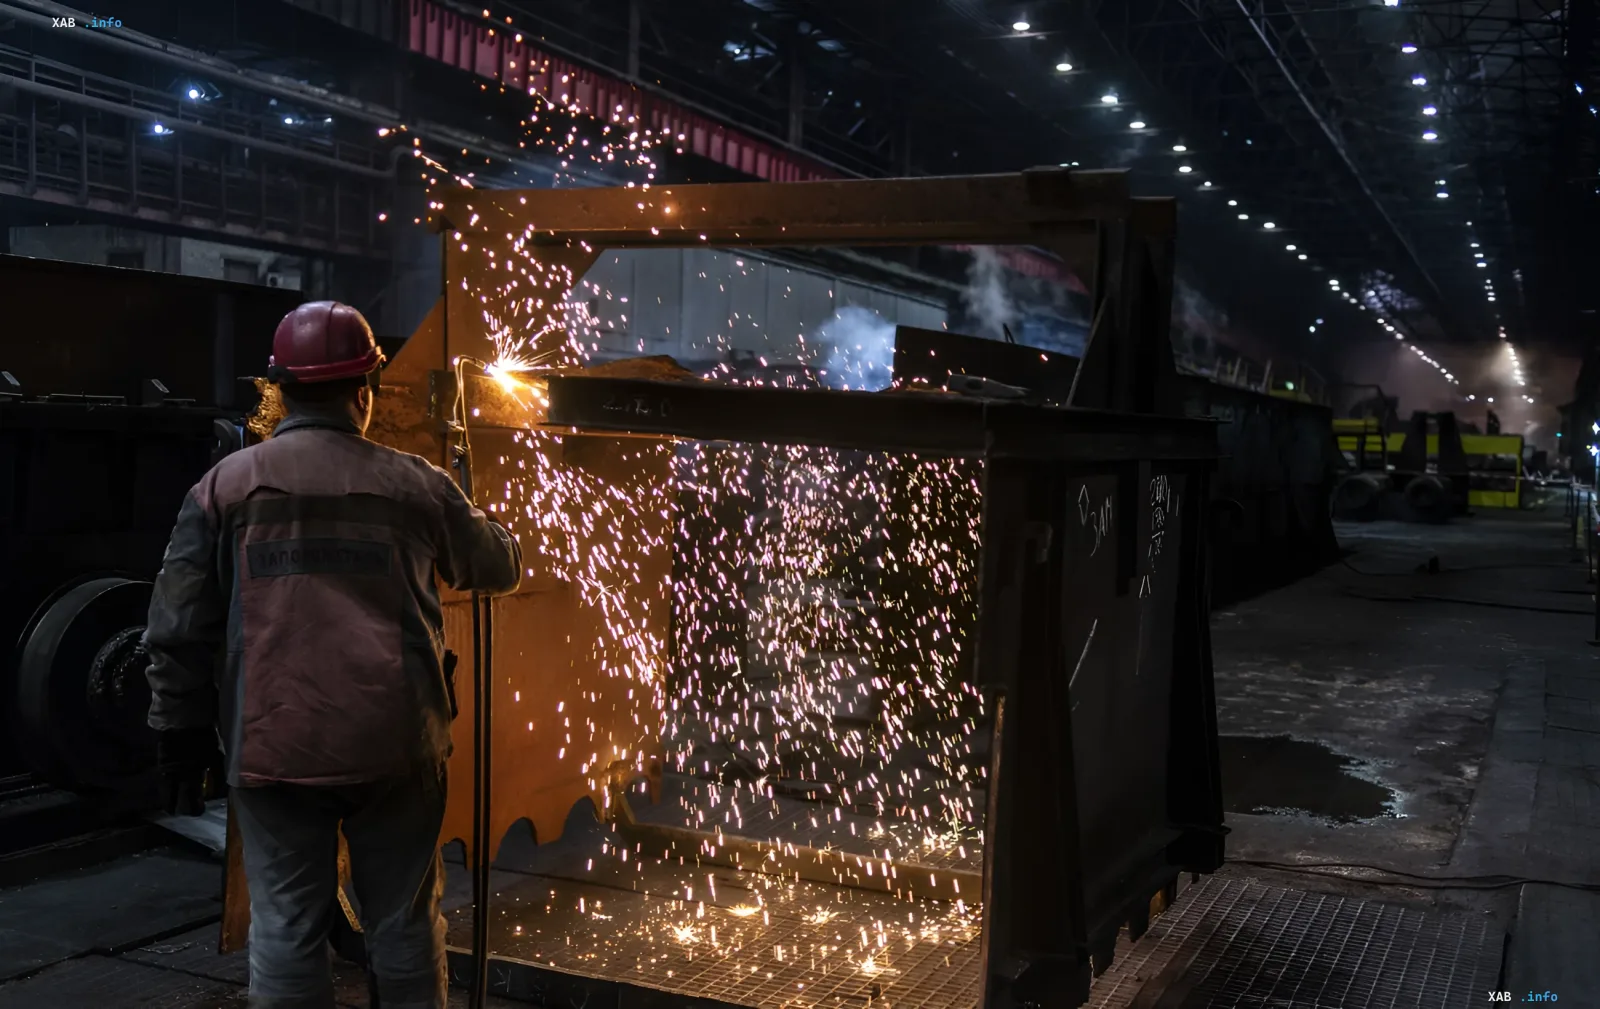
Українська металургійна галузь опинилася в епіцентрі глибокої системної кризи, зумовленої не лише прямими руйнуваннями виробничих потужностей, а й критичними логістичними колапсами. Станом на осінь 2026 року ключовими факторами, що паралізують експорт металопродукції, залишаються блокування морських шляхів, нездатність сухопутних маршрутів замінити порти та різке подорожчання залізничних перевезень.
Передісторія та поточний масштаб кризиى
Наразі три найбільші металургійні комбінати країни — «Запоріжсталь», «Каметсталь» та «АрселорМіттал Кривий Ріг» — повністю зупинили свою роботу. До припинення виробництва ці підприємства забезпечували близько 90% загального випуску сталі в Україні. Удари по заводах завдали важкого удару по економіці, проте проблеми галузі почали наростати ще до масованих атак на інфраструктуру через стрімке скорочення можливостей для вивезення готової продукції за кордон.
Логістичний глухий кут та падіння морського експорту
Згідно з офіційними даними Державної митної служби, за двомісячний період обсяги експорту металургійної продукції впали на 76%. Основною причиною став обвал морської логістики: якщо у червні через порти вдавалося відвантажити 322,4 тис. тонн продукції, то вже до серпня цей показник скоротився до рекордних 11 тис. тонн, втративши одразу 97% обсягу. Експерти пов'язують це з посиленням загроз в акваторії та повним припиненням стабільних морських перевезень з Великої Одеси.
Сухопутні обмеження та ціновий фактор УЗ
Наземні альтернативи у вигляді автомобільного та залізничного транспорту фізично не змогли компенсувати утворений дефіцит. За період із січня 2025 по серпень 2026 року сумарні обсяги сухопутного експорту жодного разу не перевищили 289 тис. тонн на місяць. Ситуація ускладнилася рішенням «Укрзалізниці» з 1 серпня підвищити вантажні тарифи одразу на 30%. Об'єднання «Укрметалургпром» раніше оцінювало потенційні збитки від такого кроку майже в 100 млрд грн ВВП та 2,4 млрд доларів валютної виручки, наполягаючи на м'якому та поетапному зростанні цін лише після розблокування морських шляхів. У свою чергу, УЗ назвала рішення компромісним, вказавши на переорієнтацію потоків на дунайський напрямок та західні прикордонні переходи.
Суперечливі дані
У той час як державні відомства та «Укрзалізниця» наполягають на необхідності компенсації витрат інфраструктурного монополіста через тарифний тиск і переорієнтацію логістики на сухопутні коридори, представники металургійних підприємств заявляють про критичну нерентабельність таких заходів. За оцінками профільних асоціацій, підвищення тарифів на 30% в умовах падіння виробництва на 90% та фактичної відсутності морського експорту здатне повністю добити решту потужностей ГМК, у той час як УЗ вважає цей крок неминучим для підтримання працездатності колій.
Наслідки для економіки та перспективи
Металлургійний сектор традиційно відігравав роль одного з головних генераторів валютної виручки та податкових надходжень до українського бюджету. За останні п'ять років найбільші підприємства галузі виплатили понад 200 млрд грн податків, а за підсумками 2024 року частка чотирьох провідних компаній у загальних бюджетних надходженнях становила 1,6%. Без відновлення безпечного судноплавства в чорноморських портах та перегляду тарифної політики українська металургія продовжить втрачати позиції на світових ринках, що неминуче позначиться на макроекономічній стабільності держави.