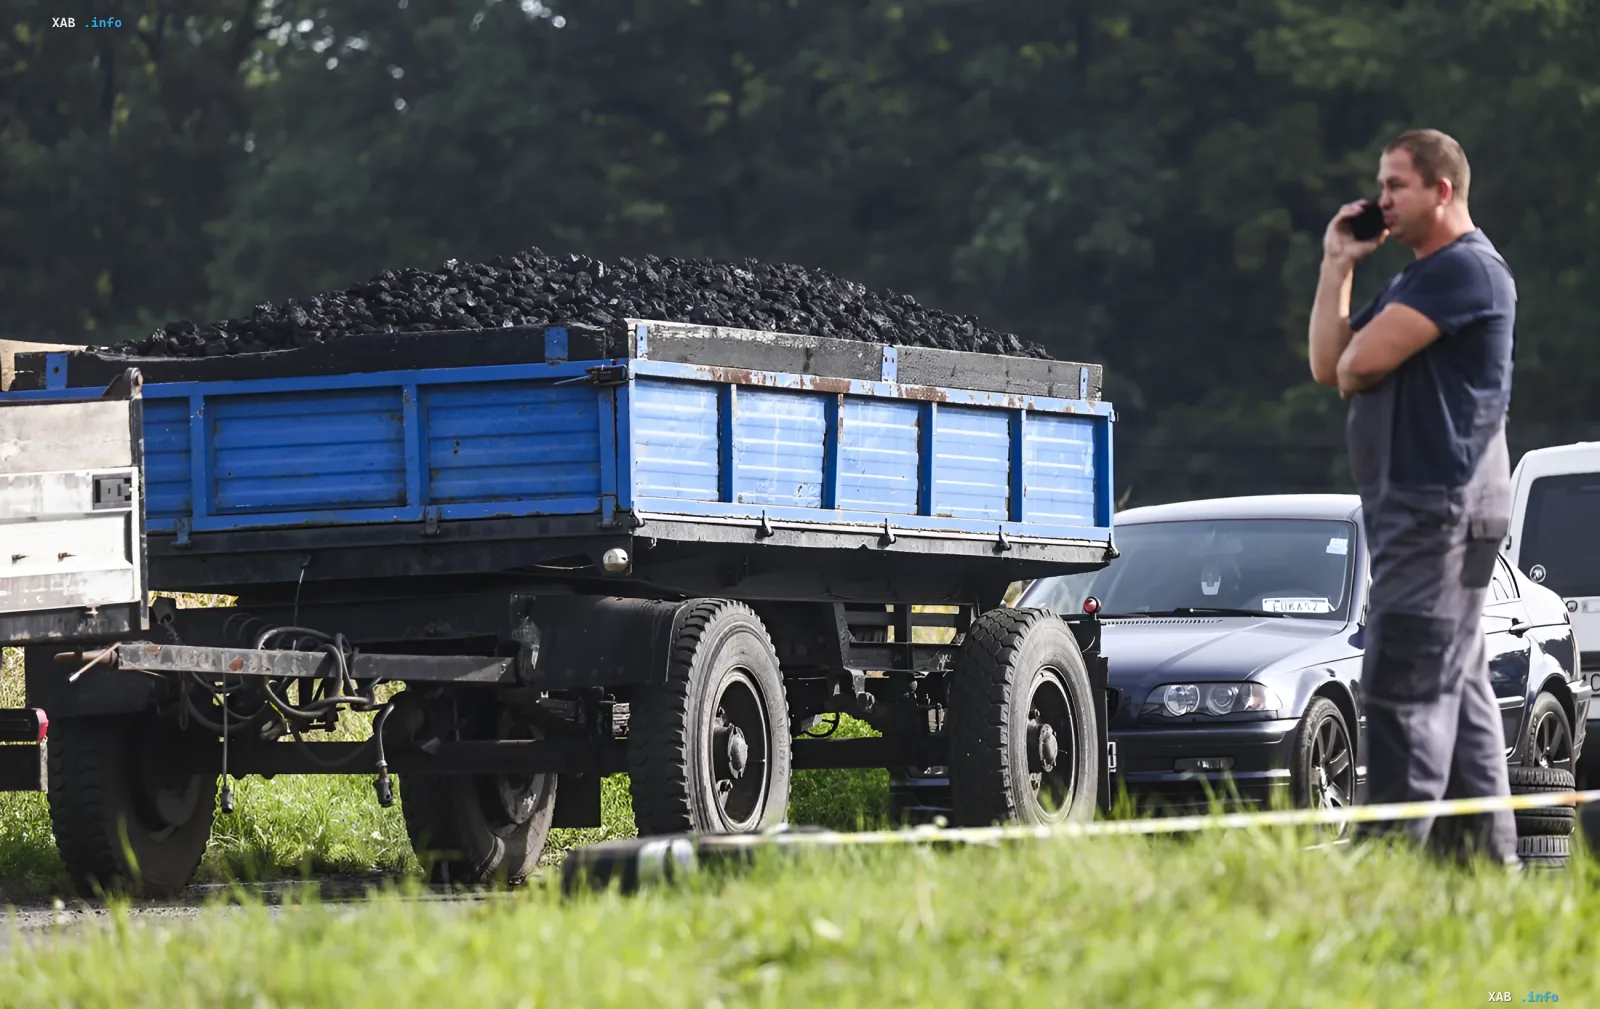
Російські експортери вугілля стрімко втрачають позиції на ключових зовнішніх ринках у 2026 році. Поставки до Китаю скорочуються, попри спроби утримати покупців за допомогою цінових дисконтів, у той час як конкуренти з Азії та інших регіонів активно нарощують експорт.
Причини скорочення поставок до Китаю
За підсумками січня-серпня 2026 року постачання російського вугілля до Китаю скоротилися на 10,8% у річному вимірі, склавши 53,15 млн тонн. У результаті Росія втратила лідируючі позиції серед найбільших постачальників китайського ринку. Головними причинами падіння стали дорога логістика, імпортні мита на рівні 3–6% та практично вичерпаний потенціал для подальшого зниження цін.
Успіхи конкурентів та логістичні глухі кути
На тлі спаду російських поставок імпорт вугілля з Монголії за той же період зсріс на 48,9% (до 78,39 млн тонн), а Індонезія поставила до Китаю 121 млн тонн. Головною перевагою Монголії є прямий сухопутний кордон, тоді як російське вугілля з Кузбасу змушене йти через перевантажений Східний полігон. Додатковий тиск чинить постійне зростання тарифів на залізничні перевезення всередині РФ.
Проблеми на інших напрямках та глухий кут цін
Криза торкнулася й інших експортних маршрутів: за сім місяців російські поставки коксуючого вугілля до Туреччини впали на 30%, а в липні відвантаження взагалі припинилися через складну ситуацію з судноплавством у Чорному морі. Російські вуглярі опинилися затиснуті між падінням маржинальності, неможливістю опускати ціни нижче рівня рентабельності та зростанням внутрішніх витрат.