Українська металургійна промисловість стикається із системною проблемою: держава послідовно запізнюється із запровадженням антидемпінгових заходів, через що вітчизняні виробники втрачають внутрішній ринок, доходи та ресурс для відновлення. Про це заявив Станіслав Зінченко, директор аналітичного центру GMK Center, у коментарі, опублікованому виданням РБК-Україна. За його оцінкою, на сталевому ринку це вже третій випадок, коли імпортна продукція витісняє українську, а захисні інструменти застосовуються з багаторічним лагом — після того, як збитки вже завдані.
Турецькі труби: п'ятикратне зростання імпорту та незавершене розслідування
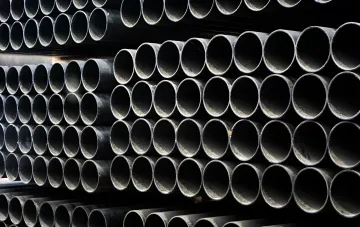
Як найбільш актуальний приклад експерт наводить статистику імпорту зварних труб із Туреччини. Якщо у 2021 році обсяг поставок становив близько 10 тисяч тонн, то до 2024 року він зріс до 50 тисяч тонн — п'ятикратне зростання за три роки. Антидемпінгове розслідування за цим напрямком було ініційовано лише в січні 2026 року, проте на момент публікації заяви воно досі не завершене, а попередні захисні заходи так і не були введені. Підсумкове рішення, за даними Зінченка, очікується не раніше січня 2027 року. При цьому українське законодавство прямо дозволяє застосовувати попередні антидемпінгові мита вже через 60 днів після початку розслідування за наявності підтверджених ознак демпінгу. «Це означає, що вже понад пів року ринок міг бути під захистом. Інструмент є, але ним не скористалися», — наголосив директор GMK Center.
Три кейси з одним сценарієм: від російських прутів до китайських нафтогазових труб
Ситуація з турецькими трубами, за словами експерта, не є поодинокою. Першим у цій серії став випадок із російськими арматурними прутами: попри те, що Росія запровадила торговельні обмеження проти української металопродукції ще після 2014 року, відповідне українське антидемпінгове розслідування завершилося лише у 2018 році. Другий кейс стосувався китайських нафтогазових труб, обсяг імпорту яких зріс приблизно з 15 тисяч тонн у 2016 році до 30 тисяч тонн у 2018 році. Розслідування було розпочато лише у 2019 році, а антидемпінгове мито в розмірі 51,5% запроваджено в травні 2020 року — вже після суттєвого скорочення самого ринку та втрати позицій українськими виробниками. «Три кейси з одним сценарієм дають підстави говорити про системну проблему», — резюмував Зінченко.
Війна, тарифи та відсутність фінансового запасу
Проблема загострюється на тлі зупинки частини українських металургійних підприємств. Серед ключових причин експерт називає російські обстріли виробничих майданчиків, експортні обмеження, високі залізничні тарифи «Укрзалізниці» та зростання імпорту. Додатковим фактором вразливості стала низька прибутковість на внутрішньому ринку в попередні роки, яка позбавила підприємства фінансового запасу. В результаті компанії не мають власних ресурсів для ремонту обладнання, відновлення виробництва та покриття збільшених витрат на енергію та логістику. Для перезапуску виробництва, за оцінкою GMK Center, підприємствам необхідний не тільки технічно справний завод, а й гарантований ринок збуту з достатньою маржею, що дозволяє покривати операційні витрати.
Ризик втрати галузі та залежності від імпорту
Якщо внутрішній ринок продовжить заповнюватися дешевим імпортом, навіть готові до запуску підприємства можуть не мати економічних підстав відновлювати виробництво. У такому сценарії Україна ризикує втратити власних виробників, а споживачі стануть залежними від цін та умов постачальників із Туреччини, Китаю та інших країн. Зінченко також вказав на необхідність максимально наблизити українські правила антидемпінгового контролю до європейських практик, зокрема — враховувати походження сировини на етапі митного контролю. На тлі глобального зростання протекціонізму, надлишкових сталевих потужностей та значного розриву світових цін своєчасний торговельний захист, на думку експерта, стає одним із ключових інструментів збереження української промисловості, робочих місць та можливостей для повоєнного відновлення.