Für Ride-Hailing-Fahrer ist ein Auto vor allem ein Arbeitsmittel, von dessen Zustand das Einkommen direkt abhängt. Wenn Kraftstoff und ständige Reparaturen einen immer größeren Teil des Verdienstes auffressen, wird die Modernisierung des Fahrzeugs nicht zur Frage des Komforts, sondern zu einem Weg, die Rentabilität zu wahren. Genau in dieser Situation befand sich Mychajlo, ein Partnerfahrer von Uklon: Sein Opel Astra musste regelmäßig repariert werden, und der Kraftstoffverbrauch erreichte 13 Liter auf 100 km. Um nicht einen beträchtlichen Teil seines Einkommens in ein altes Auto zu stecken, kaufte er einen Toyota Prius Baujahr 2012 im Rahmen des Gebrauchtwagenfinanzierungsprogramms von OTP BANK und Uklon. Seinen Berechnungen zufolge beläuft sich die Kraftstoffersparnis auf rund 20.000 Griwna pro Monat — eine Summe, die nach seiner Einschätzung ausreicht, um die monatliche Kreditrate zu decken.
Der Weg vom Opel Zafira zur „Spritfresser-Last“
Mychajlo sitzt seit 2008 am Steuer und begann vor etwa drei Jahren, Aufträge über Ride-Hailing-Dienste auszuführen. Mittlerweile arbeitet er mit Uklon zusammen, wo er nach eigenen Angaben die Möglichkeit schätzt, Auftragsfilter anzupassen, Fahrten auszuwählen und sich bei Bedarf an den Support zu wenden. Das Fahren ist für ihn ein Nebenerwerb: Einige Tage in der Woche liefert er Waren in Kiew aus, und in seiner Freizeit geht er online. Sein erstes Arbeitsauto war ein Opel Zafira, den er aufgrund seines Alters nicht mehr nutzte, woraufhin er auf einen Opel Astra umstieg. Mit der Zeit wurde auch dieses Auto zu einer finanziellen Belastung: Der Kraftstoffverbrauch stieg auf bis zu 13 Liter auf 100 km, und häufige Pannen schmälerten den Gewinn. „Ständig ging etwas kaputt, und das, was ich verdiente, steckte ich faktisch in Reparaturen. Einen Gewinn spürte ich nicht mehr“, erzählt der Fahrer.
Kredit statt Leasing: Warum die Zulassung auf den eigenen Namen wichtig ist
Von dem Autofinanzierungsprogramm von OTP BANK und Uklon erfuhr Mychajlo durch Benachrichtigungen in der App des Dienstes. Als er im Frühjahr nach einem Ersatz für den Opel Astra suchte, wandte er sich an einen Bankvertreter, mit dem er bereits zuvor zusammengearbeitet hatte, um die Möglichkeiten einer Finanzierung des Kaufs zu besprechen. Den gesamten Betrag für ein neueres Auto konnte er nicht schnell ansparen: Der Unterhalt des Fahrzeugs kostete immer mehr Geld, und unter solchen Bedingungen war es schwierig, Rücklagen zu bilden. Eines der Hauptargumente war die Möglichkeit, das gekaufte Auto sofort auf den eigenen Namen zuzulassen — genau darin unterscheide sich der Kredit vom Leasing, das er ebenfalls in Betracht gezogen hatte. „Beim Kredit gehört das Auto sofort mir. Ich zahle schrittweise, und wenn eine Situation eintritt, kann ich das Auto verkaufen und der Bank das Geld zurückgeben. Das ist für mich verständlicher“, erklärt der Fahrer.
Die Mathematik der Entscheidung: Miete versus Kreditrate
Vor dem Kauf verglich Mychajlo die Kosten. Die Anmietung eines ähnlichen Autos hätte etwa 7.000 bis 8.000 Griwna pro Woche gekostet, also rund 30.000 pro Monat. Gleichzeitig belief sich die monatliche Kreditrate auf etwa 15.000 Griwna. „Nachdem ich gerechnet hatte, begriff ich: Wenn ich ein Auto über dieses Programm nehme, zahle ich etwa 15.000 Griwna im Monat bereits für mein eigenes Auto“, erklärt er. Nach Angaben des Fahrers forderte die OTP BANK Einkommensdaten aus dem entsprechenden Bereich der Uklon-App an und ermittelte daraufhin zeitnah die verfügbare Kreditsumme. Danach fand der Fahrer eigenständig ein Auto, ließ es in einer Kfz-Werkstatt prüfen, stimmte den Kauf mit der Bank ab und legte nach dem Erwerb die Dokumente über die Zulassung des Fahrzeugs auf seinen Namen vor. „Das Verfahren ist unkompliziert und verständlich, alles wird schnell geregelt. Geld zu bekommen ist kein Problem, wenn man eine gute Kreditschonität hat und keine negative Erfahrung mit Banken vorliegt. Die Schwierigkeit besteht eher darin, ein normales Auto zu finden“, teilt er mit.
Toyota Prius 2012: Ersparnis, die den Kredit deckt
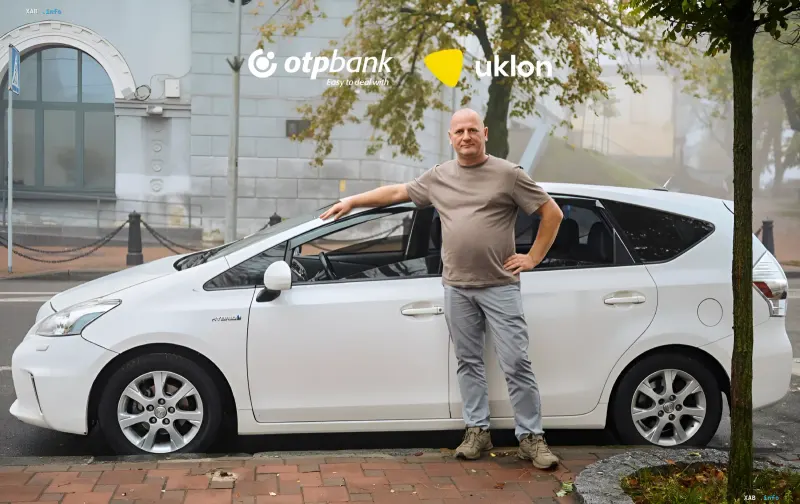
Mychajlo kaufte einen Toyota Prius Baujahr 2012 für 11.000 US-Dollar. Seinen Angaben zufolge befand sich das Auto in einem guten Zustand und benötigte keine Reparaturen — es reichte aus, lediglich das Öl zu wechseln. Der Hauptvorteil des Prius war die Kraftstoffersparnis: Während er beim Opel Astra etwa 2.500 Griwna pro Arbeitstag ausgab, waren es beim Prius etwa 1.000 bis 1.200 Griwna. Nach Schätzung des Fahrers ermöglicht dies eine Ersparnis von rund 20.000 Griwna pro Monat. „Ich tilge den Kredit faktisch durch die Kraftstoffersparnis, und das verdiente Geld bleibt für den eigenen Bedarf. Jeden Monat zahle ich 15.000 Griwna für den Kredit, während ich beim Kraftstoff rund 20.000 spare“, berichtet er. Anhand eines Arbeitstages erklärt er die Wirtschaftlichkeit: Beträgt der Umsatz 8.000 Griwna, verbleiben nach Abzug der Uklon-Provision etwa 6.000, und nach Abzug der Kraftstoffkosten beim alten Auto war das Nettoeinkommen spürbar geringer als jetzt.
Was vor einer solchen Entscheidung zu beachten ist
Mychajlos Geschichte ist ein Beispiel dafür, wie sich die Anschaffung eines neueren Autos für einen Ride-Hailing-Fahrer von einer großen Ausgabe in ein Instrument zur Kostensenkung verwandeln kann. Die Hauptfaktoren, auf die er achtet, sind der reale Kraftstoffverbrauch, die Reparaturhäufigkeit, die Differenz zwischen Miete und Kreditrate sowie die Möglichkeit, das Auto sofort auf den eigenen Namen zuzulassen. Gleichzeitig hängt der Finanzierungsprozess selbst seiner Erfahrung nach von der Kredithistorie und der Bereitschaft der Bank ab, mit Einkommensdaten aus der App des Dienstes zu arbeiten, während die Hauptschwierigkeit darin besteht, ein Auto in gutem Zustand zu finden. Für Fahrer, bei denen das alte Auto zu einer „finanziellen Last“ wird, helfen solche Berechnungen, eine abgewogene Entscheidung über den Wechsel des Arbeitsmittels zu treffen.