
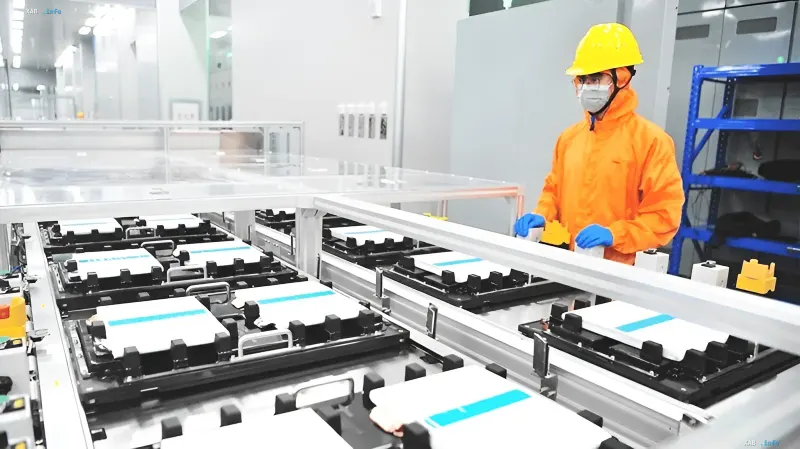
Литий-ионные аккумуляторы стали центральным элементом глобального энергетического перехода: от электромобилей и систем хранения возобновляемой энергии до бытовой электроники эта технология во многом определяет темпы сокращения выбросов и уровень энергетической безопасности целого ряда стран. В этой сложной цепочке создания стоимости — от добычи полезных ископаемых и химической переработки до производства катодных материалов, сборки элементов и упаковки — Китай, по совокупным оценкам профильных агентств, занимает практически доминирующее положение. Согласно данным Международного энергетического агентства (МЭА), независимого поставщика отраслевой аналитики Benchmark Mineral Intelligence (BMI) и исследовательской организации BloombergNEF, к 2025–2026 годам КНР контролирует приблизительно 75–80% мировых мощностей по производству аккумуляторных элементов, более 85% катодных материалов, свыше 90% анодных материалов и сопоставимую долю электролитов. Даже в сегменте переработки лития, где сырьё в основном поступает из Австралии, Чили и других стран, на Китай приходится 60–75% мощностей по переработке лития в химические вещества аккумуляторного качества.
Три уровня цепочки создания стоимости
Как отмечает Financial Times, цепочку создания стоимости литий-ионных батарей удобно разделить на три основных уровня. На верхнем уровне Китай не является крупнейшим в мире производителем лития по объёму добычи — здесь лидируют Австралия и Чили, — однако доминирует на этапе переработки. Большая часть австралийской сподуменовой руды экспортируется в КНР для переработки в карбонат лития (важное сырьё, широко используемое в производстве) или гидроксид лития для производства батарей. По данным BMI и отраслевым отчётам, Китай контролирует 60–70% мировых мощностей по химической переработке лития, что создаёт стратегическое преимущество в виде «узкого места»: даже при зависимости от импортного сырья конечный продукт формируется на китайских мощностях.
Доминирование на уровне материалов
На следующем уровне преимущество Китая проявляется наиболее очевидно. Анодные материалы на основе литий-железо-фосфата (LFP) производятся практически исключительно китайскими компаниями, которые в отдельных сегментах занимают долю мирового рынка свыше 95–98%. Именно здесь сосредоточены также производство искусственных и природных графитовых катодных материалов, электролитов и диафрагм. Такие предприятия, как Hunan Yuneng (аноды из LFP), BTR (катоды), Tianci Material (электролиты) и SEMCORP (диафрагмы), на протяжении многих лет подряд удерживают лидирующие позиции в мире, формируя устойчивую конкурентную базу, которую трудно воспроизвести за пределами КНР за короткий срок.
Элементы и сборки: CATL и BYD
В заключительном сегменте — производстве элементов и аккумуляторных батарей — доминируют Contemporary Amperex Technology Co., Ltd. (CATL, крупнейший в мире производитель аккумуляторов и систем хранения энергии для электромобилей) и конгломерат BYD, специализирующийся на технологиях и производстве электромобилей. По данным Китайского альянса инноваций в области автомобильных аккумуляторов (CABIA) и SNE Research, к 2025 году CATL, по прогнозам, занимает примерно 39–43% мирового рынка установки аккумуляторов для электромобилей и сохраняет лидирующую позицию на внутреннем китайском рынке, где его доля составляет около 41–46% в зависимости от месяца 2026 года. BYD занимает второе место с долей порядка 16–21%. Совокупная рыночная доля китайских производителей, по прогнозам, достигает 65–75% в зависимости от метода расчёта.
Масштаб, стоимость и вертикальная интеграция
Преимущество Китая обусловлено не одним фактором. Во-первых, это масштаб: по оценкам, к концу 2025 года глобальные мощности по производству литий-ионных батарей превысят 4 ТВт·ч, причём около 80% из них сосредоточены в КНР. Такой объём позволяет снижать постоянные издержки, оптимизировать цепочки поставок и ускорять циклы технологических инноваций. Во-вторых, это стоимость: цены на аккумуляторные батареи в Китае, по анализам МЭА, существенно ниже, чем в Европе и Северной Америке, — потенциально на 20–30% и более; этому способствуют низкие тарифы на промышленную электроэнергию, стоимость рабочей силы и развитая экосистема поставщиков. В-третьих, это вертикальная интеграция и государственная поддержка: многие китайские предприятия расширяют деятельность, переходя от добычи и импорта материалов к производству элементов и наоборот, одновременно инвестируя в горнодобывающую промышленность как внутри страны, так и за рубежом. Государство при этом играет направляющую роль через промышленное планирование, кредитную поддержку и политику, стимулирующую развитие отечественной отрасли и укрепление экспортных позиций.
Стратегические последствия
Совокупность этих факторов означает, что даже страны, обладающие значительными запасами лития, остаются зависимыми от китайской переработки и производства, что делает цепочку создания стоимости асимметричной. Для европейских и североамериканских производителей это одновременно и источник ценового давления, и стимул к развитию собственных производственных мощностей и альтернативных технологий. В условиях, когда темпы энергетического перехода во многом зависят от доступности и стоимости аккумуляторов, контроль над ключевыми звеньями цепочки создания стоимости превращается в фактор не только промышленной, но и геополитической значимости.