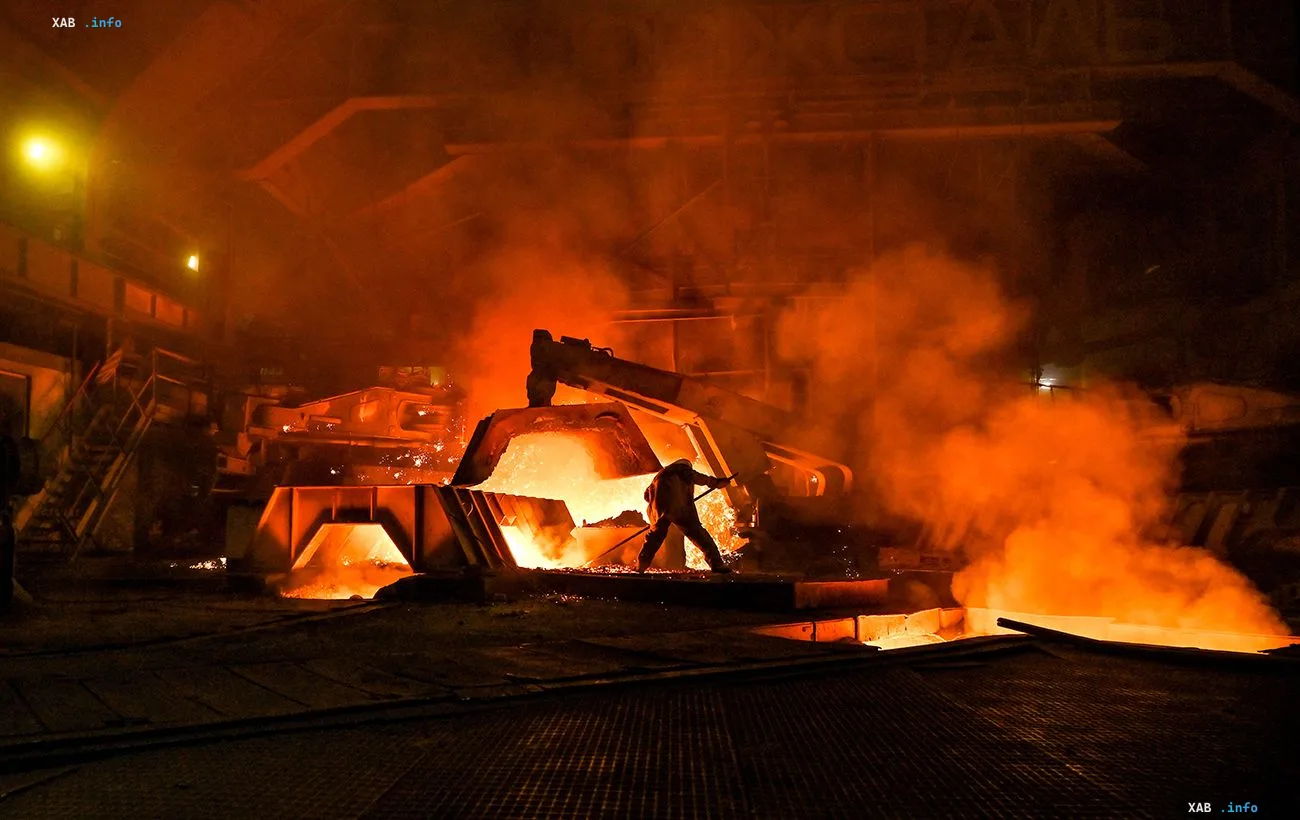
Die ukrainische Metallurgiebranche durchlebt einen der tiefsten Krisen seit Beginn des vollumfänglichen Krieges. Der gleichzeitige Druck russischer Angriffe auf Industrieanlagen, der Mangel und die hohen Kosten für Strom, die Blockade der Schwarzmeerhäfen, steigende Eisenbahntarife und neue Handelsschranken der Europäischen Union haben dazu geführt, dass die wichtigsten Kombinate des Landes faktisch stillgelegt sind. Laut Angaben, die RBC-Ukraine unter Verweis auf einen Beitrag von Zensor.NET veröffentlichte, sank die Stahlproduktion in der Ukraine im August 2026 um 57,3 %, und bei „Metinvest“ wird festgestellt, dass die neuen Herausforderungen die Branche „an den Rand des Überlebens“ gebracht haben.
Stilllegung der Kombinate und Kettenreaktion in angrenzenden Branchen
Nach einer Serie russischer Angriffe im August und September 2026 wurden „Saporischschal“, „Kametstal“ und ArcelorMittal Krywoschryw aus dem Betrieb genommen – die drei größten metallurgischen Betriebe des Landes. Die Stilllegung der Kombinate schlug sich sofort in den angrenzenden Sektoren nieder: Die Produktion der Bergbau- und Aufbereitungskombinate fiel im August um rund 40 %. Nach Einschätzung von Stanislaw Synschenko, dem Generaldirektor des GMK Center, stellt der Bergbau- und Metallurgiekomplex etwa 40 % der Auslastung der „Ukrswylnyzja“ (ukrainische Eisenbahn), 30–40 % der Frachtbasis der Häfen und 10–20 % der Auslastung des Maschinenbau-Sektors. Eine weitere Reduzierung der Produktion birgt daher Risiken weit über die Metallurgie hinaus.
Logistischer Kollaps und Energieengpass
Die Krise wird durch eine Reihe logistischer und energiewirtschaftlicher Probleme verschärft. Die Blockade der Seehäfen beraubte die Kombinate ihrer wichtigsten Exportkanäle: Der Roheisenexport aus der Ukraine fiel im August 2026 auf null. Ein Rekordrückgang wurde auch bei Stahlhalbzeugen verzeichnet – die Ausfuhren sanken im Vergleich zu Juli 2026 um 76 % und im Jahresvergleich um 71 %. Gleichzeitig steigen die Eisenbahntarife, Lokomotiven und Waggons sind knapp, und die hohen Kosten sowie die Instabilität der Energieversorgung machen es wirtschaftlich unattraktiv, selbst teilweise erhaltene Kapazitäten in Betrieb zu nehmen. Nach Schätzungen der Branche können die Kombinate ohne einen stabilen Betrieb der Schwarzmeerhäfen nicht auf wirtschaftlich tragfähige Produktionsmengen kommen.
Europäischer Markt: neue Kontingente und CBAM
Einen weiteren Schlag für die Branche bildeten die neuen Handelsschranken der EU, die im Juli 2026 in Kraft traten. Zuvor flossen mehr als 80 % des ukrainischen Metallurgieexports auf den europäischen Markt. Die neuen Kontingente könnten die Lieferungen ukrainischer Metallprodukte im Vergleich zu 2025 um 60 % – auf etwa 1,05 Millionen Tonnen – reduzieren. Bei „Metinvest“ wird geschätzt, dass die neuen Schranken zusammen mit den Kosten des CBAM-Mechanismus (Carbon Border Adjustment Mechanism) das Unternehmen fast 700 Millionen Euro Exportumsatz pro Jahr kosten könnten. „Ein für uns geschlossener europäischer Markt bedeutet eine unvermeidliche Reduzierung der Kapazitäten und die Stilllegung von Werken“, erklärte Stanislaw Synschenko. Zu den Vorschlägen der Branche gehören Verhandlungen mit der EU über die Lockerung der Kontingente für ukrainischen Stahl sowie die Einführung eines Sonder-Regimes für CBAM während der Kriegszeit.
Verlust des Binnenmarkts und soziale Belastung
Gleichzeitig verliert die Ukraine rasch auch ihren Binnenmarkt. Lag der Anteil der Importe am Stahlverbrauch zuvor bei 10–20 %, so liegt er nun bei rund 50 %: Von den etwa 4 Millionen Tonnen des Binnenverbrauchs entfallen bereits rund 2 Millionen Tonnen auf Importe, vor allem aus der Türkei und China. Auch die sozialen Risiken der Krise sind erheblich: Laut GMK Center sichert die Branche etwa 70.000 direkte Arbeitsplätze und weitere rund 280.000 in angrenzenden Sektoren. Die großen Kombinate bleiben für Saporischschja, Krywoschryw, Kamjanske und andere Industriestädte wichtige Arbeitgeber und Steuerzahler. Der Beitrag der Metallurgie zum BIP des Landes sank von etwa 10,3 % vor dem vollumfänglichen Krieg auf rund 5,5 % im vergangenen Jahr.
Widersprüchliche Daten
In den öffentlichen Quellen gibt es Abweichungen bei der Einschätzung des Umfangs der Stilllegung der Branche. Laut RBC-Ukraine und Zensor.NET sank die Stahlproduktion im August 2026 um 57,3 %. Die Medien Dengi.ua und NV (unter Verweis auf die Financial Times) verwenden hingegen die Formulierung, dass russische Angriffe 90 % der Kapazitäten der ukrainischen Metallurgie außer Gefecht gesetzt hätten und dass „die Metallurgie nicht mehr existiert“. Der Unterschied in den Zahlen könnte auf methodische Unterschiede zurückzuführen sein: 57,3 % ist die tatsächliche Reduzierung des im Monat produzierten Stahlvolumens, während 90 % sich auf die Gesamtkapazität beziehen könnte, die außer Gefecht gesetzt oder nur auf eingeschränkten Linien betrieben wird. Die genauen Zeitpläne für die Wiederinbetriebnahme der stillgelegten Betriebe sind zum Zeitpunkt der Veröffentlichung nicht festgelegt: Experten bewerten die Schäden an „Saporischschal“ und „Kametstal“, und nach Worten Synschenkos kann die Wiederherstellung großer Kapazitäten aufgrund der Notwendigkeit, Trümmer zu räumen, neue Ausrüstung herzustellen und die Schwierigkeiten ihrer Lieferung unter Kriegsbedingungen, lange dauern.
Aussichten: Risiko des Verlusts der Produktionsbasis
In der Branche wird davor gewarnt, dass die Ukraine ohne umfassende staatliche und internationale Unterstützung gleichzeitig die Exportmärkte, den Binnenmarkt und die eigene Produktionsbasis verlieren könnte, von der die Eisenbahn, die Häfen, der Maschinenbau und die Wirtschaft ganzer Industrieregionen abhängen. Kritisch bleibt die Wiederherstellung der Seelogistik sowie die Verhandlungsschiene mit der EU über Kontingente und CBAM. Ohne wirksame Maßnahmen in beiden Richtungen könnte die Branche nach Einschätzung der Experten von einer tiefen Krise in einen irreversiblen Verlust der Wettbewerbsfähigkeit auf dem Weltmarkt übergehen.